三季度,“股王”增速回正
来源:上海证券报
10月30日晚间,贵州茅台交出了2026年第三季度成绩单。在白酒行业深度调整、总量收缩与渠道去库存背景下,前三季度,贵州茅台实现营业总收入1332.84亿元,同比增长1.82%;实现归母净利润644.67亿元。
记者从贵州茅台获悉,第三季度单季,公司实现营业总收入410.06亿元,同比增长3%;归属于上市公司股东的净利润199.51亿元,同比增长3.78%。对比上半年净利润同比下滑近2%、第二季度营收降幅超5%的低谷,贵州茅台在行业“筑底出清”的关键阶段率先实现了单季营收与利润增速的同步转正,经营韧性再次得到验证。
放在全行业视角下,这一转正的“含金量”更为清晰。2026年1月至9月,全国白酒产量累计同比下降3.9%,9月单月降幅达4.8%;19家A股白酒上市公司上半年营收合计同比下降7.22%,利润下降8.35%。
现金流与渠道库存同步改善
除单季利润增速转正之外,更值得细看的是贵州茅台报表背后的“质量指标”。前三季度,公司经营活动产生的现金流量净额高达840.59亿元,同比增长120.07%。
在销售回款方面,前三季度,贵州茅台销售商品、提供劳务收到的现金达到1435.23亿元,高于同期营业收入1309.71亿元,收入现金含量保持在健康水平。
截至9月末,贵州茅台合同负债为20.84亿元,较上年末的80.07亿元有所回落。这一变化亦符合主动停止压货、为渠道纾压的行业选择。
此前,在调研中,记者了解到,2026年酒厂考核重心已从“向渠道要回款”转向“开瓶动销与稳价”,茅台也不例外。经销商普遍以消化库存和小批量进货为主,厂家主动收缩预收款水池,短期固然压低了报表中的“蓄水池”,却对应着渠道泡沫的挤出和库存的实质性去化。
国海证券食品饮料首席分析师刘旭德告诉记者,合同负债的回落并非需求收缩的被动结果,而是市场化改革下的主动调整。一方面,高附加值产品逐步通过i茅台及代售模式销售,减少了传统经销渠道的资金压力;另一方面,公司坚持“随行就市、相对平稳、供需适配、量价平衡”十六字方针,主动优化经销渠道投放节奏,降低渠道库存负担。
此外,合同负债下降亦侧面反映茅台酒的稀缺,前三季度飞天茅台销售表现较好,量增明显,但茅台酒供给紧俏,公司未向经销商增加额外配额,渠道投放相对克制,经销商新增打款需求随之减少,带动合同负债回落。
“全面向C”转化为实际收入
当下,渠道结构的数据变化也揭示了贵州茅台增长动能更深层的切换。三季报销售数据显示,年初至报告期末,公司直销渠道实现主营业务收入737.74亿元,批发代理渠道为571.20亿元,直销占比已升至约56%,较上年同期继续抬升。
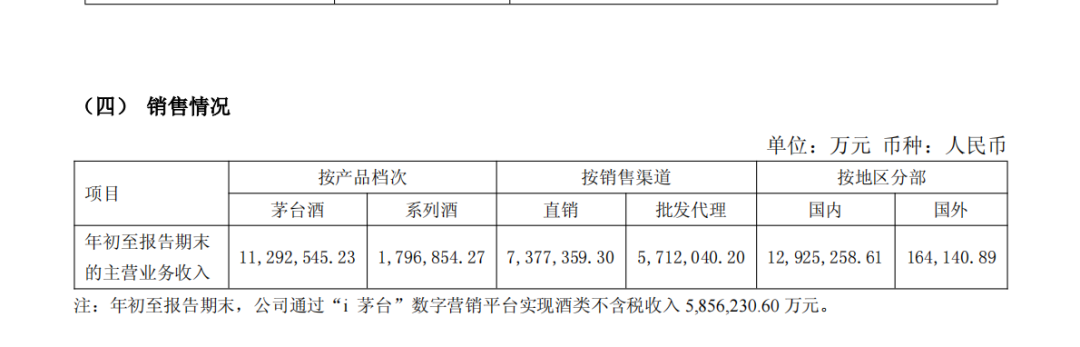
“这组数据的意义远超渠道口径的此消彼长。过去,茅台的增长高度依赖传统经销商体系的配额投放,厂家对终端价格和消费者触达的掌控力有限。而2026年以来,公司明确推进‘全面向C’的市场化改革,通过飞天标品向线上自营渠道集中、削减中间环节、将考核锚定在开瓶与复购上,实质性地将定价权和消费者关系收归品牌自身。”中国酒业独立评论人肖竹青说。
值得注意的是,三季报披露,“i茅台”前三季度酒类不含税收入达到585.62亿元,其收入体量已接近许多区域性酒企的全年营收。
肖竹青认为,这既是茅台在行业下行期维持收入韧性的战术工具,也是其从“渠道推动型增长”转向“消费者拉动型增长”的结构性一步;一方面,压缩中间商的溢价空间,让品牌直接对接消费者,掌握第一手消费数据;另一方面,直营渠道的销售利润全部留在上市公司体内,增厚利润,同时也持续培育消费者线上购酒习惯,构建稳定的C端基本盘。
截至三季度末,贵州茅台归属于上市公司股东的所有者权益达到2712.05亿元,较上年度末增长10.86%;总资产3183.05亿元,增长4.76%。在行业资产负债表普遍收缩的一年里,茅台的所有者权益仍在以两位数的速度积累。
“在A股市场波动加剧、长线资金对‘确定性’要求日益苛刻的环境下,茅台凭借深厚的品牌壁垒、突出的盈利能力、充沛的现金流及稳健的资产结构,具备持续创造股东价值的坚实基础。我们认为,随着市场化改革深化、基本面不断改善,茅台有望持续释放长期价值。”刘旭德说。
此前,贵州茅台管理层明确表示,茅台已从高速发展阶段转向高质量发展阶段,不会因短期波动而改变战略方向,而是坚定推进市场化改革、稳步提升内在价值。
作者:刘逸鹏
(来源:上海证券报 编辑:家俊辉)