A股法拍套利看上去很美 需防“馅饼”变“陷阱”
来源:e公司
A股法拍套利看上去很美 需防“馅饼”变“陷阱”
近年来,A股上市公司股票被司法拍卖的案例频现,催生出一套通过阿里资产、京东资产等法拍平台拍得股份,后续通过二级市场等渠道减持套利的交易模式,不仅吸引了一些专业机构和资金大户,一些中小投资人也参与其中。
但这种模式同样存在风险,包括套利空间不足、股票价格出现不及预期的变化等。业内人士提醒,投资者参与上市公司股票的司法拍卖活动时,还需要认真评估股份限售条件、原股东减持承诺、过户要求及付款义务等多种潜在风险。
A股法拍升温
日前,A股上市公司*ST宝馨发布公告称,公司控股股东江苏立青所持公司部分股份司法拍卖过户完成。资料同时显示,江苏立青所持其他部分股份被拆分成多个标的后,仍有待进行司法拍卖。比如在阿里资产拍卖平台上,江苏立青持有的*ST宝馨200万股首发限售股份将于2026年11月9日10时开拍,起拍价为398.4万元,参拍保证金为50万元。
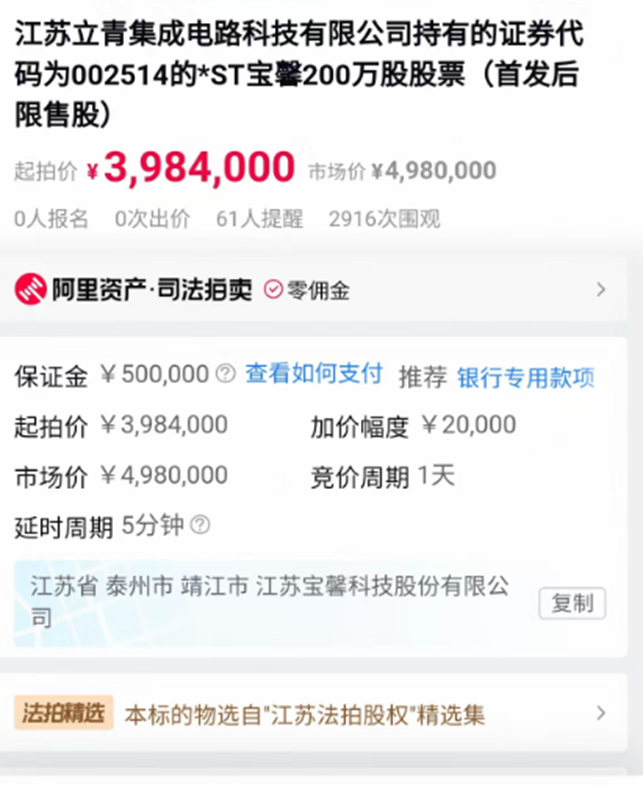
*ST宝馨的案例,是近年来A股上市公司股票司法拍卖日趋常见的一个缩影。
记者根据Wind数据初步统计发现,仅今年10月以来,就有超过30家A股上市公司披露其股份涉及司法拍卖事项(含披露司法拍卖计划、司法拍卖进展、司法拍卖结果等),2026年以来,股份涉及司法拍卖事项的A股上市公司数量合计超过130家。这意味着,司法拍卖已成为A股股份流转中一种较常见、且日益重要的转让方式。
“司法拍卖是依法化解债务纠纷、保护债权人权益的重要手段。”华辉创富投资总经理袁华明认为,从上市公司角度看,司法拍卖提供了引入具备资金实力和经营能力投资者的渠道。同时,司法拍卖为投资者提供了差异化股票投资渠道,中长期看有助于提高资本市场的定价效率。
中伦律师事务所合伙人唐周俊在接受证券时报记者采访时认为,上市公司股份司法拍卖,需要在效率与公平之间寻求平衡。一方面,司法拍卖通过公开竞价,有助于实现被执行股份的市场化处置,保障债权人合法权益;另一方面,合理拆分拍卖标的、适度降低参与门槛,也有利于吸引更多投资者参与,提高成交效率,最大程度发现股票的公允价值,维护债权人利益。
值得注意的是,在司法拍卖的竞拍者中,近年已不乏一些资金量不太大的自然人投资者参与竞拍,有的仅耗资十几万元,甚至仅几万元就拍下股份。比如*ST宝馨今年9月6日10时至9月7日10时止的一次司法拍卖中,有11位自然人竞拍者竞拍成交,其中多位竞拍者竞得的股份仅需耗资16.5万元。
法拍中的“套利”
记者梳理上市公司股份司法拍卖的案例发现,一些投资者之所以乐于参与司法竞拍,一个重要原因是期望借此折价获得上市公司股份。从既有案例来看,不少投资者以远低于同期二级市场的价格拍下上市公司股份,为其通过二级市场择机卖出、赚取差价提供了套利空间。
*ST尔雅的一起股份司法拍卖案例尤为典型。近日*ST尔雅控股股东美尔雅集团持有的450万股无限售流通股,拆分为三笔各150万股的标的,于2026年10月10日10时至10月11日10时在京东司法拍卖平台公开拍卖,竞买人张艳合计以1845.9万元的成交额拍下全部标的。据此计算,本次竞拍平均成交单价为4.102元/股,远低于拍卖结束日收盘价(6元/股),折价率高达31.63%。
不过,竞拍模式也使得最终成交价存在较大不确定性,不同标的的折价率差异明显,不少案例的折价空间并不大。比如,*ST发展近日的股份竞拍中折价率就相对较低。在2026年10月20日10时至10月21日10时的第二次拍卖中,朱昆和徐良两位自然人分别竞得750万股和29万股,成交价格分别达1327.5万元和51.33万元,平均成交单价均为1.77元/股,较拍卖结束日收盘价的折价率仅为5.85%。
通过司法拍卖低价竞得股票,之后通过股票市场择机减持套利的模式,已有不少公开披露的成功案例。比如2025年7月15日,广州麒正通过司法拍卖竞得*ST启环(原启迪环境)股票约8281.89万股,成交总额约1.19亿元,折合成本约1.44元/股,较拍卖当日1.94元/股的收盘价,折价率超过25%。2026年7月30日,*ST启环披露了广州麒正后续减持动作,2026年5月11日至7月29日,广州麒正合计减持1425.345万股,股份来源正是上述司法拍卖取得的股份,减持均价为1.95元/股。据此计算,在通过法拍获得股票并持有一年左右之后,广州麒正减持上述部分股票的盈利幅度超过35%。
警惕交易风险
对投资者而言,尽管司法竞拍上市公司股票、再通过二级市场卖出的交易模式颇具吸引力,但实际操作中也存在诸多风险,包括套利空间不够、股价走势不及预期、股份减持受限等;部分案例中,不少竞拍者对套利逻辑和交易规则不熟悉,最终出现法拍价格明显高于二级市场价格的溢价成交情况;另外,根据一些网络拍卖平台规则,如果竞买成功后毁约,参拍的保证金会被罚没。上述种种状况,都可能使投资者原本期待的“馅饼”变成“陷阱”。
“法拍股份存在折价,并不意味着可以无风险套利。”唐周俊表示,投资者需要关注股份限售条件、原股东减持承诺、过户要求及付款义务等风险。按照现行规则,相关受让方通常还需遵守受让减持限制等要求。
袁华明也指出,投资者参加司法拍卖时,在看到折价的同时,也要评估风险。拍卖成功后要完成交款、司法裁定和过户等手续,周期往往超过投资者预期。司法拍卖的股票,有些会有半年不能减持等限制。还有一些参加拍卖的股票有司法冻结和质押情况,过户和减持的限制更多。
唐周俊认为,司法拍卖应坚持公开竞价、价格优先,在合理拆分标的、便利投资者参与的同时,督促买受人依法履行信息披露和减持义务,促进上市公司股份依法、有序流转,避免其成为规避减持监管的套利渠道。
针对司法拍卖股票中比较常见的分拆标的现象,唐周俊认为,股份拆分不宜过细,毕竟是非交易过户,拆分过细可能增加司法执行、股份过户及后续监管成本,也可能被个别投资者利用多个账户或关联主体分散受让,增加监管难度。因此,他建议可以结合股份规模、市场流动性和执行成本,合理设置单个标的的规模或最低竞买单位,在提高处置效率的同时,兼顾中小投资者的参与机会。
(来源:e公司 编辑:家俊辉)