招行三季度净息差止跌,对公贷款规模逼近零售贷款


21世纪经济报道记者 黄子潇 深圳报道
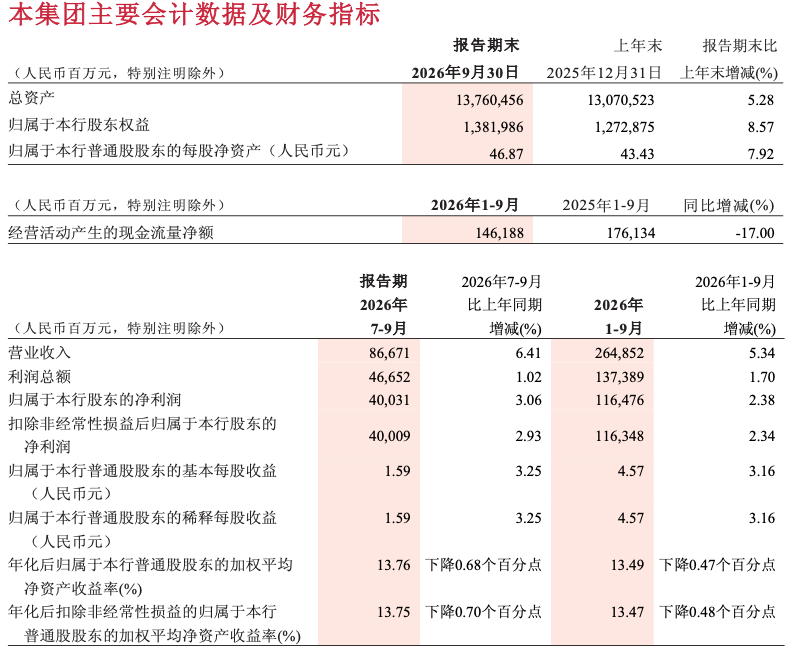
10月30日,招商银行(600036.SH)披露2026年三季报。财报显示,该行前三季度实现营业收入2648.52亿元,同比增长5.34%;实现归属于本行股东的净利润1164.76亿元,同比增长2.38%。截至报告期末,该行资产总额13.76万亿元,较上年末增长5.28%;不良贷款率0.94%,与上年末持平。
同时,该行净息差年内首次企稳,第三季度为1.82%,环比持平,同期客户存款平均成本率环比下降2个基点。前三季度,招行净利息收入1693.79亿元,同比增长5.83%。
今年以来,该行营收增速呈现逐季抬升态势。2026年一季度、上半年和前三季度,营业收入同比增速分别为3.81%、4.83%和5.34%,归母净利润同比增速分别为1.52%、2.02%和2.38%。
10月30日收盘,招商银行A股报43.55元,当日上涨1.42%,本周累计上涨4.26%,本月累计上涨5.55%,最新市净率0.96倍。
公司贷款规模逼近零售贷款
信贷结构上,招行零售信贷延续收缩。
截至9月末,该行零售贷款36726.77亿元,较上年末减少475.14亿元,降幅1.28%,招行将其归因于居民消费及购房需求仍处于复苏期;公司贷款35561.74亿元,较上年末增加3404.24亿元,增幅10.59%。贷款和垫款总额占资产总额的比例降至54.16%,较上年末下降1.37个百分点。
21世纪经济报道记者梳理招行各期财报注意到,公司贷款与零售贷款的规模差距正逐季收窄。
2025年末,该行零售贷款37201.91亿元、公司贷款32157.50亿元,两者相差5044.41亿元;到2026年3月末、6月末、9月末,两者之差依次收窄至2428.67亿元、1723.98亿元、1165.03亿元。
仅仅9个月,这一差距压缩了3879.38亿元,当前招行公司贷款规模相当于零售贷款规模的96.83%。
若维持这一收窄速度,两类贷款规模或在2027年上半年趋于接近。
零售AUM升至18.71万亿元
与之形成对照的是零售客户资产端的扩张。
截至报告期末,该行管理零售客户总资产(AUM)余额18.71万亿元,较上年末增加1.63万亿元,增幅9.52%。
客户分层上,该行零售客户数2.36亿户,较上年末增长5.36%;金葵花及以上客户650.26万户、私人银行客户21.94万户,分别较上年末增长9.63%和10.10%。
财富管理手续费及佣金收入表现强势。
前三季度,该行财富管理手续费及佣金收入235.04亿元,同比增长13.71%,其中代理基金收入54.85亿元,同比增长31.63%;代理信托计划收入33.32亿元,同比增长32.27%;代理证券交易收入16.89亿元,同比增长22.57%,主要受香港资本市场客户证券交易需求提升带动。
不过,代理保险收入49.53亿元,同比下降7.00%;银行卡手续费收入94.38亿元,同比下降10.34%,后者主要受信用卡线下交易手续费下降拖累。
压力仍在零售端
财报显示,前三季度招行信用减值损失417.75亿元,同比增长25.26%,较上年同期多计提84.24亿元。粗略估计下,拨备多计提的部分抵销了营收增量的六成以上。
这一计提在回报指标上有所体现,该行的ROAA和ROAE同比分别下降0.06和0.47个百分点。
拨备计提加码背后是零售资产质量的下滑。
财报显示,前三季度该行新生成不良贷款561.60亿元,同比增加81.57亿元,不良贷款生成率(年化)1.07%,同比上升0.11个百分点。其中,信用卡贷款不良生成额347.11亿元,同比增加55.58亿元,为不良生成增量的主要来源。
截至报告期末,招行不良贷款率0.94%,与上年末持平,但关注贷款率1.59%、逾期贷款率1.32%,分别较上年末上升0.16和0.07个百分点;拨备覆盖率389.39%,较上年末下降2.40个百分点。
分业务板块来看,零售贷款不良率1.19%,较上年末上升0.11个百分点,其中信用卡贷款不良率1.93%。
房地产贷款质量则有所好转。截至报告期末,该行房地产业贷款余额3170.31亿元,不良贷款率3.89%,较上年末下降0.75个百分点,85%以上的房地产开发贷款余额分布在一、二线城市。
招行在财报中表示,将高度关注零售信贷及信用卡风险变化,加强对相关资产质量前瞻指标的监测管理。
(作者:黄子潇 编辑:孙超逸,魏雯静)
该频道为南财特色专栏,频道刊载的内容知识产权均属广东南方财经控股有限公司所有,任何未经书面单独授权,任何人不得以任何方式使用。