热财经|10月新势力销量出炉,车市双向割裂信号凸显
来源:羊城派
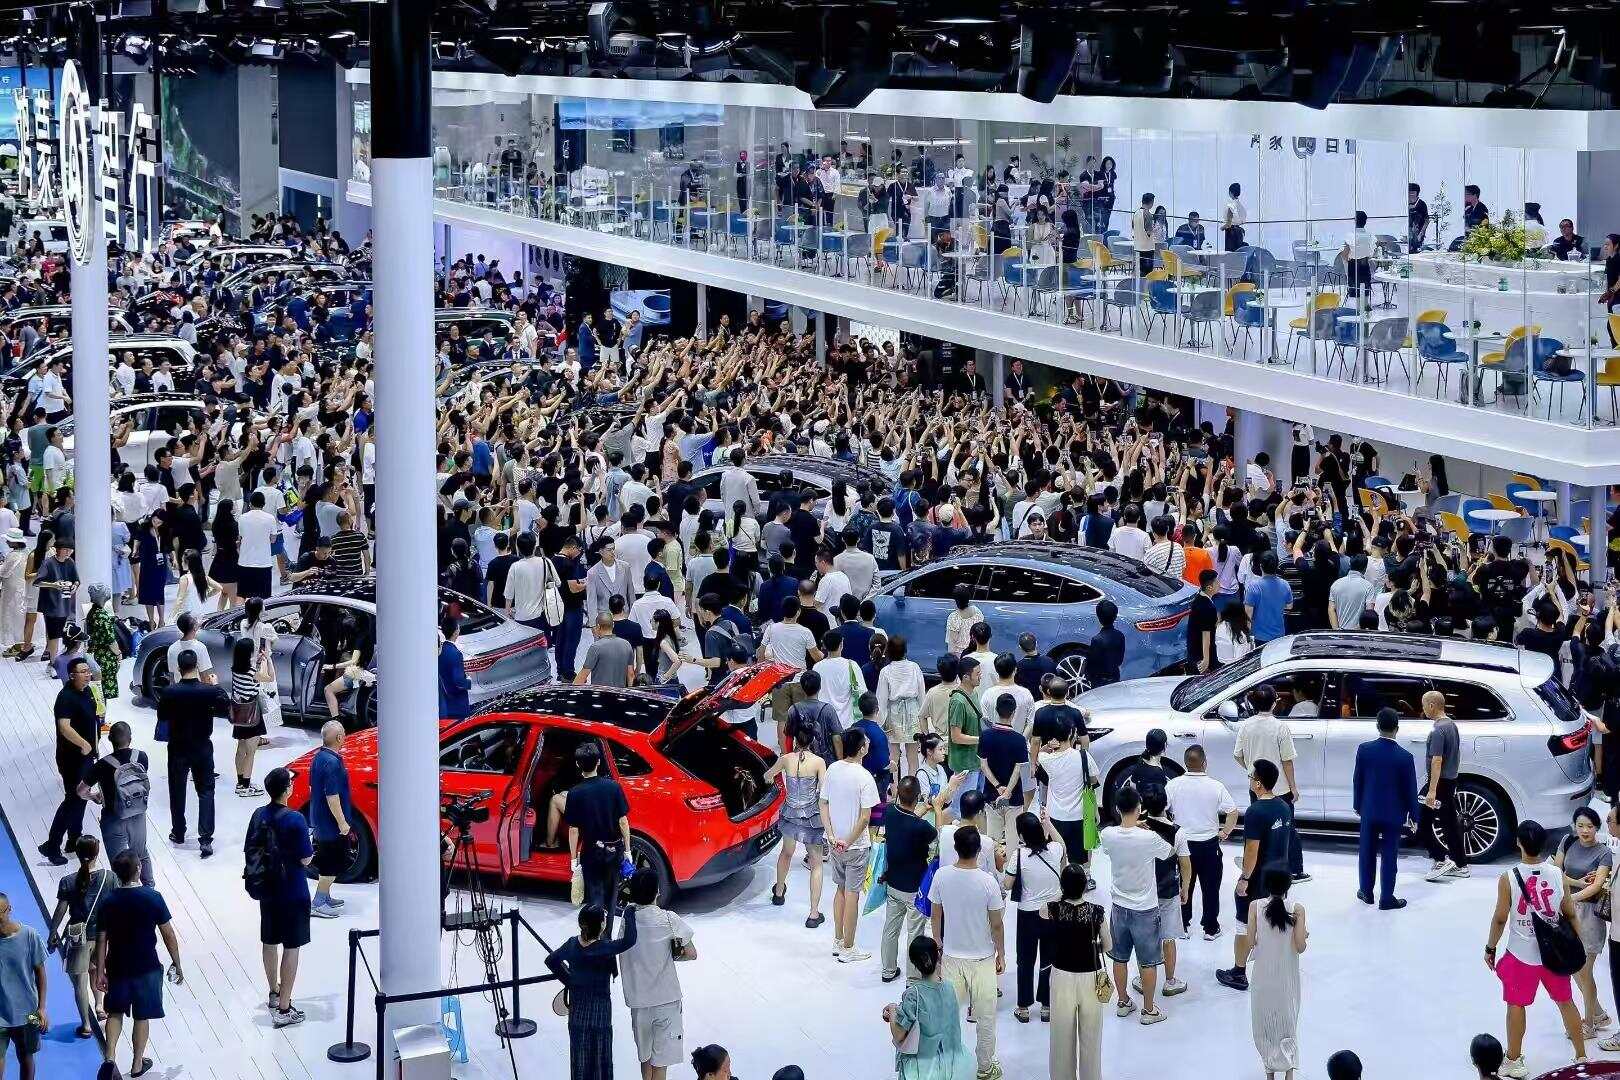
11月1日,新势力车企陆续交出10月成绩单,行业呈现出罕见的“双向割裂”:零跑连续四个月月销破10万台,小鹏、小米首次双双站上5万辆大关,新势力前三强格局加速洗牌;与此同时,全国乘用车零售同比降幅超过26%,“金九银十”的成色褪尽。一边是头部新势力的集体冲刺,一边是车市大盘的深度调整,这场反差背后,藏着中国汽车市场真正意义上的结构性转折。
新势力“新三角”成型,国际化与技术叙事取代纯价格战
造车新势力正从“混战期”过渡到“寡头初现期”,月销10万台已经成为一道分水岭。零跑10月全球交付106127台,同比增长51%,连续四个月稳居10万量级,即将在11月达成第200万台整车下线,其体量已相当于一家中型传统汽车集团的水平。
支撑零跑跑出独立行情的关键,是“国际+低价”组合拳。10月16日,零跑B10在西班牙萨拉戈萨工厂启动量产,电池工厂同步落地;10月12日巴黎车展上,零跑带去了迄今最全面的欧洲产品阵容,“借船出海”模式正在兑现。
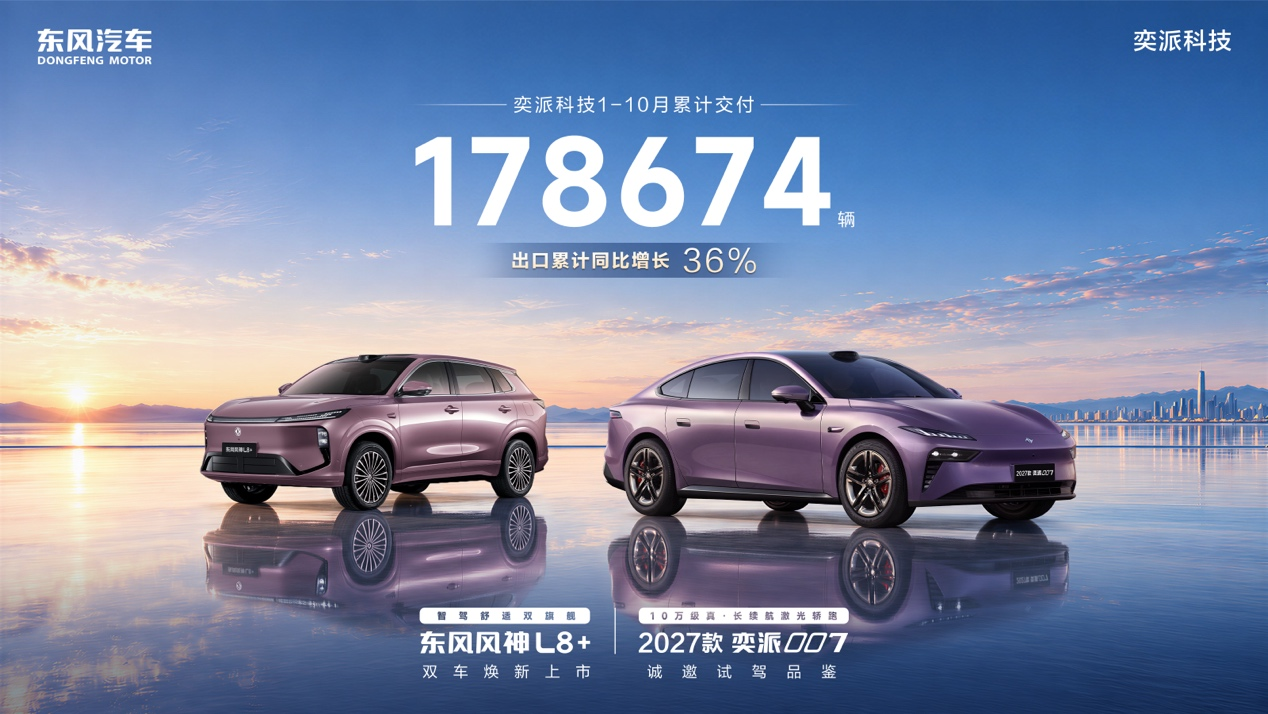
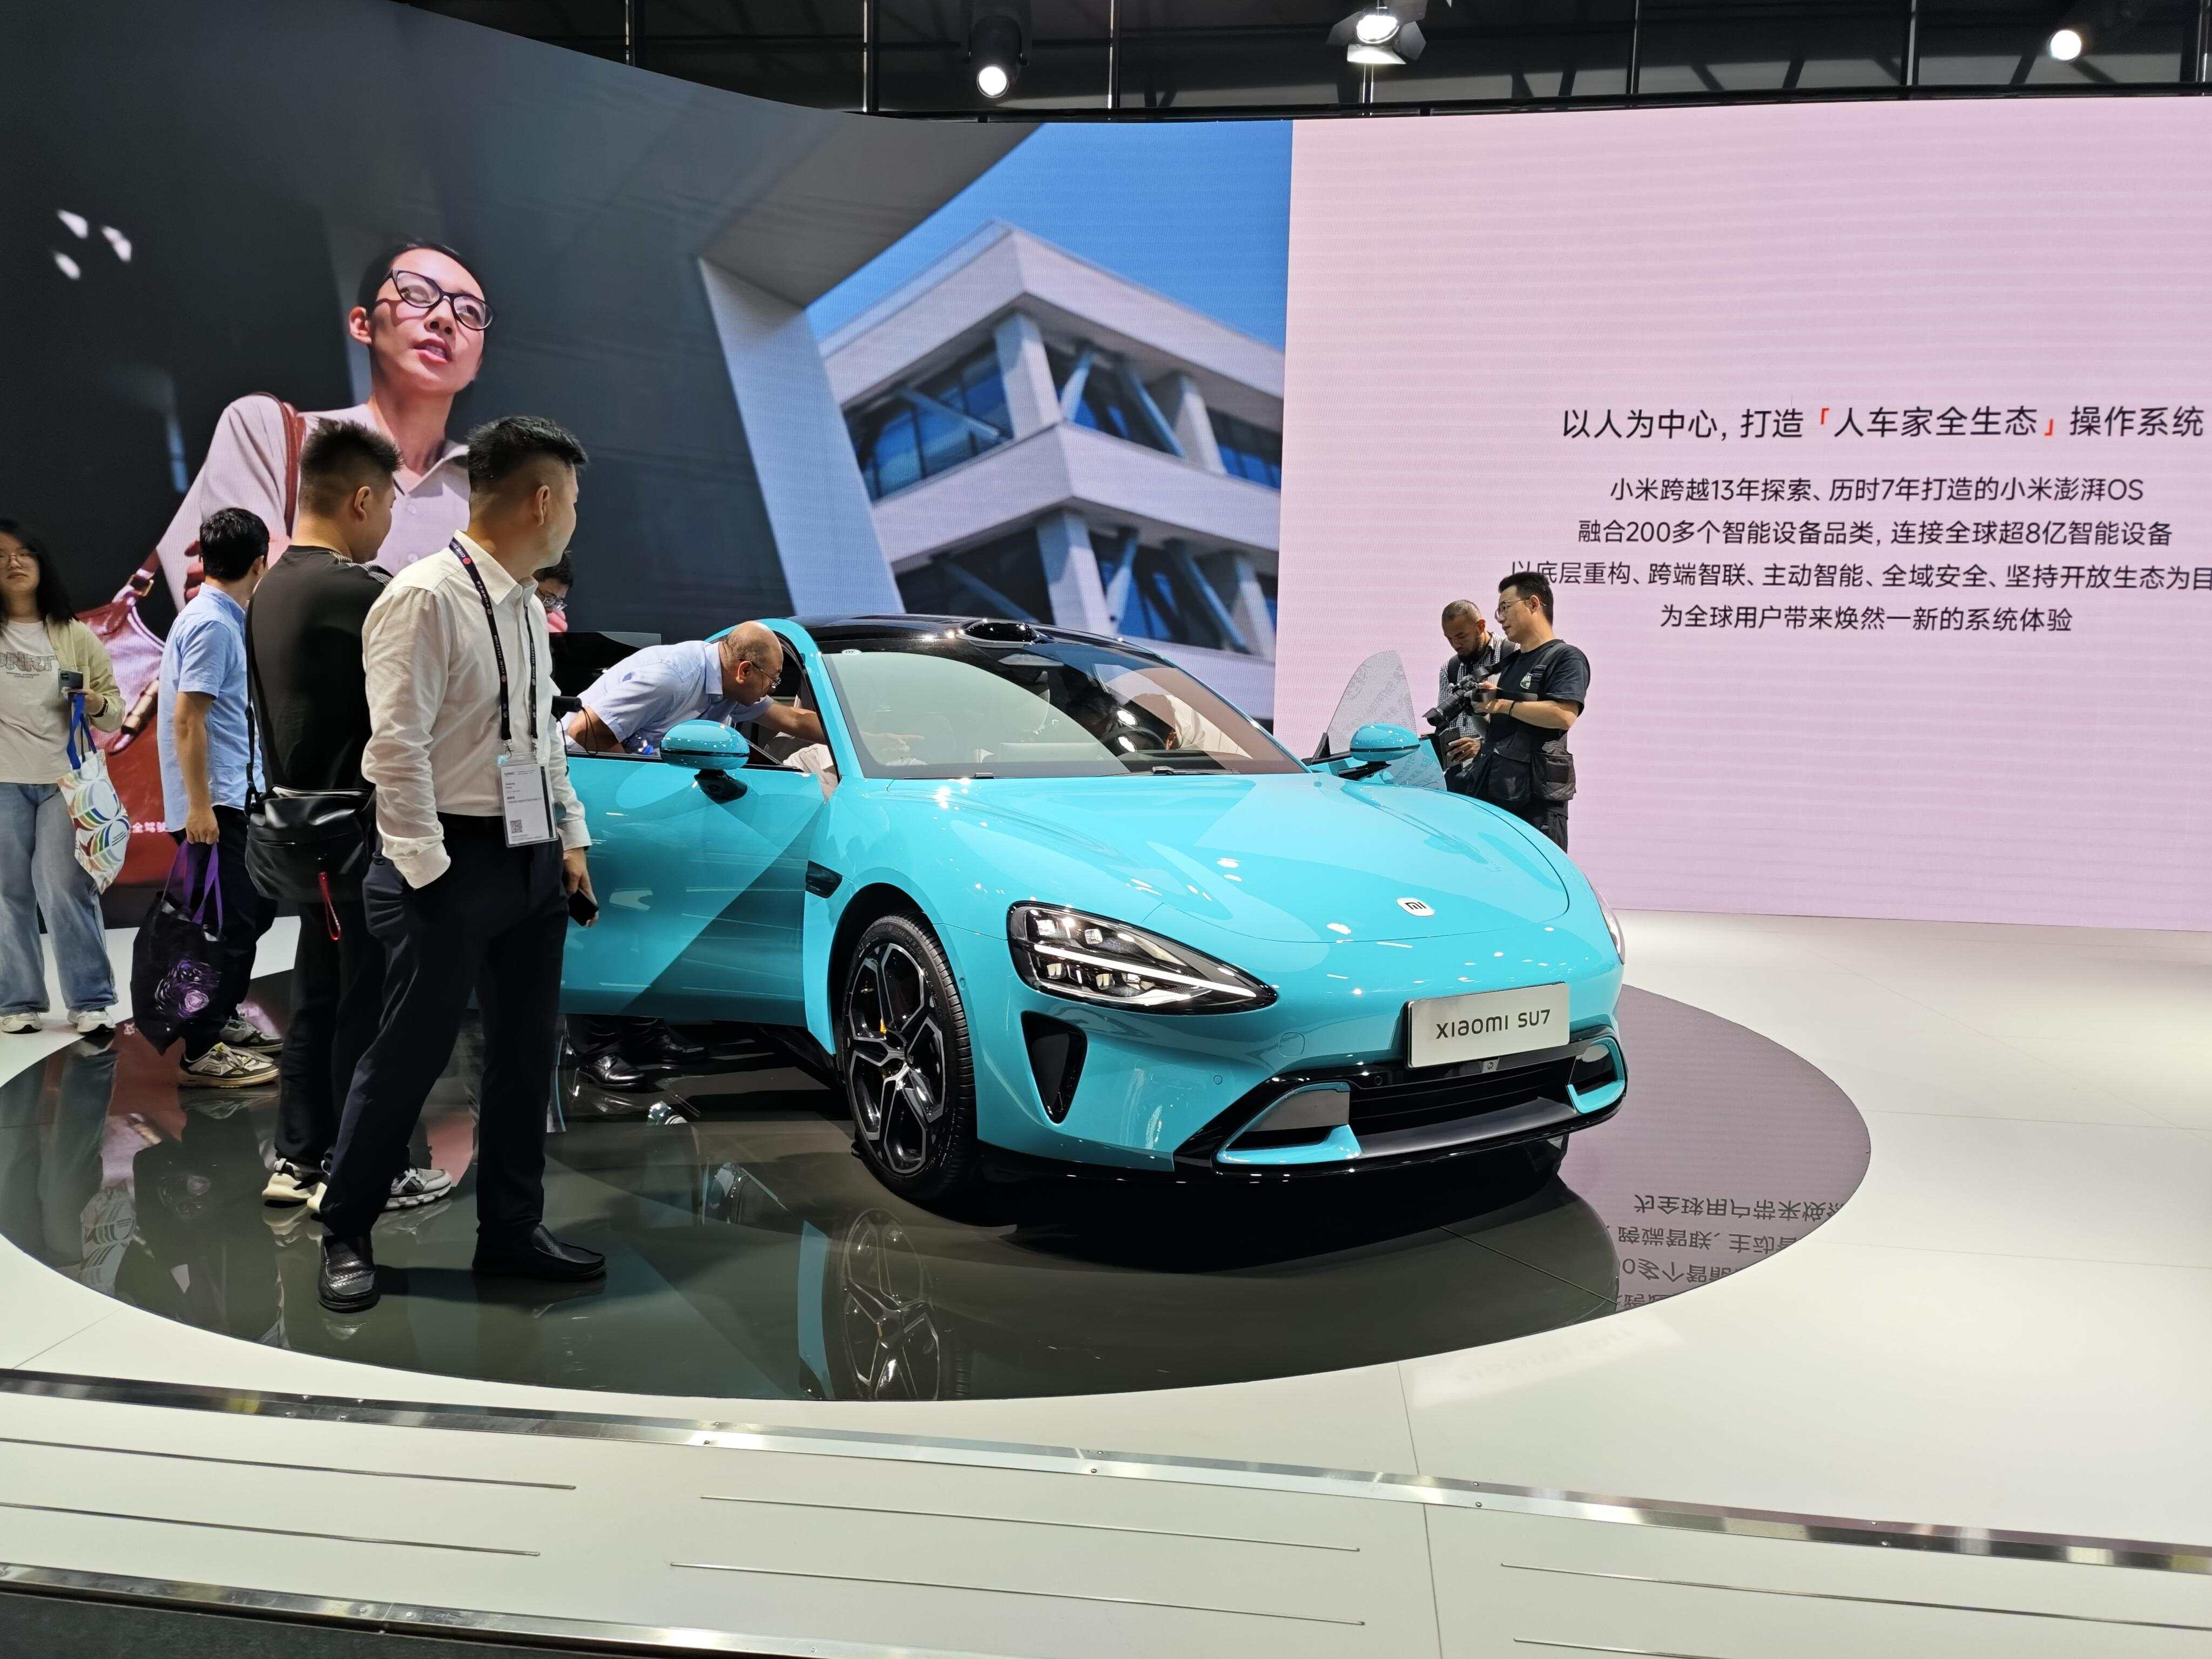
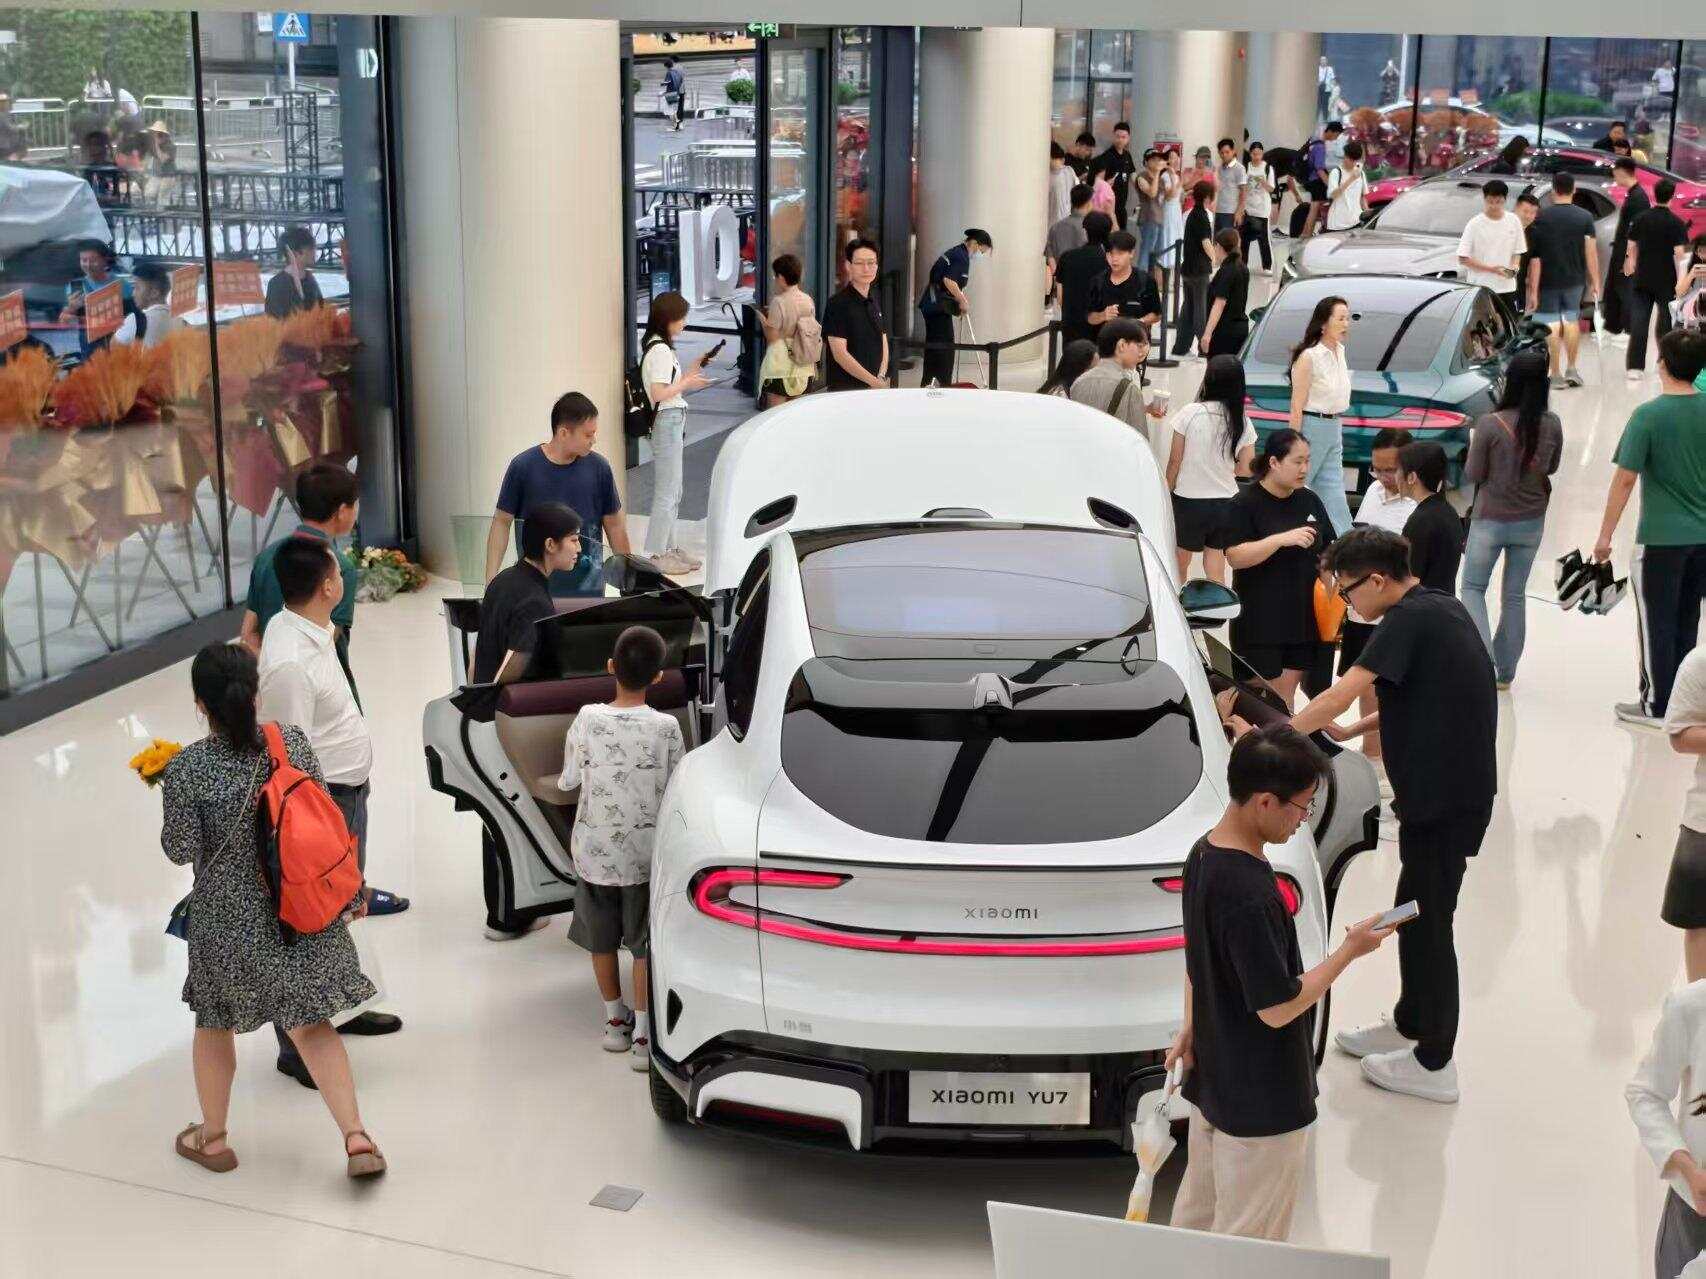
小米与小鹏的双双破5万,标志新势力第二梯队正式脱离3万量级的“困局”。小米汽车迈过5万台大关,新系列“澎程”迎来上市后首个完整交付月——这是小米从纯电双车跨入“纯电+增程”双线作战的标志,直接切入了理想、问界盘踞多年的增程SUV腹地。小鹏10月交付50237台,创单月历史新高,其中海外市场1.3万台,同比暴涨166%;MONA L05上市、XPENG AI ENGINEERING解决方案开放、广州全域L4级Robotaxi示范运营资格获批,三条曲线同时发力。传统车企中,东风集团的奕派科技今年累计交付整车178674辆。其中,海外市场延续增长势头,累计出口同比增长36%。随着双品牌产品阵容持续焕新、智能化技术加快落地,奕派科技进一步夯实发展基础,释放增长新动能。
与之形成反差的是理想汽车,10月交付29025台,同比下滑8.6%,环比下滑8.78%;蔚来10月交付34246辆;鸿蒙智行交付33,537辆;深蓝汽车交付32,602辆。在零跑、小米、小鹏组成的新三角面前,曾经的“蔚小理”排位已被改写。
“金九银十”消失不是周期波动,而是增长逻辑的切换
把销量榜单放到大盘里看,才会真正读懂10月。乘联分会数据显示,9月全国乘用车零售161.8万台,同比下降28%;10月1日—25日零售114.5万台,同比下降26%;燃油车9月零售同比降幅超过40%。
“金九银十”的失效,本质是车市从增量市场切换到存量市场的信号,而非简单的周期性疲软。三重错位同时发力:其一,2025年以旧换新规模超1150万辆,超过一半国内零售被政策催热,今年需求进入集中消化期;其二,2026年补贴从定额改为比例核算,报废更新与置换更新补贴均值较去年分别下降约两成和三成,新能源购置税也从全额免征调整为减半征收,政策推力边际递减。其三,汽油价格累计上调,用车成本抬升,燃油车底盘持续萎缩。
更深一层的逻辑变化在于,“旺季专属优惠”的稀缺性被常态化价格战彻底抹平。终端降价、限时权益、地方补贴全年轮番落地,淡旺季的价差越来越小,消费者“再等等会更便宜”的预期被反复强化。乘联分会判断,中国汽车流通协会调查中,54.2%的经销商认为旺季效应明显弱于往年,33.7%认为基本消失。
当前,在“反内卷”导向和盈利压力下,车企四季度也难以复刻往年的压库冲量。前三季度多数车企目标完成率不足六成,库存策略反而趋于稳健,“清库季”取代了传统意义上的“冲量季”。
产业链利润正在重新分配,2027年的关键在于“分化”
销量数据之外,一个被低估的信号是利润结构的变化。2026年上半年,8家上市动力电池企业累计归母净利润508.46亿元,23家主流上市整车企业仅251亿元,电芯企业平均利润率12.9%,整车厂仅3.7%;1—9月汽车行业利润率进一步下探至3.3%,9月单月低至1.4%。这意味着,即便是月销破10万的头部新势力,也在为电池环节和AI成本“打工”。

天使投资人、资深人工智能专家郭涛认为:今年“金九银十”现象首次基本消失,未来可能成为一种常态,这一判断正在被越来越多业内共识所印证。
对此,乘联分会秘书长崔东树给出更具体的判断:2026年车市深跌并非长期趋势的断崖式恶化,而是政策透支、油价冲击、AI成本外溢、消费意愿偏低四类可逆性短期因素叠加的结果;预计全年乘用车零售1850万台,2027年国内车市有望探底回暖,但车市分化仍将进一步加剧。
换言之,2026年不是新势力的冬天,也不是燃油车的冬天,而是“低效率玩家”的冬天。当增长引擎从首购切换到置换,从铺渠道切换到拼产品迭代,那些能在技术、品牌、出海三条曲线同时跑通的企业,才有资格在2027年那2%的均值增长中,分到远高于平均份额的那一块蛋糕。
文、图|记者 潘亮
(来源:羊城派 编辑:张明艳)