长钱持续进场、投融资走向平衡,黄文涛解读A股信心的制度密码


21世纪经济报道 记者 崔文静
证监会主席吴清在2026金融街论坛年会上表示,上市公司年内分红回购2.1万亿元,是同期IPO融资和再融资规模的2.7倍;上半年上市公司共实现营收37.7万亿元,净利润3.6万亿元,同比增长19.5%,创近三年新高。同日,证监会同意首批18只主动ETF注册。
资金端的变化同样有迹可循。据证监会6月17日披露的数据,新“国九条”出台两年多来,社保、保险、年金等中长期资金持有A股流通市值增长85%,净买入A股约1.3万亿元。改革成效究竟如何验证,市场生态又发生了哪些改变?
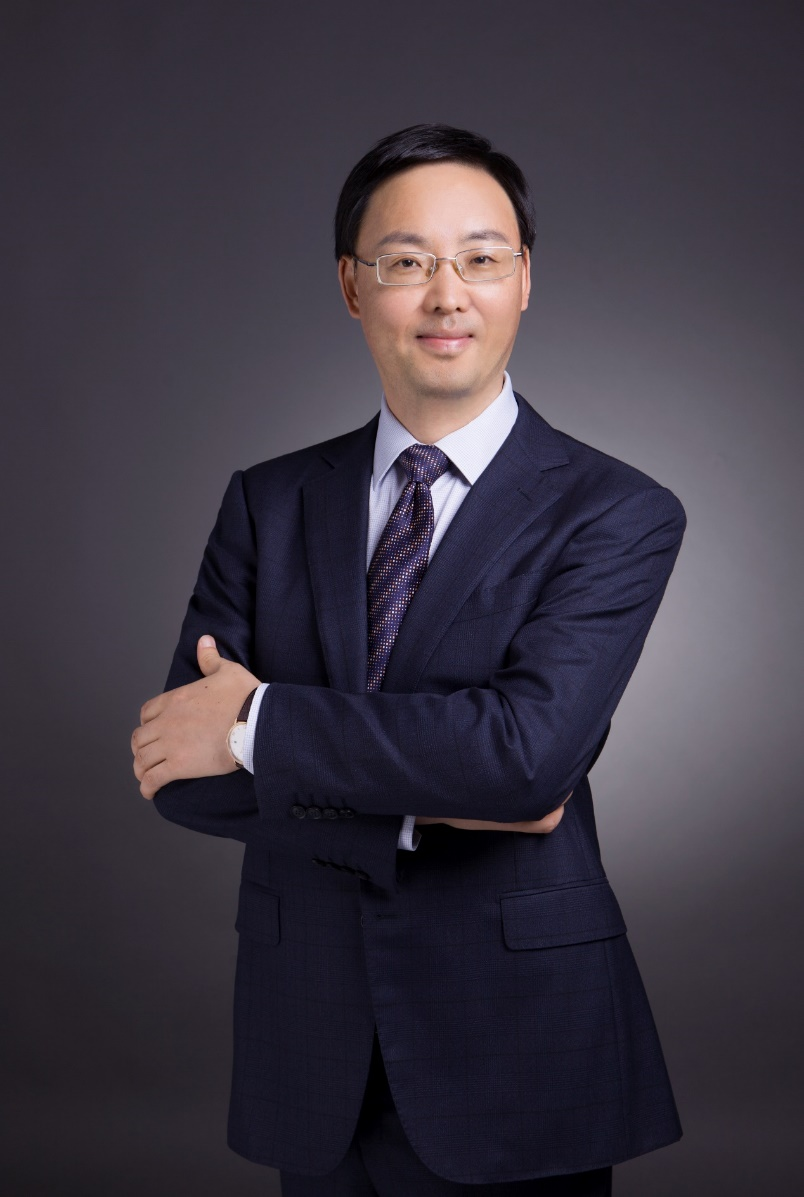
围绕这些问题,21世纪经济报道记者专访中信建投首席经济学家、研究发展部联席负责人黄文涛,就投资者回报、中长期资金入市、制度韧性与投资者应对原则展开对话。
在黄文涛看来,分红回购与长钱入市折射的并非短期脉冲,而是市场生态的深层变化。支撑这一变化的,是发行上市、分红回购、中长期资金入市、退市与稳市等一系列制度的持续完善。
分红回购2.1万亿元:从偏重融资到投融资平衡
21世纪:年内上市公司分红回购达2.1万亿元,这组数据说明了什么?
黄文涛:这是非常有标志性的一组数据,清晰地反映了当前A股市场生态正在发生深刻、积极的变化,表明了资本市场在投资端与融资端的日趋平衡,资本市场回归到“金融为民”的初心,满足了有效回报投资者的要求,充分体现了资本市场在我国金融强国建设征程中的政治性和人民性。我认为可以从以下两个方面来看待。
第一,资本市场正在加速迈向投融资更加协调的新阶段,投资者回报的权重显著提升。投资和融资是资本市场的一体两面,进一步健全投资和融资相协调的资本市场功能,是“十五五”时期资本市场高质量发展的重要保障。回顾资本市场的发展历程,融资渠道建设和服务企业发展的能力提升较快,而持续、稳定回报投资者的机制则经历了逐步完善的过程。
新“国九条”政策发布后,资本市场从过去偏重融资功能,转向投融资平衡、更加重视投资者回报的新阶段,出台了一系列政策举措,包括在发行上市源头前置分红要求、将分红情况与风险警示挂钩、优化分红回购的工具与节奏等,搭建了一整套稳定、可持续的投资者回报框架。可以说,当前分红回购亮眼的数据表现,不是偶然的短期脉冲,而是前期政策“播种”、制度“生根”之后,迎来的阶段性成果和收获。
第二,这组数据充分体现了上市公司盈利韧性充足、现金流扎实,企业经营基本面稳健向好。分红、回购的资金主要来源于企业的自由现金流,敢于持续大额分红回购,本身说明上市公司盈利质量持续改善,经营现金流充裕。在当前宏观环境下,优质企业主动选择分红、回购,既是对自身长期发展有信心的体现,也是企业治理走向成熟的标志。在全球增长不确定性偏高的环境下,这批能够持续稳定兑现现金流回报的优质资产,形成了确定性收益的资产底座,也成为提升人民币资产全球吸引力、吸引海内外长线资金配置的重要支点。
中长期资金入市:压舱石、定价锚与改革推进器
21世纪:据证监会披露,新“国九条”以来,社保、保险、年金等中长期资金持有A股流通市值增长85%。这批长钱改变了什么?
黄文涛:中长期资金的持续入场,不是简单的资金增量,而是投资者结构、定价规则、公司治理等一整套生态的缓慢重塑。
第一,它是市场的压舱石,优化投资者结构、增强市场逆周期韧性、平抑短期非理性波动。社保、保险、年金承担着长期保障和支付责任,负债久期长、考核周期长,天然具备逆周期配置属性,市场过热时适度减仓、市场低迷时主动承接,形成内生稳定力量。
第二,它是估值的定价锚,重塑A股定价体系,引导估值向基本面、长期现金流回归。在长钱的股东投票、调研沟通、配置偏好引导下,上市公司分红意愿持续增强,愿意通过稳定分红、股份回购回馈股东,形成正向循环,为硬科技、新质生产力赛道提供合理估值环境,扭转过去“炒小炒差”的定价偏差,推动价值投资、基本面投资在市场定价中发挥更大作用。
第三,它是改革的推进器,从资金准入进一步延伸到考核、治理和投资者回报。2025年出台的中长期资金入市实施方案明确,国有保险公司净资产收益率当年度考核权重不高于30%,三至五年周期指标权重不低于60%。这是一项重要的激励机制调整:只有降低短期业绩对决策的支配,长期资金才更有条件按照长期价值投资的逻辑行事。
今年首批18只主动ETF顺利获批注册,是投资端改革落地的标志性产品创新,作为中长期资金配置的新载体,填补了场内主动权益工具的空白,进一步打通储蓄向权益资本转化的通道。
韧性与信心的制度来源:五个方面缺一不可
21世纪:资本市场的韧性和信心,制度支撑从何而来?
黄文涛:我认为,支撑资本市场韧性和信心的制度来源,归根到底,是一套能够持续改善资产质量、保护投资者权益,并在受到冲击时维持市场正常运行的机制。韧性体现为市场承受冲击、修复功能的能力;信心则来自投资者对规则、权利和长期回报的合理预期。两者都需要具体制度支撑,至少包括以下五个方面:
一是发行上市、持续监管、公司治理和分红回购制度不断完善,推动上市公司提高质量,夯实市场的盈利与现金回报基础。真实、可持续的盈利现金流,构成市场估值的底层依托,让股价波动锚定企业基本面,脱离单纯的情绪炒作,夯实市场价值根基。
二是中长期资金占比提高,使资金期限与资产期限更加匹配。资金久期拉长之后,能够匹配科创产业、实体企业长周期投入产出的特征,减少追涨杀跌带来的共振波动,增强市场逆周期韧性。
三是信息披露、财务造假惩处、退市和投资者赔偿制度不断完善,降低投资者面临的非经营性风险。以信息披露为核心压实上市公司、中介机构责任,同时加大对财务造假、虚假陈述等违规行为的处罚力度,常态化退市机制持续出清劣质标的,压缩违法违规的套利空间。
四是稳市工具、跨市场风险监测和流动性支持机制逐步健全,防止短期冲击演变为系统性风险。在市场出现阶段性压力的时候,能够及时提供必要流动性托底,阻断风险跨环节传导,守住不发生系统性金融风险的底线。
五是发行、并购、再融资等制度更加适应科技创新,使资本市场能够持续吸纳新经济、新产业。资本市场得以源源不断吸纳新质生产力相关主体,产业层面持续注入优质增量资产,打开长期增长空间,为市场信心提供产业源头支撑。
归根结底,韧性和信心来自规则可预期、违法有代价、回报可验证、风险有处置。
普通投资者的三条原则与中长期信心
21世纪:普通投资者该守住哪些原则,如何看待中国资本市场中长期前景?
黄文涛:对于普通投资者,我认为有几条原则值得时刻坚守:一是要与自身风险偏好和承受能力相匹配。仓位应当结合家庭资产负债、收入稳定性、未来支出和心理承受能力综合确定,不能简单照搬他人的比例。
二是要实现资产结构上真正的分散,而不是形式上的分散。持有多只股票或多只基金,并不必然意味着分散投资。如果底层都集中在同一行业、同一种风格,遇到共同冲击时,仍可能同时下跌。判断分散程度,要看资产背后的收益来源和风险因素。
三是要有独立投资决策和判断,避免被市场情绪裹挟左右。普通投资者很容易被盘面涨跌、热点传闻、短期舆论带节奏,在恐慌时跟风抛售、在狂热时追高入场,本质上是用别人的情绪代替自己的判断。要建立好自己的判断标尺,过滤信息噪音,回归投资基本面,才更容易分享企业长期成长和分红回报带来的长期收益。
我们对于中国资本市场的中长期前景有十足的信心、耐心和决心。一方面,我国资本市场受到资金流入、科技创新、制度改革、消费升级等四重因素驱动,为市场中长期发展提供支撑。四重力量有助于夯实市场中长期回报基础,但四者并非同步爆发,而是次第兑现、交替发力,叠加外部流动性、地缘政治、风险偏好等高频扰动,市场中枢抬升必然伴随反复震荡,这也是我们需要保持耐心的核心原因。
另一方面,我国的宏观经济环境、政策制度环境与资本市场环境为投资者提供了扎实的确定性基础。宏观经济方面有超大规模市场、完整产业链、丰厚工程师红利、较高储蓄率等长期禀赋,政策制度方面有适度宽松的货币政策、更加积极的财政政策和具有逆周期调节能力的稳增长政策协同发力,资本市场方面有日益丰富的稳市工具、人民币资产重估趋势和不断深化的中长期改革举措,这些确定性底座是支撑我国资本市场应对阶段性波动和外部冲击的耐心基础与信心根基。
(作者:崔文静 编辑:姜诗蔷)
南方财经全媒体集团及其客户端所刊载内容的知识产权均属其旗下媒体。未经书面授权,任何人不得以任何方式使用。详情或获取授权信息请点击此处。