超跌反弹随时触发?十大券商策略来了
来源:财联社
本周,A股市场震荡调整,主要宽基指数回调。全A指数跌5.85%。科创50、创业板指、北证50回调幅度居前,均跌超10%,上证50相对抗跌。从行业来看,银行、石油石化、食品饮料涨幅靠前,通信、电子、计算机跌幅靠前。后市市场如何演绎?且看最新十大券商策略汇总。
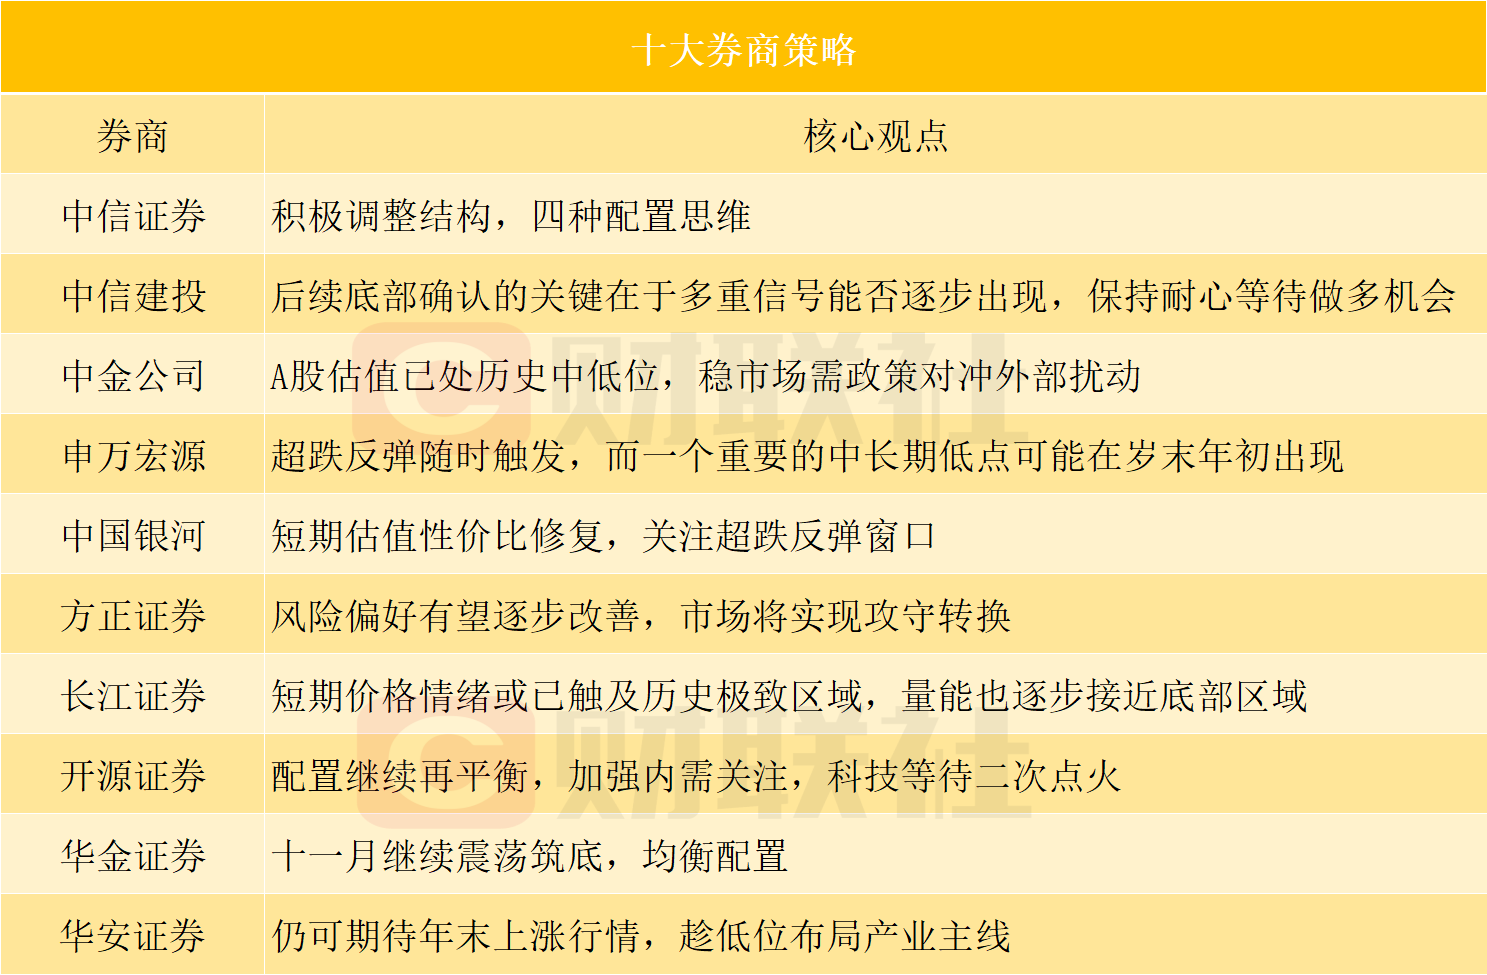
中信证券:积极调整结构,四种配置思维
我们提出四种配置思维来应对当下的市场。一是稳健回报策略,核心是围绕高股息或具备供给出清潜力的行业,在需求线索混沌的阶段聚焦供给的变化。二是预期演绎策略,类似于“2022年的航空和酒店”,找到市场对基本面一致看空,持仓比例极低的板块,拿到最终政策变化的时点再兑现,只做估值修复博弈。三是海外利率回落策略,把北美AI投融资预期修正、海外长端利率相应回落作为宏观前提,待市场修正EPS预期后,看非AI领域的制造业出海和资源股能否走出短期需求抑制。四是赛道热度+筹码出清策略,类似于找寻“2022年的户储和逆变器”,以新领域需求的超预期爆发作为抄底科技的时机,寻找机构和活跃资金能够共振的领域,而非简单博弈“无机”。我们认为四种策略都有获取相对收益的潜力,适合不同收益-风险偏好的资金,市场的资金面压力决定了哪类策略阶段性占优。
中信建投:后续底部确认的关键在于多重信号能否逐步出现 保持耐心等待做多机会
中信建投证券认为,近期市场继续处于9月底以来的第二轮去杠杆过程中,本周A股由此前单边下跌转为高波动震荡,当前市场压力主要来自三个方面:一是中东地缘局势反复油价高位,叠加法国等经济体局部债务风险及美联储后续加息预期,海外流动性偏紧;二是海外三季报好坏参半;三是国内流动性压力尚未完全消化,绝对收益资金的减仓担忧仍在。积极信号在于,10月以来稳市资金已陆续入场。后续底部确认的关键在于稳市资金增量,以及融资资金企稳、ETF承接延续、前期领跌板块对利空不再创新低等信号能否逐步出现。历史经验表明,中期底部形成往往较为波折,保持耐心,等待做多机会。配置上建议防御优先、等待抄底机会,以银行、煤炭、公用事业及港股红利等红利资产作为核心底仓;进攻方向关注物理AI、商业航天等成长主题轮动,并跟随稳市资金节奏,重点跟踪ETF显著放量的方向。
中金公司:A股估值已处历史中低位 稳市场需政策对冲外部扰动
中金公司研究部国内策略首席分析师李求索表示,近期A股估值调整主要受多重外部输入性风险影响,以资金和情绪面扰动为主,当前估值回缩幅度与基本面趋势差距明显。从稳市场角度看,“便宜”转化为实际配置行为,需要迅速改善和扭转投资者预期,加强稳增长、稳市场、稳预期方面的政策应对。
申万宏源:超跌反弹随时触发,而一个重要的中长期低点可能在岁末年初出现
本周市场反弹尝试再次被产业冲击打断,但调整延续后,超跌反弹的条件进一步改善:长期性价比出清时间表更近,短期性价比指标更加普遍地指向高性价比。各类资金进一步减仓,重建资金供需平衡的条件也改善。我们维持眼下超跌反弹随时触发,而一个重要的中长期低点可能在岁末年初出现的判断。
中国银河:短期估值性价比修复,关注超跌反弹窗口
指数经历前期深度调整后,短期估值性价比修复,关注超跌反弹窗口,风格再平衡的演化节奏值得重点跟踪。
配置机会:关注“杠铃”策略,在弹性资产与防御底仓之间均衡布局:“杠铃”的进攻端是前期超跌后的成长板块修复弹性;防御端以红利资产构建组合底仓,中长期布局金融、公用事业、煤炭等板块;政策持续推动重大项目加速落地和实物工作量形成,关注电网、储能/电力配套、建材、工程机械等环节。
方正证券:风险偏好有望逐步改善,市场将实现攻守转换
我们认为,进入11月之后,负面因素逐步缓解,风险偏好有望逐步改善,市场将实现攻守转换。
配置策略建议:市场企稳看科技,形成趋势看内需,中期维度关注三方面配置机会,一是科技成长的超跌反弹,关注前期跌幅较大的双创与硬科技,以及科技成长中具备产业催化的机器人、AI应用和医药;二是重视内需与顺周期板块的配置价值,包括地产基建链以及部分消费品;三是对于货币政策变化反应最为直接、低估值、能够稳指数的非银金融。
长江证券:短期价格情绪或已触及历史极致区域 量能也逐步接近底部区域
近期市场持续调整主要源于全球宏观利率高企导致股票贴现率上升拖累估值水平,还有对AI供应链的远期担忧,即美国AI资本开支增速潜在放缓以及国别之间硬件端利润分配不均匀的问题,科技和红利的相对走势显著分化。核心结论是短期价格情绪或已触及历史极致区域,量能也逐步接近底部区域,存在超跌反弹的基础。但杠杆资金、机构筹码、行业拥挤度等指标显示需等待更长时间进行出清,需耐心等待反转信号,配置上,维持杠铃策略,继续关注红利、自由现金流、小微盘和主题方向(物理AI、商业航天、中东地缘摩擦等)。
开源证券:配置继续再平衡,加强内需关注,科技等待二次点火
当前市场处于“后拥挤时代”,旧叙事未破、新叙事未立,配置继续重视四个方向:(1)红利:7月以来持续强调其再平衡价值,资金负反馈尚未结束,四季度仍具备配置价值;(2)小微盘:交易结构优势尚未完全消失,但需关注风险偏好和流动性变化;(3)内需消费:此前提出的内需政策窗口逐步临近,盈利斜率放缓提升政策发力必要性,叠加消费板块低估值、低预期,重视潜在预期差;(4)科技:长期产业叙事未破,但短期缺乏新增积极强逻辑,继续关注G与ΔG共振方向,等待新的产业催化和资金右侧确认。
华金证券:十一月继续震荡筑底,均衡配置
当前来看,A股11月可能继续震荡筑底。(1)11月政策和外部事件可能偏积极。一是11月政策仍可能偏积极。二是11月外部风险仍可能有限:首先,美国中期选举后美伊冲突有进一步升级的可能;其次,11月中美关系可能保持平稳。(2)11月经济和盈利可能修复回升。一是11月经济可能继续低位有所修复:首先,11月地产投资可能继续偏弱,制造业投资和基建投资增速可能企稳有所回升;其次,11月出口同比可能继续维持较高增速;最后,11月消费增速可能继续企稳有所回升。二是11月企业盈利可能继续处于上升趋势中。(3)11月流动性可能维持宽松。一是11月宏观流动性可能维持宽松:首先,美联储短期可能难连续加息;其次,11月国内央行可能继续加大资金投放。二是11月股市资金流入可能边际改善。11月行业配置:建议均衡配置超跌的科技成长和低估值蓝筹等行业。
华安证券:仍可期待年末上涨行情,趁低位布局产业主线
FOMC会议、机构持仓等扰动已落地,三季报扰动也基本结束,尽管美伊扰动仍有不确定性但市场已然超跌,考虑11月起机构年末排名冲刺和春节躁动预期提前将有助于凝聚市场共识,因此当前时点不宜惯性悲观,年末反弹行情或将到来。本轮年末反弹行情正好对应成长产业景气周期投资框架第二阶段尾声加速上涨期,按历史规律,中性预期可以设定为持续时间1个月左右,成长风格15%、主线行业20%左右且产业主线表现领先的行情,因此首选布局AI上中游硬件方向。
(来源:财联社 编辑:杨柳婵)