科技午后反包!半导体设备久违反弹,北方华创、华海清科大涨超6%,发生了什么?


11月第一个交易日,A股科技上演午后反攻!多家半导体设备龙头领涨,北方华创、华海清科大涨超6%,拓荆科技涨超6%;半导体材料龙头安集科技、沪硅产业分别上涨18%、10%。截至发文,半导体设备ETF招商(561980)标的指数盘中大涨超4%!
久违反弹的背后是板块积压已久的超跌动能。截至10月底,半导体设备ETF招商(561980)前十大权重股下半年来跌幅高列40%-55%区间。板块估值回落后与基本面形成背离:除中科飞测与未披露三季报的中芯国际外,Q3中微公司、寒武纪、拓荆科技、长川科技、安集科技多家权重业绩高增,归母净利同比增幅均在1倍-3.4倍之间。
其中,中微公司、拓荆科技扣非利润增速显著高于收入,规模效应逐步显现;北方华创受研发及销售投入增加、毛利率下降影响,利润增速低于收入。后道设备方面,长川科技利润增速显著高于收入,测试需求景气推动盈利弹性释放。
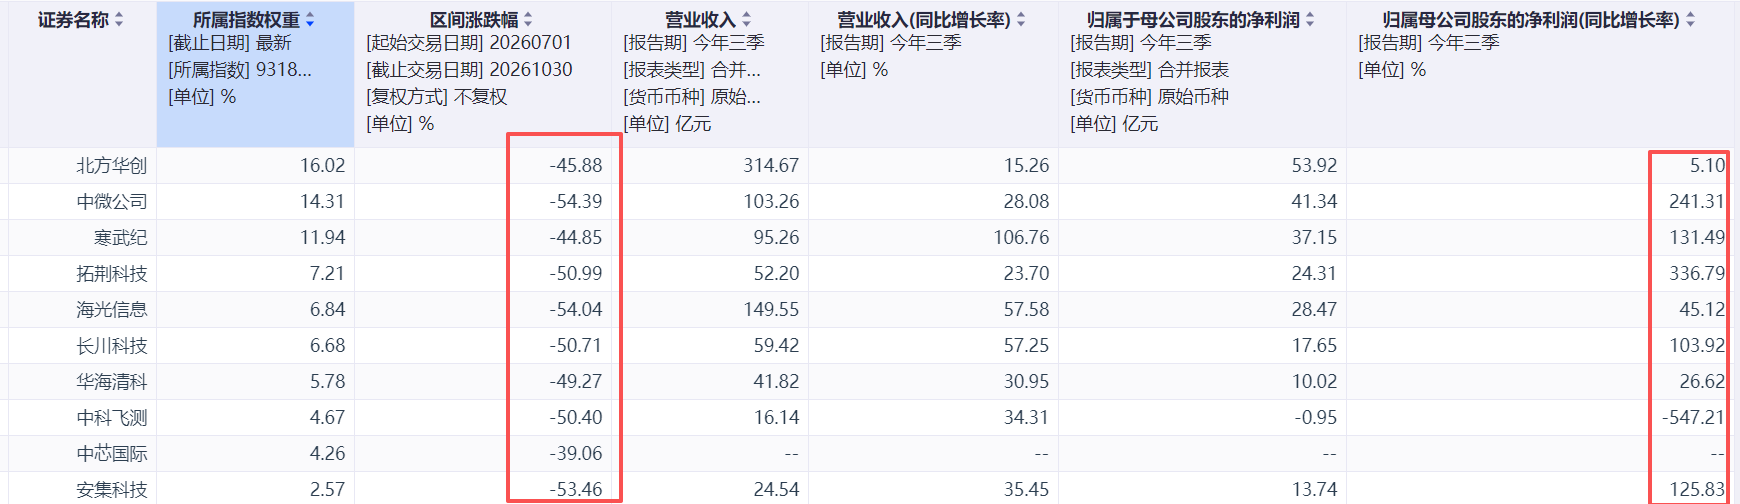
指数整体来看,半导体设备ETF招商(561980)跟踪的中证半导体产业指数Q3营收同比+56.29%、净利同比+60.65%,分别连续14、9个报告期连续增长,其中营收增速更是创近5年新高。
东吴证券指出,AI算力建设带动先进逻辑、先进存储及先进封装设备需求,国产设备在客户验证、量产导入和份额提升方面仍有较大空间,有望受益于行业beta与国产化alpha延续高景气度。
万联证券也认为,国产算力建设方兴未艾,算力产业链中高景气细分赛道如PCB、存储、MLCC等需求旺盛,均处于景气扩张周期,亦有望提振上游设备、先进封装等需求,或可关注PCB、MLCC、半导体设备及材料、先进封装等产业链投资机遇。
从估值情况来看,截至2026年11月1日,SW电子板块PE(TTM)为38.01倍,2019年至2026年11月1日SW电子板块PE(TTM)均值为56.85倍,行业估值低于近年中枢水平。拥挤度较上半年也大幅回落,据华创证券统计公募三季报,Q3公募基金减配电子在行业中最为显著,持仓环比大幅-6.9%。
展望后市,国海证券认为,AI产业链拥挤度仍处在调整消化阶段。目前PCB及半导体设备由相对高位回落至中等位置,情绪多数处于中低位调整,半导体材料、MLCC、国产算力芯片、光通信等方向则处在相对低位。后续应关注A股三季报能否为中低拥挤度方向带来资金回流与修复机会。
(本文机构观点来自持牌证券机构,不构成任何投资建议,亦不代表平台观点,请投资人独立判断和决策。)
(作者:赵阳 编辑:赵阳)