城商行众生相:江浙冲刺扩表,京沪调结构、排风险


五家头部城商行在规模扩张上呈现明显的策略分化:江苏银行、宁波银行、南京银行这三家江浙银行加速扩表,北京银行主动缩表提质,上海银行则处于调整期,致力于存量风险化解
21世纪经济报道见习记者杨梦鸽
日前,江苏银行、宁波银行、北京银行、南京银行、上海银行五家头部城商行三季报已全部披露。
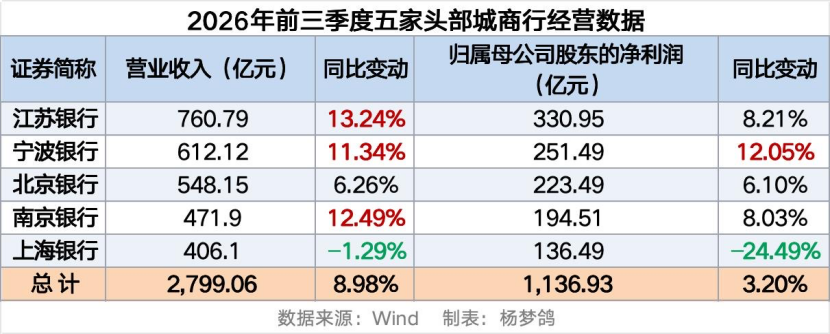
2026年前三季度,五家头部城商行合计实现营业收入2799.06亿元,同比增长8.98%;归母净利润1136.93亿元,同比增长3.20%。
从营收结构来看,利息净收入仍是营收的核心支撑,合计2023.61亿元,同比增长13.09%,贡献了全部营收的72.30%。非利息净收入合计775.45亿元,同比微降0.45%;其中手续费及佣金净收入合计188.04亿元,同比下降2.87%。五家城商行非息端收入整体走弱,中间业务的分化突出。
江苏银行坐稳“头把交椅”,宁波银行站上4万亿关口
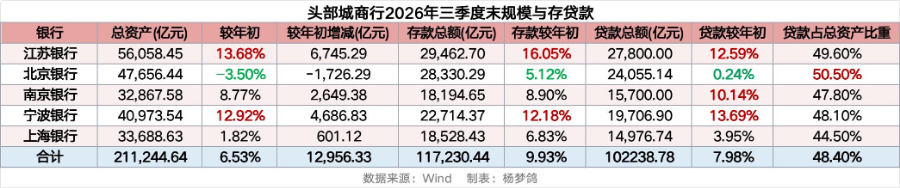
截至2026年9月30日,头部城商行资产合计21.12万亿元,较上年末增长6.53%;负债总额19.54万亿元。
江苏银行资产规模坐稳“头把交椅”,是唯一一家超越5万亿的城商行,北京银行位列第二,宁波银行资产规模首次超越4万亿,位居第三。上海银行、南京银行资产规模均在3万亿以上,且差距在千亿之内。
具体来看,江苏银行和宁波银行的总资产和存贷款规模均实现两位数增长,江苏银行是存款增长最快的城商行,宁波银行贷款增速最快;
北京银行的资产规模较年初有所收缩,存贷款规模增速最缓,也是唯一一家贷款占总资产比重超过50%的银行;
南京银行规模增长较为均衡,贷款增速高于存款和总资产增速;上海银行扩表相对平缓,总资产和贷款增速相对不高。
整体而言,五家头部城商行在规模扩张上呈现明显的策略分化:江苏银行、宁波银行、南京银行这三家江浙银行加速扩表,北京银行主动缩表提质,上海银行则处于调整期,致力于存量风险化解。
从经营数据来看,五家头部城商行前三季度合计营收2799.06亿元,同比增长8.98%,头部城商行营收总量保持扩张,但个体分布并不均衡:
江苏银行以760.79亿元的营业收入,330.95亿元的归母净利润领跑。
宁波银行营业收入突破600亿元,营业收入和归母净利润增长均超过10%,利润增速12.05%为五家最高。
北京银行经营数据较为平稳,营收净利润双增均超6%。
南京银行营收471.90亿元、归母净利润194.51亿元,同比分别增长12.49%和8.03%,营收增速仅次于江苏银行。
上海银行营收406.10亿元、归母净利润136.49亿元,同比分别下降1.29%和24.49%,该行在三季报中解释,受个别房地产、建筑业存量客户经营及偿债能力弱化影响,该行主动下调资产分类、加快个案风险化解,并相应加大拨备计提。
利息净收入普增,非息分化
从收入结构看,五家头部城商行利息净收入均实现正增长,非息收入整体收缩,中间业务分化突出,五家银行中仅两家手续费及佣金收入实现正增长。
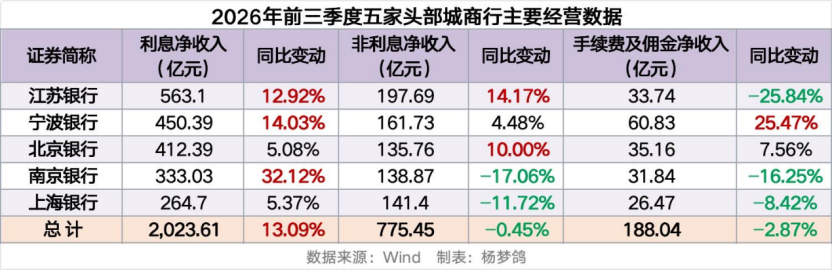
具体来看,南京银行利息净收入同比增长32.12%,增速在五家中最高。此前南京银行方面回复21世纪经济报道记者表示,主要系增加了对公信贷投放,提高生息资产占比,从而拉动了利息净收入增长。
据东方证券测算,其计息负债成本率较上年同期下降超过30bp,负债成本改善也对利息净收入形成了支撑。
北京银行前三季度利息收入同比减少3.71%,利息支出压降10.46%,利息净收入因此实现5.08%的正增长。半年报业绩披露期间,21世纪经济报道曾经报道过,面对息差下行的压力,北京银行通过压降高成本主动负债、做大低成本核心存款,有效降低了整体付息成本。据中泰证券研报测算,该行单季年化净息差环比上升2bp至1.25%,资产端收益率环比持平于2.58%,负债成本环比下降2bp至1.38%。尽管该行总资产较年初压降3.50%,但单季生息资产环比增长0.54%,单季度净利息收入环比实现0.5%的正增长。
江苏银行和宁波银行资产端与负债端同时企稳。
江苏银行净息差延续企稳,资产端和负债端定价稳定。据中泰证券测算,江苏银行单季净息差环比提升1bp,资产收益率环比仅下降1bp,存贷款保持扩张。
宁波银行净息差为1.71%,较上半年提升1bp,净息差呈现企稳态势。负债成本改善的同时成本收入比降至27.50%。据浙商证券研报测算,宁波银行三季度负债成本改善幅度大于资产收益率降幅,是单季息差回升的重要原因。其中资产端收益率环比下降1bp,呈现边际放缓态势;负债端成本率环比下降6bp,存款到期红利持续释放。
上海银行利息支出同比下降12.13%,降幅大于利息收入4.99%的降幅。但该行利润表受减值计提影响较大,利息净收入的正增长未体现在利润增速上。
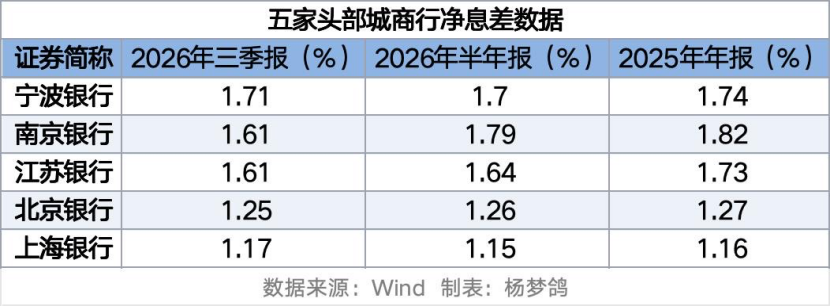
非息收入方面,五家合计775.45亿元,同比下降0.45%,其中手续费及佣金净收入188.04亿元,下降2.87%。非息收入整体承压。
宁波银行和北京银行中收业务实现正增长。宁波银行中收增长25.47%,主要来自财富代销和托管业务。北京银行持续拓展轻资本的中间业务,手续费及佣金净收入35.16亿元,同比增长7.56%。
江苏银行中收下降25.84%,但非息收入整体增长14.17%,主要受公允价值变动由上年同期亏损转为50.58亿元盈利带动。
南京银行和上海银行非息收入分别下降17.05%和11.72%。南京银行手续费及佣金净收入和投资收益下滑,对营收增长形成主要拖累。上海银行非息回落与减值计提增加则同时影响利润。
宁波银行、江苏银行、南京银行资产质量稳健
前三季度,头部城商行资产质量走势分化。宁波银行、江苏银行、南京银行保持平稳,北京银行小幅改善,上海银行由于主动化解不良,不良率阶段性上升。
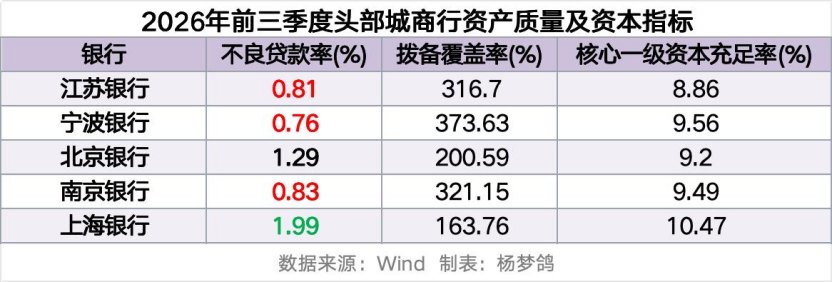
报告期内,宁波银行、江苏银行、南京银行不良率均在0.83%及以下,资产质量稳健。宁波银行不良率为0.76%,与年初持平,拨备覆盖率373.63%;江苏银行不良率为0.81%、较上年末下降0.03个百分点,为上市以来最优,拨备覆盖率316.70%;南京银行不良率为0.83%、与年初持平,拨备覆盖率321.15%、较上年末提高7.53个百分点。
北京银行不良率1.29%,与年初持平,拨备覆盖率200.59%,较年初上升0.38个百分点,核心一级资本充足率较年初提升0.83个百分点。在主动收缩规模的同时,北京银行风险抵补能力有所提升。
上海银行不良率从年初1.18%升至1.99%,拨备覆盖率降至163.76%,前三季度信用减值144.15亿元,同比增长40.43%。
(作者:杨梦鸽 编辑:周炎炎,幸经凤 视频编辑:章启良)
南方财经全媒体集团及其客户端所刊载内容的知识产权均属其旗下媒体。未经书面授权,任何人不得以任何方式使用。详情或获取授权信息请点击此处。