“牛市旗手”集体大涨!分析师:行情拐点或将出现,有望提振估值


政策、业绩、估值三重筑底
21世纪经济报道记者 孙永乐
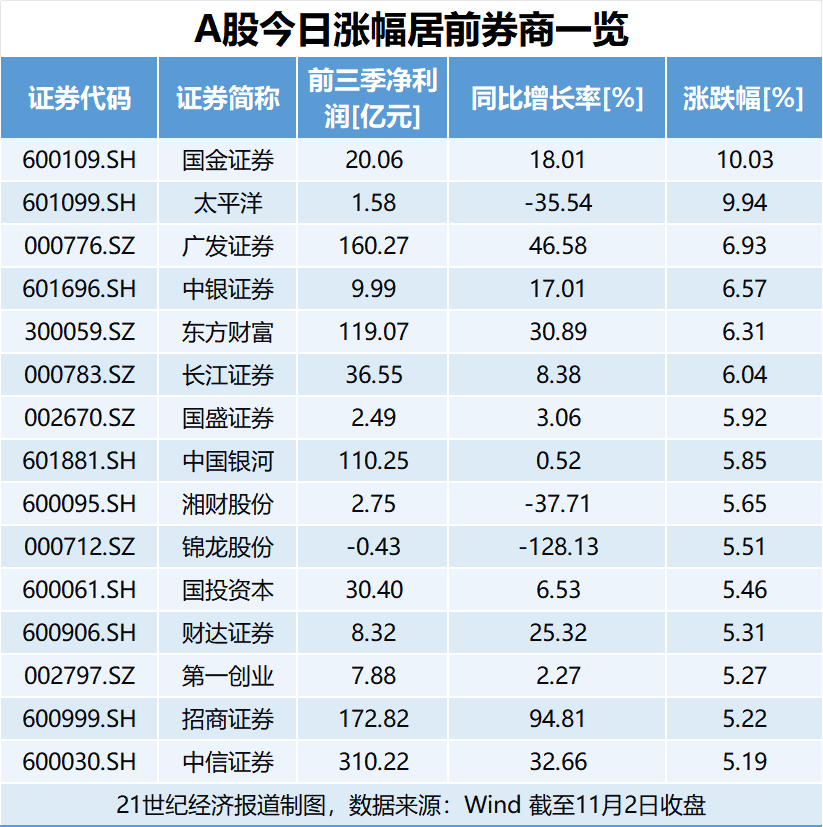
11月2日,素有“牛市旗手”之称的券商板块迎来久违大涨,国金证券涨停,太平洋涨9.94%,东方财富、广发证券涨超6%,中证全指证券公司指数收涨4.60%。
消息面上,中国人民银行、中国证监会11月2日召开会议,研究推动支持资本市场工具使用,20余家证券及基金公司参会。据参会人士透露,中国人民银行即将启动第三次证券、基金、保险公司互换便利(SFISF)。预计中国人民银行将于11月3日发布招标公告,并接受机构申报。
大涨发生在三季报收官之后。Wind数据显示,50家A股上市券商前三季度合计实现归母净利润2255.12亿元,同比增长23.17%,其中34家录得正增长,9家迈入“百亿净利俱乐部”。
但同一批样本中,第三季度单季合计归母净利润降至582.96亿元,同比下降17.48%。38家单季同比下滑,20家降幅超过50%,5家甚至陷入单季亏损。穿透来看,自营投资收入的回落,是拖累单季业绩的主要原因。
头部券商稳住盘子,9家净利过百亿
据Wind数据,前三季度共有9家券商归母净利润迈入“百亿俱乐部”,合计实现归母净利润1506.91亿元,占50家上市券商总净利润(2255.12亿元)的66.82%。
这9家依次为中信证券310.22亿元、国泰海通248.85亿元、招商证券172.82亿元、广发证券160.27亿元、华泰证券150.41亿元、中金公司132.45亿元、东方财富119.07亿元、中国银河110.25亿元、中信建投102.57亿元。
前五家集中度更高。据广发证券非银团队统计,2026年前三季度券商归母净利润CR5占比达50%,较2025年同期提升4个百分点;国金证券非银团队测算,前三、前五、前十头部券商营收同比增速分别达26%、28%、24%,均跑赢行业整体水平。
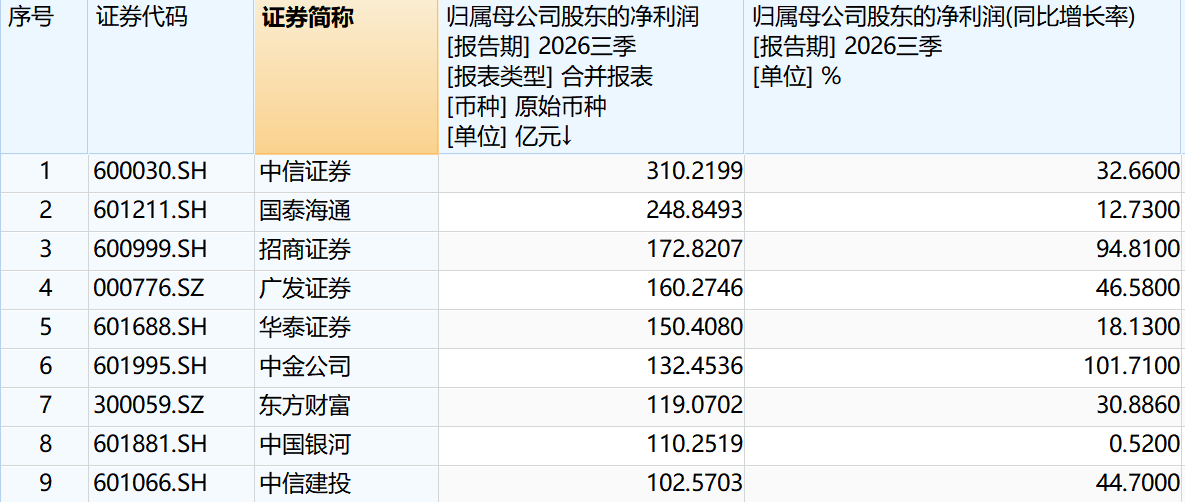
其中,券业“一哥”中信证券前三季度营业收入665.90亿元、归母净利润310.22亿元,同比增长19.31%和33.95%,营收、净利双居行业首位;国泰海通紧随其后,营收589.76亿元、净利248.85亿元,营收增速28.51%快于中信,但净利增速只有12.73%。
招商证券是进步最大的券商。营收341.12亿元、净利172.82亿元,同比增长86.98%和94.81%,净利排名从上年同期的第七位跃升至第三位,营收增速在净利前十的券商中最高;刚刚与东兴证券、信达证券完成“三合一”的中金公司盈利增速更高:营收307.15亿元、净利132.45亿元,同比增长47.95%和101.71%,两项指标均已超过2025年全年水平。
也有掉队的。中国银河前三季度营收225.66亿元,同比下降0.81%,净利110.25亿元,仅增0.52%,是9家百亿券商中唯一营收负增长的。
中小券商盈利一边翻倍,一边腰斩
中小券商这一层的分化,比头部剧烈得多。
Wind数据显示,“百亿俱乐部”以外的41家券商,前三季度净利润合计748.25亿元,同比增长4.51%,远低于头部九家约35%的同比增速。
其中,华安证券前三季度营收87.63亿元、净利50.77亿元,同比增长112.22%和169.56%,净利增速居全行业第一;单季净利29.80亿元,同比增长251.35%,也是单季增幅之首。
该券商在三季报中称,业绩增长主要得益于私募股权投资基金业务、另类投资业务及经纪业务收入同比增幅较大。实际上,最大的变量便是长鑫科技上市带来的投资收益集中释放,公司前三季度投资净收入达60.03亿元、同比增长203%,占营收的近七成。
另外,中泰证券前三季度营收100.07亿元、净利20.97亿元,同比增长12.90%和61.34%,但三季度单季净利只有3.45亿元,同比下降41.41%;西南证券、中原证券前三季度净利增速分别为31.81%和43.59%,属于中型券商里少见的稳健改善。
净利润同比下滑的券商,多与自营踩空或基数有关。国信证券前三季度营收152.05亿元,同比下降20.82%,净利64.98亿元,同比下降28.88%,是营收规模150亿元以上券商中降幅最大的一家;三季度单季净利7.67亿元,同比下降79.66%;申万宏源前三季度营收178.59亿元,下降8.41%,净利71.41亿元,下降10.92%,单季净利降幅达62.21%。
东北证券与东兴证券则是“原地踏步”:东北证券前三季度营收39.37亿元,净利10.17亿元,营收同比增1.95%,净利同比降4.63%,单季净利下降60.24%;东兴证券营收34.85亿元、下降3.47%,净利16.11亿元、微增0.75%,单季净利下降24.85%。
尾部券商部分出现亏损,天风证券前三季度净利仅0.15亿元,同比下降90.34%,单季亏损1.89亿元;太平洋净利1.58亿元,下降35.54%;哈投股份净利1.64亿元,下降69.78%;红塔证券净利5.86亿元,下降32.22%;湘财股份净利2.75亿元,下降37.71%;锦龙股份亏损0.43亿元。
三季度单季掉头,自营投资是主因
自营业务是券商的第一大收入板块,因此三季报累计与单季两组数据的落差,主要来自自营投资收入的大幅缩水。
数据显示,2026年第三季度,上证指数下跌6.16%,沪深300下跌12.49%,创业板指下跌27.80%,科创50下跌30.70%。而去年同期这四个指数分别上涨12.7%、17.9%、50.4%和49.0%,高基数放大了本季的同比落差。
中信建投非银分析师沃昕宇指出,去年同期上市券商当季投资净收入高达745亿元,今年只有349亿元,单项同比减少约396亿元,已经超过336亿元的营收总降幅;国泰海通非银研究团队的测算更加直接:三季度自营环比下降69%,贡献了93%的环比降幅;同比下降56%,贡献了113%的同比降幅。也就是说,营收的下滑绝大部分由投资拖累。
对于自营下滑的具体原因,国泰海通非银研究团队拆成两方面:一是含权类资产波动,权益、固收+、境外三条腿同时承压;二是一二级科创项目估值下行。申万宏源非银研究团队列得更细——去年三季度高基数、主观多头权益调整、二季度科创一级投资浮盈边际收窄、客需中介业务需求回落、境外债交易盘受美联储加息影响。
今年以来,券商科创板跟投账面浮盈一度冲高至210亿元,至9月末已回落近59亿元。开源证券非银首席分析师高超对此的判断是,直投跟投浮盈及其会计确认折扣率对单季利润影响很大,单季利润增速的参考意义有所弱化,更应关注实际利润是否处于合理区间,以及非投资性业务的经营趋势。
此外,自营下滑也加剧了盈利分化。数据显示,前三季度净利润前十券商平均年化ROE为12.8%,第11至20名9.3%,第21至30名6.8%,31名之后仅4.5%,梯队差距还在拉大。
国泰海通非银团队认为,核心的差别在于自营业务的稳定性,大中型券商自营无论是因为风控更严格、风格更稳健,还是因为客需转型使收益率相对稳定,收入贡献都保持在相对稳定水平;但中小券商展业模式更为激进,导致自营收入贡献波动较大。
卖方展望:低估值、低配,等待拐点
券商三季报披露后,卖方研究机构的一致判断是:单季回落符合预期,问题不在基本面,而在估值。
目前,券商股的公募持仓比例、估值处于历史底部。国泰海通非银团队直言,政策、业绩、估值三重筑底,建议增持券商板块。
一是截至三季度末,主动权益基金配置券商比例降至0.54%,位于近10年12%分位数;二是估值处于历史绝对底部,当前券商板块PE、PB分别为11倍、1.0倍,分别位于近5年0%、5%分位数,其中头部券商静态股息率3.5%~5%、PB低于1倍,显著低估。
东吴证券非银首席孙婷也表示,2026年以来资本市场环境持续优化、交投活跃度显著提升,共同驱动非银板块景气度上行;当前公募基金对非银板块持仓仍处于相对低位,低配幅度较大。
国金证券非银首席舒思勤指出,券商板块PB已回调至1.02倍,动态PB应已是破净状态,估值与盈利能力严重错配;2026年前三季度券商年化ROE达8.3%,仍为2022年以来最高值,建议关注相对收益机会。
中金公司研报认为,当下低估、低配的券商板块攻守兼备:一方面,新发主动ETF、稳市资金等增量资金入市背景下,成交额和行情拐点或将出现,有望提振估值;另一方面,板块严重低估下股息率亦有吸引力,尤其是盈利和ROE中枢上行中的优质头部券商。
(作者:孙永乐 编辑:姜诗蔷,张程 视频编辑:章启良)
南方财经全媒体集团及其客户端所刊载内容的知识产权均属其旗下媒体。未经书面授权,任何人不得以任何方式使用。详情或获取授权信息请点击此处。