摩根大通朱锋:四季度呈企稳态势,政策面可进一步宽松稳增长


21世纪经济报道记者 周潇枭 北京报道 今年前三季度我国经济增长4.6%,其中一季度增长5%,二季度增长4.3%,三季度增长4.5%,为实现全年4.5%—5%的经济增长目标奠定良好基础。
9月以来,我国推出了系列稳增长政策,包括加快投放8000亿元新型政策性金融工具、中央财政对符合条件的新增首套住房贷款贴息、央行下调一年期PSL利率、盘活使用5500亿元地方债结存限额。四季度经济走势如何,2027年经济增长目标定在哪里,这些问题为外界所关注。
11月2日,摩根大通中国首席经济学家、大中华区经济研究主管朱锋接受21世纪经济报道等媒体的采访,重点对当前经济形势和2027年经济走势进行了分析研判。
朱锋表示,2026年中国经济的走势可以概括为:一季度实现高增长,二季度增速有所回调,三季度向上修复,四季度则预计呈企稳态势。预计四季度稳增长政策的部分效能会延续到明年一季度,后续季度走势仍需观察。当前增长修复主要由出口、高技术制造业和政策托底推动,经济呈现“生产偏强、需求相对偏弱”的特征。
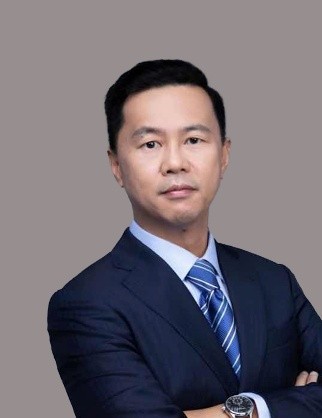 (摩根大通中国首席经济学家、大中华区经济研究主管朱锋,受访者供图)
全球AI投资处于扩张的中段
外贸出口是推动我国经济平稳增长的重要力量。前三季度,我国货物贸易进出口39.94万亿元,同比增长18.8%。其中,出口23.2万亿元,增长16.4%。集成电路、电动汽车、锂电池、风力发电机组等高技术产品实现两位数的高速增长,对前三季度出口增长带动明显。
朱锋表示,中国出口的产品在不断地升级换代,特别是新兴产业表现亮眼,包括AI相关产品、新能源产品等。新兴产业相关的工业制造、投资等数据表现也很好,这为中国相关产品在全球市场上保持较强竞争力打下基础。
朱锋表示,预计2027年外需表现依然强劲,因为全球AI投资和制造业生产仍处于上行周期,会对中国的出口产生正面拉动作用。当然,2027年的出口可能会面临一些挑战:中东战事尚未平息,局势能否逐步缓和仍有待观察;中美谈判和中欧谈判仍有一定的不确定性,但是中国出口整体依然会维持相对强劲的增长。
出口产品的转型升级是支撑中国出口高增长的重要原因之一。朱锋表示,中国的出口产品正从终端消费品向算力硬件、电子元件、电力设备、光学设备和工业基础设施转型。中国产品的主要优势,不仅在于单项技术优势,更在于完整的供应链、快速的工程化和规模化商业应用、较快的成本下降等。今年以来的数据显示,高技术制造业和装备制造业是工业增长的一个重要支撑。
朱锋表示,需要指出的是,9月高技术产品出口增速超过60%,机电产品的出口增速超过40%,如此高的增速是较难持续的。AI相关出口能否持续高速增长,也需要重点突破芯片电子设计自动化(EDA)工具、工业软件、精密设备等瓶颈。当前AI相关产品出口增长强劲,但如果出口增长更多由价格而非出货量推动,其对实际产出、就业和居民收入的带动,可能弱于名义出口数据所显示的强度。
朱锋回应21世纪经济报道记者提问时表示,当前全球科技股的震荡,主要是因为市场从原来“看好AI的需求前景”转向“检验资本回报”。因此,前期科技股估值上升较快,现在投资者对AI相关的瓶颈关注增多,包括算力供应瓶颈、电力约束、芯片出口管制等,投资者也很关注巨额的资本开支如何转化为企业的收入和现金流。
“当前全球AI投资还处于扩张期,并未到尾声。比如,9月中国台湾制造业采购经理指数(PMI)达到近五年高位,新订单和积压订单等数据反映出AI相关需求仍然强劲。我们预计,AI服务器、先进制程芯片、数据中心等投资会延续到2027年乃至之后。因此,2027年全球AI相关投资大概率保持在高位,当然增速可能出现分化,基础模型、通用算力的增长可能放缓,而电网、存储、散热、光模块、定制芯片和企业应用等领域的相关投资有望提速。”朱锋指出。
朱锋还表示,AI投资最终能否形成持续回报,还取决于技术能否嵌入企业流程,以及效率提升能否转化为利润、工资和就业。
可进一步宽松稳增长
我国前三季度社会消费商品和服务零售总额同比增长2.6%,其中服务零售额增长5.0%,商品零售额增长1.0%。
朱锋表示,预计今年中国经济增长4.6%,生产端表现较好,需求端表现较弱。商品消费表现偏弱,部分原因是自2024年3月正式全面实施的消费品以旧换新政策,提前释放了部分汽车、家电需求。9月社会消费品零售总额数据的改善,受中秋假期消费、去年基数较低等因素影响。要推动居民消费的持续改善,需在稳定居民的收入预期、提振就业、稳定房地产市场等方面做更多工作。
朱锋进一步指出,要推动消费的真正改善,还要推进结构性改革。中国经济经过这些年的高速发展,形成了重生产端、重资本积累的惯性,要提升消费能力和意愿、快速转型为消费社会,是需要一定时间的。政策可以加快转型,支持重点应从补贴特定商品转向支持居民,通过完善医疗、养老、育儿和失业保障,降低预防性储蓄,并以服务消费带动就业和收入增长。
今年作为“十五五”的开局之年,不少“十五五”期间的重大项目启动建设,但是整体投资数据表现依然偏弱。前三季度全国固定资产投资(不含农户)同比下降7.2%,扣除房地产开发的固定资产投资下降4.2%。
朱锋表示,基建投资下行的主要原因之一可能在于地方财政困难。今年1—9月,全国共发行用于置换存量隐性债务的再融资专项债券18977亿元,完成全年限额2万亿元的95%,三年6万亿元置换隐性债务限额发行进度达到98.3%。但是地方财政面临较重的存量债务负担。
他进一步指出,制造业投资下行,是经济面临下行压力的反映,另外也跟中国当前的新旧动能转换有关。当前中国制造业在向高端制造业和高技术制造业转型,但是很多传统产业包括纺织业等可能处于停滞阶段。AI、人形机器人等新兴产业投资增长很快,但是新兴产业占比较低,对整体制造业投资的带动作用有限。另外,要推动投资止跌回稳、推进就业,需要重点抓好民间投资,要进一步提振民企的信心。
“考虑到银行息差在进一步收窄,政策层面对于降息有所顾忌。但是,在经济面临下行压力的时候,不仅要推动隔夜或7天利率保持较低水平,还应该推动中长期利率的下行,包括10年期国债收益率等,这样有助于中国经济加快恢复,但仍需配合需求改善和政策传导增强。”朱锋进一步表示。
朱锋表示,这只是政策建议,而非对近期降息或特定国债收益率水平的预测。降低融资成本只是政策组合的一环,更重要的是中央财政加力、居民收入支持和私人部门预期修复,使已有政策资金真正转化为需求和就业。
(作者:周潇枭 编辑:陈洁,幸经凤)
南方财经全媒体集团及其客户端所刊载内容的知识产权均属其旗下媒体。未经书面授权,任何人不得以任何方式使用。详情或获取授权信息请点击此处。