AI投资成无底洞:7400亿美元砸进去,投资者不愿再踩坑


南方财经 21世纪经济报道特约撰稿 王应贵、黄熠
全球投资者对AI投资的态度彻底改变了。他们以前对AI投资狂热追捧,现在却越来越厌恶科技巨头对AI的持续大手笔投入,也不再相信算力供应奇缺,而是担心AI泡沫可能会破灭。
最近两周,市场对AI投资的情绪极为负面,科技巨头、芯片企业、新云计算服务商等股票大跌,与AI相关的股票价格波动导致整个市场风险急升。
在刚刚过去的10月,标准普尔500指数和纳斯达克指数分别下跌1.13%和5.34%,道琼斯30种工业股票平均指数上涨1.66%;费城半导体指数(SOX)大跌15.36%。个股中,英伟达跌12.53%,谷歌(A)跌18.53%,亚马逊跌4.44%,Meta跌15.53%,博通跌8.18%;高通跌10.86%,美光跌17.69%,超威半导体(AMD)跌20.37%,闪迪大跌33.09%,英特尔股价几乎腰斩,惨跌44.89%。
在整体市场走势不稳的情况下,美债避险功能得以充分发挥,十年期美债收益率由2026年9月底的5.293%跌至10月底的4.929%,导致黄金价格跌6.66%;中东局势未见缓和,西得克萨斯中质原油主力期货上涨13%;比特币由83612.2美元跌至77557.5美元,人气趋淡。
AI是“吞金兽”,科技巨头现金储备堪忧
上周,谷歌、亚马逊、Meta和微软披露了季度财务报表,预计今年这几家科技巨头的资本支出总额将超过7400亿美元。市场认为,这些资金会投向AI基础设施,如数据中心、芯片等。投资者不再为AI投资感到欢欣鼓舞,而是开始算经济账,连续大手笔的投入何时能变现?会不会“烧光”公司现金储备?市场上流传黑石对投资者的警告,即将上市的Anthropic的资信评级达不到投资等级。这意味着,Anthropic的发债利率很高,不会落在6%-7%之间,而是8%左右(投机债券利率)。这一警告无疑重挫了投资者信心。
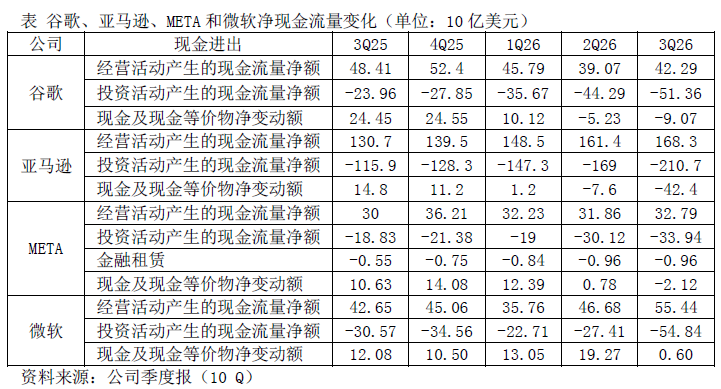
如表所示,谷歌和亚马逊连续两个季度经营活动产生的现金流量净额低于投资活动产生的现金流量净额。此外,谷歌AI应用已拖累了其核心业务收入增速,其搜索引擎的营业收入由2025年第三季度的566亿美元上升至2026年第三季度的634亿美元,增幅却只有12%。最近两个季度,Meta现金及现金等价物净变动额分别为7.8亿美元和-21.2亿美元,直接由正转负,下降速度肉眼可见。相较而言,微软现金储备总体尚可,但今年第三季度却降至6亿美元,远低于此前的百亿美元以上的储备水平。
为了锁定未来算力资源,科技巨头持续扩大资本支出。据季度财报披露,2026年,谷歌资本支出预计不低于2050亿美元,2027年还要增加;亚马逊资本支出将超过2200亿美元;Meta资本支出预计至少1450亿美元;在过去的财政年度里,微软资本支出高达1395亿美元,新的财政年度资本支出将维持在1700亿-1750亿美元之间。
资金从何而来?如果经营活动产生的现金流量净额无法满足投资需求,那么企业只能依赖外部融资。相对于股权融资而言,债券融资不稀释现有股东权益,且成本较低,科技巨头不约而同把目光转向了债券市场。据标准普尔全球市场资讯(S&P Global Market Intelligence),2026年,微软、谷歌、亚马逊、Meta和甲骨文共发行了3260亿美元的债券,为2025年的3倍。对科技巨头而言,利息将是一笔不菲的成本。为了把这场竞赛延续下去,同时也为了弥补所谓的未来算力缺口,科技巨头还得继续“烧钱”。
市场环境在恶化,AI投资面临大洗牌?
Anthropic选择在本月上市,但天时地利人和一样都不占。政治上,11月3日举行的美国中期选举的最终结果将决定美国未来两年的政治生态。数据中心建设和运营已严重影响到周边居民的生活成本,遭到周边居民的强烈抗议,许多数据中心建设项目因此放缓或搁浅。数据中心项目所在的州又是两党必争的人口大州,如弗吉尼亚州(37个数据中心项目遭到民众抗议)、宾夕法尼亚州(28)、佐治亚州(27)、俄亥俄州(27)、印第安纳州(22)、密歇根州(19)、加利福尼亚州(17)。如果共和党中期选举失利,民主党掌控的国会预计会限制AI扩张。
市场层面上,投资者情绪改变了。他们不再关心模型参数、运行速度或推理精度,而只在乎投资回报、词元生成速度和耗电成本。Anthropic的落地应用比较缓慢,所谓年化收益率(月度收益乘以12,季度收益乘以4)并不可靠,因为每月收益是不稳定的,且使用条款是弹性的,用户有很多选择,可选更便宜的开源模型处理日常业务,也可选Anthropic模型处理复杂的工作。
宏观经济层面上,通胀压力持续,利率居高不下,进一步推高企业融资成本。中东局势悬而未决,原油价格超过了100美元/桶,电价随之上涨,数据中心运行成本肯定下不来。人们期盼已久的降息不仅没到来,利率反而不断攀升。面对持续恶化的通胀形势,美联储已黔驴技穷,只能择机加息。就业市场时好时坏,总体处于疲软状态。在当前大环境下,增加的工作机会大都为低薪岗位,无法纾解大多数家庭的经济困难。
AI投资确实拉动了经济增长。据美国商务部数据,今年第三季度美国GDP增速达到3.4%,其中,服务消费贡献度为1.89%,非住房投资(数据中心项目)贡献度为1.78%,信息处理设备为0.86%,政府投资与消费为0.90%,完全抵消了净出口的负增长影响(-3.32%)。AI投资还能持续支持经济增长吗?阿波罗资产管理首席经济学家斯洛克(Torsten Slok)的研究结果表明,除科技行业外其他行业的AI投资的金融回报几乎为零;10%的头部企业占模型开发与推理支出的99.5%。换言之,对大多数行业来说,AI投资并没有促进新质生产力的形成与发展。
即将举行的美国中期选举、周五公布的美国就业报告、11月10日公布的消费者价格指数(CPI)、Anthropic IPO上市,均会影响美国金融市场走势。其中,中期选举影响最大,这是美国两大政党的大对决,胜者将在未来立法议程安排上掌握主动权,也会对2028年大选产生较大影响。投资者已习惯了通胀压力,但就业市场变化值得留意。Anthropic上市定价会受到市场的极大关注。如果发行价低于预期,AI市场会继续处于颓势,许多重要投资者会遭受经济重创。如果发行价高于预期,AI市场颓势会暂时缓解,但许多重要投资者会选择落袋为安,不会耐心等待。Anthropic在做,OpenAI在看。
(作者:王应贵,黄熠 编辑:和佳,幸经凤)
南方财经全媒体集团及其客户端所刊载内容的知识产权均属其旗下媒体。未经书面授权,任何人不得以任何方式使用。详情或获取授权信息请点击此处。