国内最大铜矿股权注入在即,高争民爆盈利逻辑重塑进行时


21世纪经济报道记者 董鹏
11月2日,高争民爆“一字”涨停。
上周末,该公司发布的关联交易预案显示,公司计划通过发行股份方式,购买其控股股东西藏地矿集团持有的紫源铜业51%股权、晟源矿业100%股权。
此次交易标的所涉及的资产,包括巨龙铜业10.12%股权、阿里拉果资源公司27%股权与位于昌都的马牧普铜矿探矿权。
对于巨龙铜业,资本市场并不陌生,后者作为紫金矿业在国内的铜矿旗舰项目,经营规模和盈利能力非常突出。
相关资料显示,巨龙铜业持有的矿区是国内备案资源量最多的铜矿山,现有矿产铜产能超过30万吨/年,今年前三季度净利润更是高达154亿元。
如若上述交易顺利落地,高争民爆的盈利能力将迎来质变。即便公司只是取得巨龙铜业10%的股权,也足以将其净利润从此前最高的2亿元提升至10亿元以上,甚至是更高水平。
在交易预案中,高争民爆也表示,此次收购将“突破现有发展瓶颈,提高上市公司盈利能力及核心竞争力”。
利润表“质变”
今年8月初,高争民爆股价曾经在短时间内翻倍,主要诱因便是其控股股东的变更与公司潜在的资产整合预期。
到今年9月上旬,公司国有股权无偿划转完成,控股股东由西藏建工建材集团变更为西藏地质矿产集团,实际控制人仍为西藏自治区国资委。
在上述股权变更阶段,西藏地质矿产集团已经明确“将上市公司打造为重要区属国有矿产资源上市平台”,所以上述注入铜矿、锂矿资产的动作并未超出预期,但如此迅速确定注入巨龙铜业股权等资产却令人意外。
根据关联交易预案,虽然西藏地质矿产集团仅间接持有巨龙铜业10.12%股权,但是后者规模极为可观,足以给高争民爆的利润表带来巨大改变。
目前,巨龙铜业拥有三个矿区,分别为驱龙铜多金属矿、荣木错拉铜矿和知不拉铜多金属矿,其持有的矿区是中国目前备案资源量最多的铜矿山。
今年1月,巨龙铜业二期项目投产后,矿产铜生产能力达到每年30万至35万吨,全面达产后将成为国内生产规模最大的铜矿。
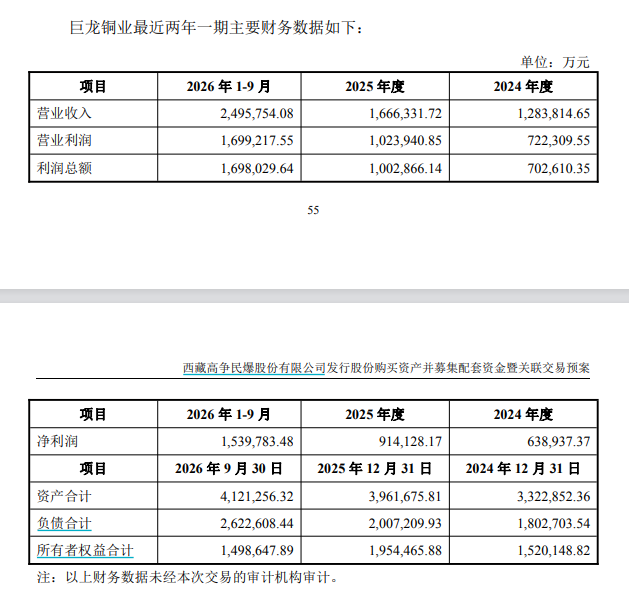
受巨龙二期产能释放以及过去几年国际铜价上涨的驱动,巨龙铜业的利润规模持续攀升。
相关数据显示,2024年、2025年该公司净利润分别为63.9亿元、91.4亿元,今年前三季度进一步提升至154亿元。
按照西藏地矿集团持有的巨龙铜业10.12%股权测算,对应巨龙铜业今年前三季度净利润的权益份额约为15.6亿元。
另一个可以迅速见到收益的资产,是西藏地矿集团持有的阿里拉果资源公司27%股权。
后者为拉果错盐湖开发企业,目前已经建成一期2万吨/年锂盐产能,前三季度净利润为8.86亿元。
同样按照持股比例估算,这部分股权所对应的净利润权益份额为2.4亿元左右。
虽然巨龙铜业、拉果资源公司的业绩波动与铜、锂价格高度相关,但是因为两家公司均为最上游的矿业公司,资源、成本优势突出,所以即便未来相关产品价格回落也很难击穿其成本线,整体经营安全边际非常高。
还有一个不容忽视的因素是,巨龙铜业为紫金矿业的间接控股子公司,后者是极少数具备高原地区资源开发和运营能力的矿业龙头,这也为项目本身的高效运营带来了更多保障。
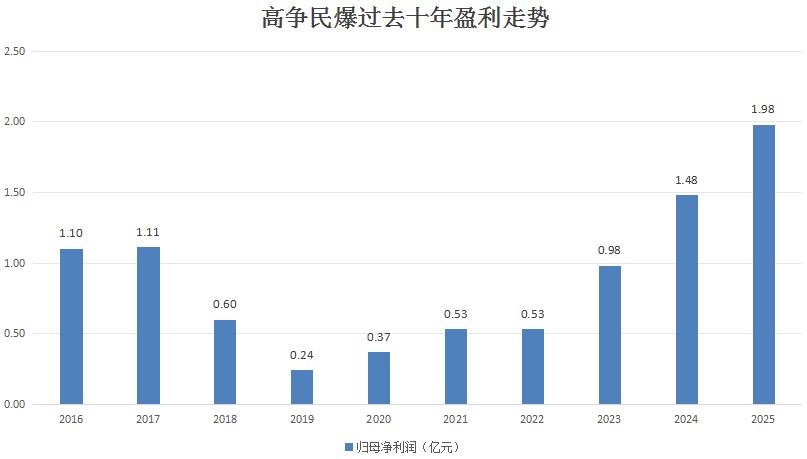
反观高争民爆,因为自身业务、市场的局限性,过去十年归母净利润长期在1亿元左右徘徊,最好成绩也不过1.98亿元。
接下来,如若上述关联交易完成,并且相关股权被认定为对联营企业投资,巨龙铜业、拉果资源产生的利润预计将体现在高争民爆利润表中的“投资收益”项目中,从而产生增厚公司整体利润规模的效果。
而上述类似业绩驱动逻辑,此前已经在巨龙铜业的另一股东藏格矿业身上反复验证。
以今年前三季度为例,藏格矿业营收33.2亿元,归母净利润却高达61亿元,其中巨龙铜业贡献投资收益达47亿元,约占当期公司归母净利润的77%。
未来,如若此次交易顺利落地,高争民爆也有望复刻藏格矿业,共享“利润奶牛”巨龙铜业增长红利。
中长期项目增量明确
随着上述关联交易的启动,高争民爆中长期的增长逻辑愈发清晰。
短期,需要跟踪此次交易进展,以及后续“投资收益”和整体利润的兑现情况;中期,关注巨龙铜业、拉果资源公司的新增产能审批、项目建设和产能释放情况;远期,还有马牧普铜矿资源开发可能带来的业绩增量,以及公司作为西藏国有矿产资源上市平台潜在的资产整合。
相关资料显示,无论是拉果资源公司还是巨龙铜业,都有进一步扩产规划。
其中,拉果错二期4万吨/年锂盐产品项目计划于2027年年底建成,该项目达产后,将形成6万吨/年锂盐产品产能。
巨龙铜业二期项目今年1月投产后,其矿产铜产量达到每年30万吨至35万吨,同时规划有更大规模的三期项目。
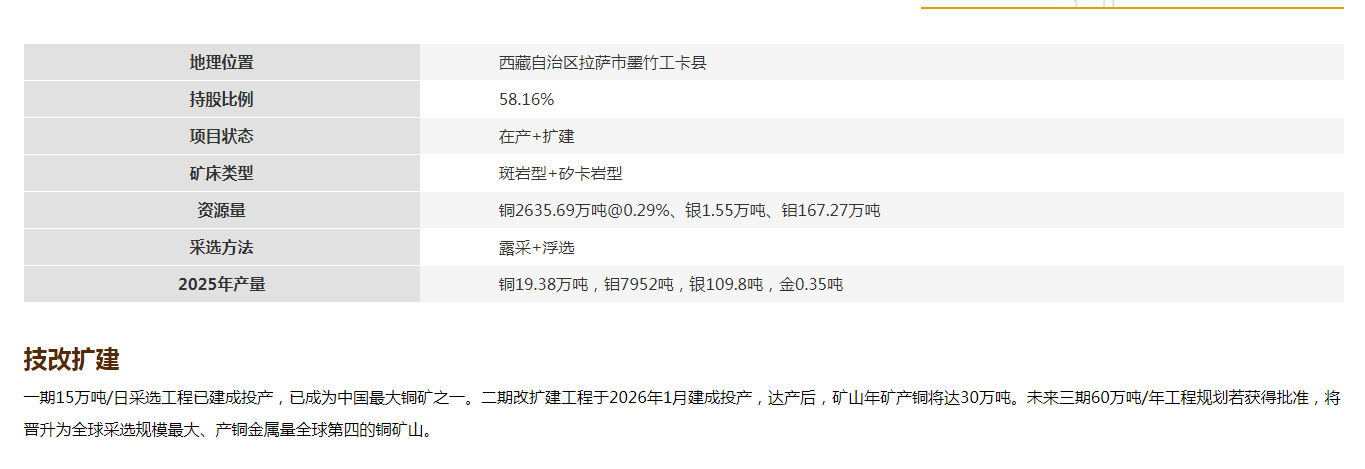
相关资料显示,如若巨龙三期项目获批,其整体规划年采选矿石量约2亿吨,达产后年产铜约60万吨,较现有产能翻倍增长。
巨龙铜业总经理车贤在2026年工作会上曾经指出,锚定上产方针,全力释放产能:确保巨龙一期稳产,攻坚巨龙二期达产达标,按期完成相关验收手续;谋定巨龙三期规划,力争纳入国家重大项目。
不过,截至目前,巨龙三期项目尚未获得相关前置审批,业内普遍预计要到2029年及以后才能初步建成投产。
此外,本次关联交易还涉及马牧普矿区探矿权,后者资源量、潜在规模虽然远远无法与巨龙铜业相比,但是后续一旦启动资源开发亦有望为高争民爆带来新的业绩增量。
还需要指出的是,虽然西藏当地拥有西藏矿业、华钰矿业等多家矿业公司,但是西藏国资委旗下仅有高争民爆这一家国有矿业上市平台,因此未来高争民爆在整合当地矿产资源方面也可能会扮演重要角色。
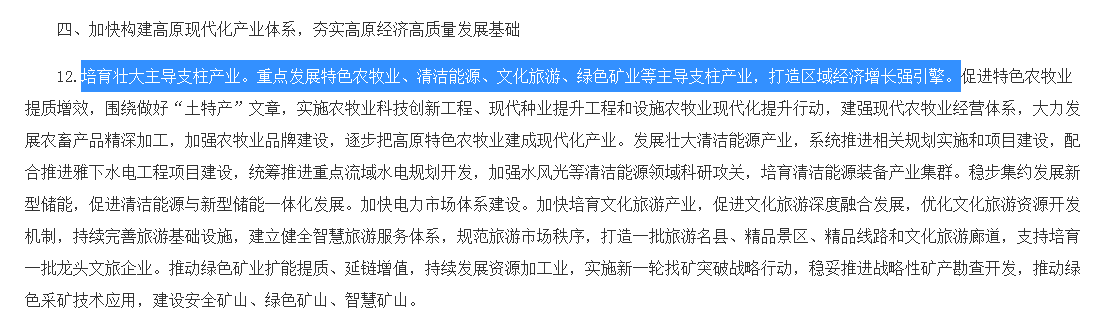
根据交易预案,西藏自治区在“十五五”规划中将绿色矿业确立为自治区四大主导支柱产业之一。
高争民爆也指出,上市公司将依托地矿集团在自治区内矿产开发领域的资源优势,整合区内国有优质矿产资源,打造自治区重要区属国有矿产资源上市平台,尽快推动自治区矿产开发业做强做优做大。
从“区域民爆服务商”到“地方国资矿业平台”的身份转变,使得高争民爆股价在前期翻倍的基础上今日再次明显异动。
不过,对二级市场而言,拉果错二期项目也好,巨龙三期项目也罢,兑现周期都以“年”计算。
高争民爆的中长期规划足够宏大,但是真正转化为公司账面盈利增长还需要时间,公司股价的短期波动风险不容忽视。
(作者:董鹏 编辑:郑世凤,张程)
南方财经全媒体集团及其客户端所刊载内容的知识产权均属其旗下媒体。未经书面授权,任何人不得以任何方式使用。详情或获取授权信息请点击此处。