英特尔上周五收跌28.58%,创逾四十年来最大单日跌幅丨美股复盘


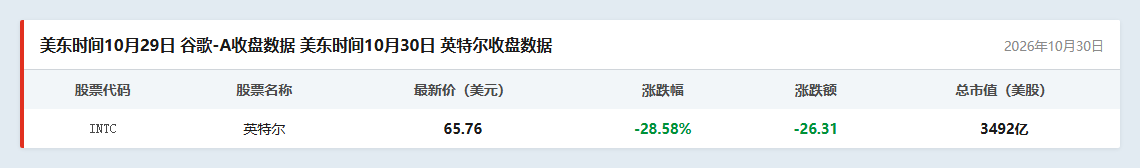
美东时间10月30日,英特尔等大型科技企业财报不及预期,给市场对AI巨额投入回报的期待泼了一盆冷水,欧美股市多数收跌。英特尔收跌28.58%,创逾四十年来最大单日跌幅。该公司于当地时间10月29日盘后公布的2026年第三季度财报,对第四季度的业绩展望低于市场预期。
Q3营收超预期但Q4指引疲软
英特尔(INTC)2026年三季度业绩向好但四季度指引远不及市场预期。三季度营收165.13亿美元,同比增长21%,调整后每股收益0.52美元,高于预期的0.41美元,数据中心与AI业务营收73.18亿美元,同比增长78%,创15年最快增速。但公司给出的四季度指引为营收150亿至160亿美元(市场预期约170亿)、调整后每股收益0.25美元(预期0.43)、毛利率38%(预期42.8%),营收和利润两端同时不及预期。
如此大的业绩缺口,直接推翻了市场此前对其复苏斜率的预期。
产能受限叠加多业务承压
数据中心需求确实爆发,但管理层承认产能跟不上,卡在Intel 3制程产能和先进封装所需高端有机基板短缺上,供应紧张预计延续到2027甚至2028年。CEO陈立武在电话会上表示"本季度未能满足强劲的客户需求,我有些失望"。对于被按"AI受益股"定价的英特尔来说,"需求存在但交付不足"比"需求疲软"的影响更负面,这意味着增长被锁在天花板下,市场无法用远期订单为其估值。
10月14日以色列Kiryat Gat工厂爆炸停产约两周,公司测算两季度合计损失约6亿美元营收,四季度单季少3亿美元、拖累毛利率约200个基点。同时PC端业务恶化:客户端业务营收80.97亿美元同比下滑5%,公司预计2026年全球PC出货下滑约12%、2027年再降约10%,内存涨价是核心压制因素。PC业务约占英特尔一半营收,该板块的下行并非短期波动而是周期下行,市场需要对其存量业务重新估值折价。
2026年公司资本开支200亿美元以上,2027年还要继续大增,CFO明确预警2027年可能无法实现正自由现金流;代工业务营收67亿美元同比增长58%,但当季营业亏损18.53亿美元。"高投入+负自由现金流+代工持续亏损"的组合,在当前市场对利率和AI资本开支回报存在质疑的环境下,最容易被下调估值倍数。
机构下调目标价
财报发布前英特尔年内累计上涨约150%,10月单月已下跌约23%,属于典型的"高位高预期"结构,任何业绩不及预期的信号都会被市场放大。财报发布后,摩根大通将其目标价从85美元下调至80美元、杰富瑞从120美元下调至85美元、Piper Sandler从110美元下调至90美元、TD Cowen降至75美元,D.A. Davidson直接将评级从"买入"下调至"中性"。
声明:文章内容仅供参考,不构成投资建议。投资者据此操作,风险自担。
数据来源:南方财经金融数据终端
(作者:杨韵琪 编辑:梁明)