第三季度合计亏损超400亿,五大险企拟加码高股息资产


资本市场的波动,正在上市险企的利润表上集中体现。
随着中国人保、中国人寿、中国太保、新华保险、中国平安相继披露2026年第三季度报告,五大A股上市险企前三季度经营成绩单正式出炉。
数据显示,五家公司合计实现归母净利润2765.77亿元,同比下降35.08%;第三季度单季合计亏损408.10亿元,其中三家公司由盈转亏。
对于利润下滑,各家公司均指向资本市场波动与上年同期高基数。
不过,若将视线从归母净利润延伸至保险主业,情况并非全面承压。
前三季度,五家险企保险服务收入全部实现正增长,部分公司新业务价值、营运利润及财险承保效益仍保持增长或改善。
五大险企利润表承压
从归母净利润来看,2026年前三季度,五大上市险企均出现同比下降,但降幅有所不同。
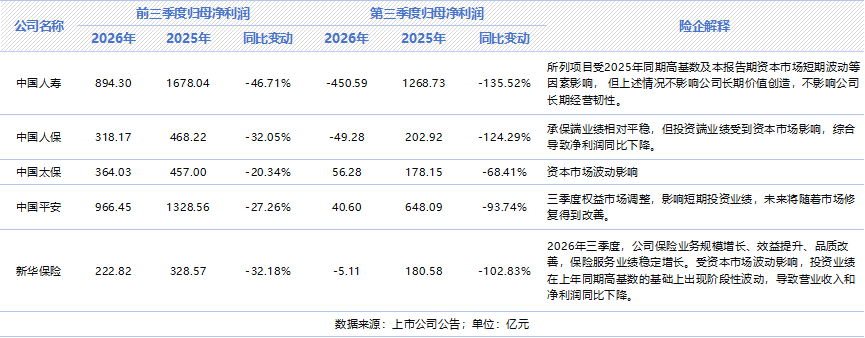
中国平安以966.45亿元归母净利润暂居五家之首,同比下降27.26%;中国人寿实现894.30亿元,同比下降46.71%;中国太保、中国人保和新华保险分别实现364.03亿元、318.17亿元和222.82亿元,同比下降20.34%、32.05%和32.18%。
真正的业绩压力集中在第三季度释放。
单季来看,中国人寿归母净亏损450.59亿元,中国人保亏损49.28亿元,新华保险亏损5.11亿元;中国平安和中国太保分别实现归母净利润40.60亿元和56.28亿元,但同比降幅分别达到93.7%和68.4%。
五家公司第三季度合计亏损408.10亿元,与上年同期五家合计盈利2478.53亿元相比,业绩出现明显反转。
投资端波动是其中的重要影响因素。五家险企均披露,归母净利润波动受资本市场影响。
数据显示,今年三季度,中证800下跌13.97%,基本回吐二季度涨幅,且前三季度累计下跌4.40%。而去年三季度,权益市场表现强劲,中证800指数上涨19.83%,与今年同期形成剧烈反差。
从报表看,五家险企第三季度归母净利润同比回落,主因并不复杂。一是上年同期投资收益基数较高,二是三季度资本市场波动、市场风格切换带来的短期扰动。
业内人士表示,在新会计准则下,寿险公司的利润表对权益市场波动较为敏感,阶段性回吐属于周期性现象,不应据此对经营基本面作出方向性判断。
中国人寿在今年中期业绩发布会上就曾指出,寿险业是长期和跨周期经营的行业,建议广大报表使用者基于长期视角看待公司经营成效,不用过度关注短期波动。其管理层表示,短期业绩波动属于正常现象,无需过度解读。在新准则下,大部分投资资产以市价来计量,短期收益波动体现的是时点性、阶段性,并非公司经营质效和长期投资能力的变化,同时资本市场短期波动往往也蕴含着布局的机遇。作为耐心资本,险资不仅要有承受波动的定力,更要有把握机遇的能力。
新华保险亦表示,受资本市场波动影响,投资业绩在上年同期高基数的基础上出现阶段性波动,导致营业收入和净利润同比下降。但也同时明确,2026年三季度,新华保险保险业务规模增长、效益提升、品质改善,保险服务业绩稳定增长。
经营基本盘仍有支撑
三季度资本市场波动让五大险企利润表承压,但若将观察视角转向负债端与承保端,反映保险主业实际运行情况的基本盘并未同步走弱。
从保险服务收入来看,前三季度五大上市险企全部实现正增长,合计达到12918.53亿元。
其中,中国人保、中国平安分别实现4433.29亿元和4229.44亿元,继续保持较大业务规模;中国人寿、中国太保和新华保险分别实现1674.37亿元、2188.51亿元和392.92亿元,同比分别增长3.7%、0.9%和4.4%。
寿险业务方面,新业务价值表现出现分化,但长期业务结构调整仍在推进。
中国人寿前三季度实现新业务价值同比增长13.1%,成为五家上市险企中保持双位数增长的公司。其首年期交保费达到1167.51亿元,同比增长6.2%,稳居行业首位。
新华保险前三季度实现新业务价值88.73亿元,同比保持正增长;长期险首年期交保费376.70亿元,同比增长7.9%,其中十年期及以上期交保费43.49亿元,同比增长75.2%。
相比之下,中国平安寿险及健康险前三季度新业务价值309.87亿元,同比下降13.3%;太保寿险新业务价值143.51亿元,同比下降6.5%。
对于新业务价值阶段性承压,中国太保在业绩交流会上解释,今年前三季度新业务价值负增长处于2025年高基数下的预期之内,2025年7、8月业务基数较高,且三季度行业内多数公司均面临代理人队伍负增长难以逆转的情况。
此外,从保险集团层面的持续经营指标看,部分险企也呈现出与归母净利润不同的走势。
前三季度,中国平安实现归母营运利润1259.05亿元,同比增长8.3%;中国太保实现归母营运利润300.81亿元,同比增长5.6%。
中国太保指出,营运利润是保险集团从管理会计角度采用的自行设计的指标,旨在反映保险主业可持续、可复现的稳定经营成果。营运利润的计算需要剔除短期投资波动的影响,会对一部分短期业绩带来的浮盈浮亏做相应剔除;还会剔除很多一次性非经常性损益。
剔除公开市场权益等短期波动因素后,中国人寿前三季度净利润为942.20亿元,同比增长15.8%。
中国人寿表示,这一指标剥离了短期市场波动,更能体现寿险公司发挥长期资本、耐心资本优势下的盈利创造能力,也更能反映公司的核心竞争力。
财险业务方面,前三季度,人保财险实现承保利润165.45亿元,同比增长11.3%,综合成本率为95.8%,同比下降0.3个百分点;太保产险综合成本率为96.2%,同比优化1.4个百分点;平安产险综合成本率为95.6%,同比优化1.4个百分点。
其中,人保财险在第三季度灾害损失同比增加、预期赔付接近30亿元的情况下,仍然实现承保盈利。中国人保在业绩交流会上表示,主要源于其前瞻性部署,高度重视灾害应对,专门制定应对方案,在定价、风险敞口调整、业务结构调整等方面提前准备,费率上也做了考量,应对较为主动。
加码高股息资产平滑波动
承保端的改善,守住了保险主业的盈利底盘,却无法完全抵消投资端对利润表的传导。也正因如此,如何在资产端管理波动,成为三季报之外更值得关注的经营变量。
为平抑报表波动,各险企在三季度业绩交流会上均明确加码FVOCI(以公允价值计量且其变动计入其他综合收益)。
据中国人寿介绍,目前该公司的公开权益投资在会计计量上分为两种,一种是OCI类资产,相关价值变化不直接影响当期利润,而计入资产负债表的其他综合收益。典型的代表是盈利稳定、分红率较高的优质蓝筹股标的;另一种是TPL类资产,收益和市值波动直接计入当期损益,典型的代表是成长型企业、新质生产力领域的标的。所以向新向优、支持新质生产力方面加大投资力度之后,从会计计量的角度,短期利润就会呈现一定的波动。
中国人寿表示,寿险资金是典型的长期资本、耐心资本,其加大对科技创新、绿色发展等领域的投入,既是服务国家创新驱动发展战略、助力经济动能转换,也是分享国家长期发展红利、为社会创造长期价值的战略选择。因此,短期波动是服务国家大局、培育长期价值过程中的阶段性会计特征。
中国人寿在三季度业绩交流会上表示,2026年以来尤其是三季度以来市场风格剧烈切换,前期涨幅较大的科技成长板块大幅调整,红利资产展现相对韧性,中国人寿提前对全年权益布局做了统筹安排。加强战术调整优化,增强收益韧性:持续积累优质高股息资产,年内OCI配置比例大幅提升,目前OCI占比超过可比同业平均水平。
中国人保亦表示,新会计准则下稳定投资收益、平滑财务冲击的有效措施有限,初步规划加大高股息权益资产配置,重点增加FVOCI项下高股息资产配置比例。
在通过加配高股息资产平滑报表波动的同时,账面净利润的阶段性下滑是否会传导至股东回报端,亦成为二级市场投资者关注的焦点。
针对市场关切的分红稳定性,险企管理层在业绩交流会上释放明确信号。
中国人寿管理层坦言,波动是影响派息水平的重要因素。但中国人寿也指出,新准则实施后利润在机构间及季度间波动属常态,中国人寿坚持资产负债统筹、聚焦价值创造和效益创造,发展韧性持续提升。二季度、三季度经历市场波动后,中国人寿核心偿付能力和综合偿付能力基本未动,说明利润波动对偿付能力影响有限。
中国人寿强调,前三季度归母净利润虽同比下降46%,但绝对额894亿元仍属历史较高水平。中国人寿有充分信心和能力回馈投资者,派息政策不会改变,且利润正在不断增加。
中国人保管理层亦重申,锚定每股分红(DPS)长期稳定增长的核心策略不变,下一步,中国人保将结合IFRS18(《国际财务报告准则第18号》)新规及同业做法,认真研究讨论派息率或其变种指标等便于建模预测的安排。
(作者:林汉垚 编辑:周炎炎,幸经凤)
南方财经全媒体集团及其客户端所刊载内容的知识产权均属其旗下媒体。未经书面授权,任何人不得以任何方式使用。详情或获取授权信息请点击此处。