白酒“权重搭台、弹性唱戏”:食品饮料三季报的“超预期”答卷


10月30日,消费板块延续强势,截至发稿,食品饮料ETF招商(159843)跟踪标的指数涨2.36%。盘面结构呈现清晰的“权重搭台、弹性唱戏”特征:第一大权重贵州茅台稳步上行涨超3%,泸州老窖、今世缘涨超4%,山西汾酒涨超3%,核心白酒权重集体飘红;弹性方向更为凌厉,水井坊封涨停,古井贡酒涨超8%,迎驾贡酒涨超5%;大众品方向,妙可蓝多、安井食品涨超5%,乖宝宠物、安琪酵母跟涨超4%。
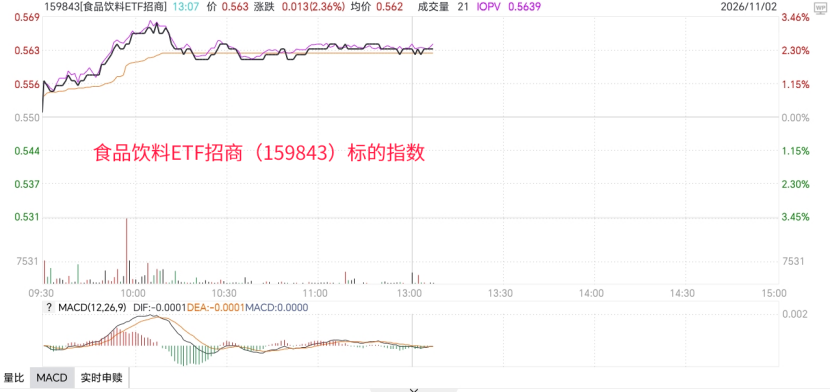
消息面:业绩兑现从“区域酒”扩散至“大众品”
业内人士分析指出,今日的驱动,仍是三季报窗口期的“利空出尽式”定价切换。华创证券此前判断“白酒持续出清、Q3低基数下报表加速见底”,而当这份“最差报表”陆续落地,资金选择将其视为底部信号而非继续卖出。
但盘中更值得关注的边际变化在于,业绩利好并未止步于白酒。伊利股份、海天味业、东鹏饮料等大众品龙头,三季报均呈现出盈利端改善或结构性高增的迹象。今日的上涨并非单一子板块的孤立反弹,而是“白酒报表出清 + 大众品盈利改善”两条线索在同一窗口期形成共振,板块定价的锚点由此从“白酒见底了吗”拓宽为“谁在真实地变好”。
基本面:聚焦前十权重,谁在交出“超预期”答卷?
业内人士指出,从ETF前十大权重股的三季报来看,尽管行业整体处于调整期,但部分龙头已率先展现出强劲的阿尔法属性:
【高增代表】东鹏饮料:前十大权重中业绩增速最高的标的。前三季度营收同比+34.13%,归母净利润同比+38.91%。其中“补水啦”收入同比大增134.8%,第二曲线加速爆发,全国化扩张势头强劲,为板块提供了稀缺的成长性验证。
【压舱石】贵州茅台:前三季度营收与净利均保持6%以上的稳健增长。更重要的是,公司披露8月以来茅台酒终端动销环比向好,飞天茅台渠道存销比处于良性水平。“动销底先于报表底”,为整个板块提供了最强的估值锚。
【盈利改善派】海天味业 & 伊利股份:海天味业前三季度利润增速(+10.54%)跑赢收入增速,Q3毛利率提升3.02pct,充分享受大豆等原材料下行的成本红利;伊利股份虽然表观利润微降,但扣非净利润同比大增18.73%,盈利质量极高,且首次启动中期分红,彰显龙头底气。
【主动出清派】五粮液 & 洋河股份:虽然Q3报表端有所承压,但机构普遍认为其“打破目标刚性、主动去库存”的动作是明智之举。洋河合同负债环比增加,渠道库存已实现两位数去化,报表出清正在加速。
券商观点:底部共识正从“白酒出清”扩展为“板块盈利改善”
多家机构的近期判断指向了一个共同的落脚点:出清较早的区域龙头,以及成本红利兑现的大众品龙头,是底部阶段确定性最高的两条线。
国泰海通提出,白酒已进入“加速出清,底部已现”阶段,短期股价已反应悲观预期。长江证券认为五粮液等龙头主动调整、为渠道减负是“彰显龙头担当”。华安证券对伊利的判断是“底仓配置价值充足”,核心在于扣非利润的高增与分红政策的延续。太平洋证券则指出东鹏饮料主业全国化高增确定性强,平台化布局路径清晰。
分析指出,白酒的“报表底”正在被资金定价,而大众品的“盈利底”已率先在扣非利润和毛利率上留下痕迹。接下来的观察窗口,在于2026年低基数窗口开启后,谁能在报表端率先给出正增长的确切验证。
配置工具:三只ETF构建“消费-食饮-细分”矩阵
在底部共识逐步凝聚的背景下,招商基金旗下已形成差异化的ETF矩阵,满足不同诉求:
消费ETF招商(510150): 横跨“消费+医药”双主线,医药生物权重占比约41%。适合希望均衡布局大消费、分散单一行业波动的投资者。
食品饮料ETF招商(159843): 纯正聚焦白酒与食品龙头,前十大权重覆盖茅台、伊利、五粮液、东鹏等,是把握今天盘面这种“核心资产共振”行情的精准工具。
食品ETF招商(561020): 不含白酒,下沉至休闲食品、调味品、乳制品等细分领域。在消费行情启动时进攻性更强,适合做弹性仓位配置。
(本文机构观点来自持牌证券机构,不构成任何投资建议,亦不代表平台观点,请投资人独立判断和决策。)
(作者:杨韵琪 编辑:杨韵琪)