中信证券邹迎光:中国基本面韧性强劲,三大动力支撑经济行稳致远


21世纪经济报道 记者 崔文静
全球资金正在向“看得见的增长”集中抱团,但这种冷热分化正在收窄。在11月3日举行的中信证券2027年资本市场策略会上,中信证券党委书记、董事长邹迎光表示,全球市场冷热分化逐步收窄后,中国基本面表现出非常强的韧性,预计2027年行情宽度有望进一步拓展,机会在积聚。
邹迎光的判断有一条清晰的逻辑链:全球增长动能呈现“双重集中”,在资金行为放大下催生了“K型分化”,全球资金向“看得见的增长”集中抱团;但目前看,过度抱团之后的冷热分化正在收窄。
在他看来,“基本盘稳、升级方向明,是中国资产最硬的底气”。2026年前三季度,中信证券实现营业收入666亿元,同比增长19%,归母净利润310亿元,同比增长33%,净利润创历史同期新高。
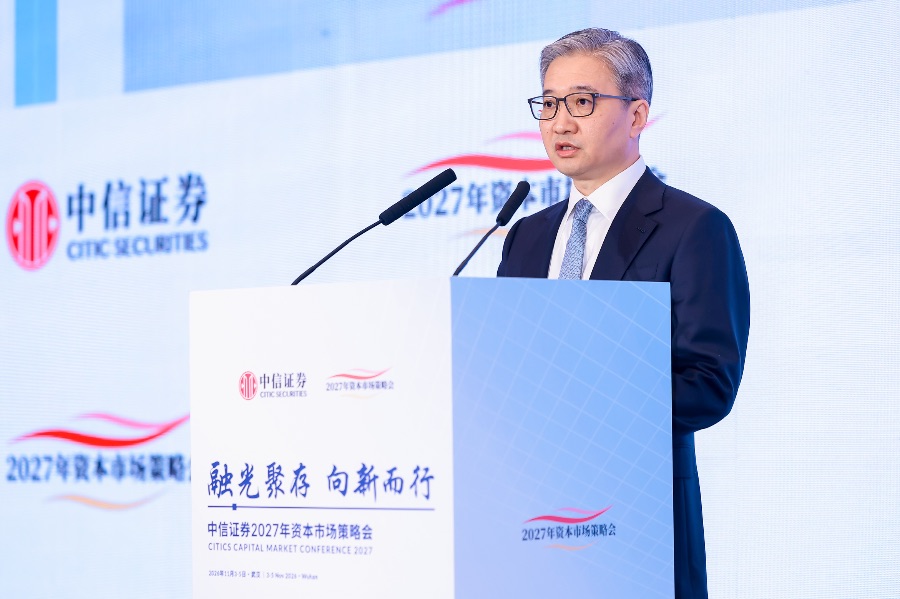
全球增长“双重集中”,资金抱团催生“K型分化”
邹迎光将当前全球经济增长的特征概括为“双重集中”。从产业维度看,增长对AI等高科技行业的依赖日益突出;从国别维度看,增长贡献进一步向中美等少数经济体集中。在他看来,全球增长动能的这两重集中,是本轮全球市场运行的底层背景。
与此同时,外部环境的复杂性、不确定性依然突出。邹迎光指出,地缘冲突重塑经济安全逻辑,供应保障能力与产业链韧性更加关键。这意味着,判断一个经济体的竞争力和一个市场的投资价值,不能只看增长率本身,还要看其产业链是否足够完整、供应保障是否足够可靠。
以上特征在资金行为的放大下,形成了全球股市这轮波动最鲜明的风格,即冷热分化。人工智能带动的算力、模型、应用,以及少数高景气行业持续升温;增长叙事偏弱、盈利仍在筑底的传统领域相对遇冷。邹迎光将其表述为市场常说的“K型分化”——全球资金都在向“看得见的增长”集中抱团。
这一判断解释了过去一段时间全球市场的一个重要现象:资金并非均匀分布于各个行业,而是高度集中于少数被认定为“高景气”的方向,形成明显的冷热不均。对投资者而言,理解这种分化及其成因,是判断下一阶段行情的前提。
分化正在收窄,AI从云端走向端侧
邹迎光判断,过度抱团之后的冷热分化目前看正在收窄,他给出了三条理由。
其一,对科技叙事的过高预期在修正,前期涨幅过大的板块正在消化估值。这意味着,单纯依靠叙事驱动的估值扩张阶段正在成为过去,市场开始重新审视前期热门方向的兑现能力。
其二,资金重新回归基本面,市场更关注技术、订单和现金流。邹迎光强调的这三项,指向的都是可被验证的经营指标,而非预期本身。当资金的评判标准从“故事”转向“报表”,行情的参与面自然会有所扩大。
其三,人工智能从云端走向端侧,智能终端、智能驾驶、具身智能加快走进现实,产业逻辑正从少数龙头企业外溢到更长的产业链、更多的企业。
这是三条理由中最具产业含义的一条:AI的应用边界正在从数据中心向终端设备和现实场景延展,受益主体也有望从少数龙头扩展至更长链条上的更多公司。
分化收窄之后,机会开始积聚。邹迎光表示,基于中国经济的稳定性和韧性,预计2027年A股行情宽度有望不断拓展。他强调,中国有超大规模市场、完备的产业体系、丰富的人才资源和充足的政策空间,为全球经济提供了最大的确定性。
基本盘稳、升级方向明,三条主线支撑行稳致远
“基本盘稳、升级方向明,是中国资产最硬的底气。”邹迎光说。
从全国层面看,中国制造业规模多年世界第一,研发投入强度持续提升,人工智能、集成电路、商业航天、生物医药等领域的突破不断。在他看来,产业上下游配套、集群化发展带来的体系完备性,是应对外部不确定性的压舱石,也为中国资产筑牢基本面支撑。这一判断与前述“供应保障能力与产业链韧性更加关键”形成呼应——在全球经济安全逻辑被重塑的背景下,体系的完备本身就是一种稀缺的确定性。
在结构层面,邹迎光给出了三条清晰的线索。
其一,预计科技制造的景气度将沿着产业链向上下游延伸。这与“AI从云端走向端侧、产业逻辑向更长产业链外溢”的判断一脉相承:景气不再局限于少数环节,而是沿链条扩散。
其二,出海将从商品输出走向产能、品牌、管理体系的协同输出。这意味着中国企业参与全球竞争的方式正在发生变化,从单一的产品性价比优势,转向包含产能布局、品牌建设与管理能力在内的综合输出。
其三,内需也将随着稳增长、促消费举措陆续落地而稳步修复。
在邹迎光看来,科技制造景气度的产业链延伸、出海模式的升级,以及内需的稳步修复,三者将成为中国经济行稳致远的重要支撑。
(作者:崔文静 编辑:姜诗蔷,张程)
南方财经全媒体集团及其客户端所刊载内容的知识产权均属其旗下媒体。未经书面授权,任何人不得以任何方式使用。详情或获取授权信息请点击此处。