紧抓AI数据中心增长机遇 瀚天天成预计2026财年净利润最高同比增逾12倍
来源:证券日报
紧抓AI数据中心增长机遇 瀚天天成预计2026财年净利润最高同比增逾12倍
本报讯 (记者梁傲男)11月2日,瀚天天成电子科技(厦门)股份有限公司(以下简称“瀚天天成”)发布正面盈利预告,预期截至2026年12月31日的年度收入约为16.07亿元至17.6亿元,同比增加约110%至130%。
预告显示,该公司2026财年预计净利润约1.08亿元至1.58亿元,相较2025财年的1200万元,同比增长约800%至1217%;预计经调整净利润约2.81亿元至3.31亿元,相较2025财年的1.98亿元,同比增长约42%至67%。
公告称,预期业绩变动主要归因于AI数据中心下游应用需求增长,带动碳化硅外延晶片订单及销量增加、收入增长;同时产销规模扩大令固定成本摊薄效应增加,加上材料成本管控及生产效率改善,单位生产成本下降,带动毛利率持续提升。
定制化的碳化硅外延是碳化硅功率器件制造的核心上游环节,也是制约产业产能释放的关键材料。瀚天天成主要从事碳化硅外延片的研发、量产和销售。产品主要包括6英寸、8英寸和12英寸碳化硅外延片。产品主要应用于AI数据中心、电动汽车、充电基建、可再生能源、储能系统领域,下游应用高压化的趋势下,外延的价值进一步凸显。产品主要在亚洲、美洲和欧洲等国内外市场开展业务。
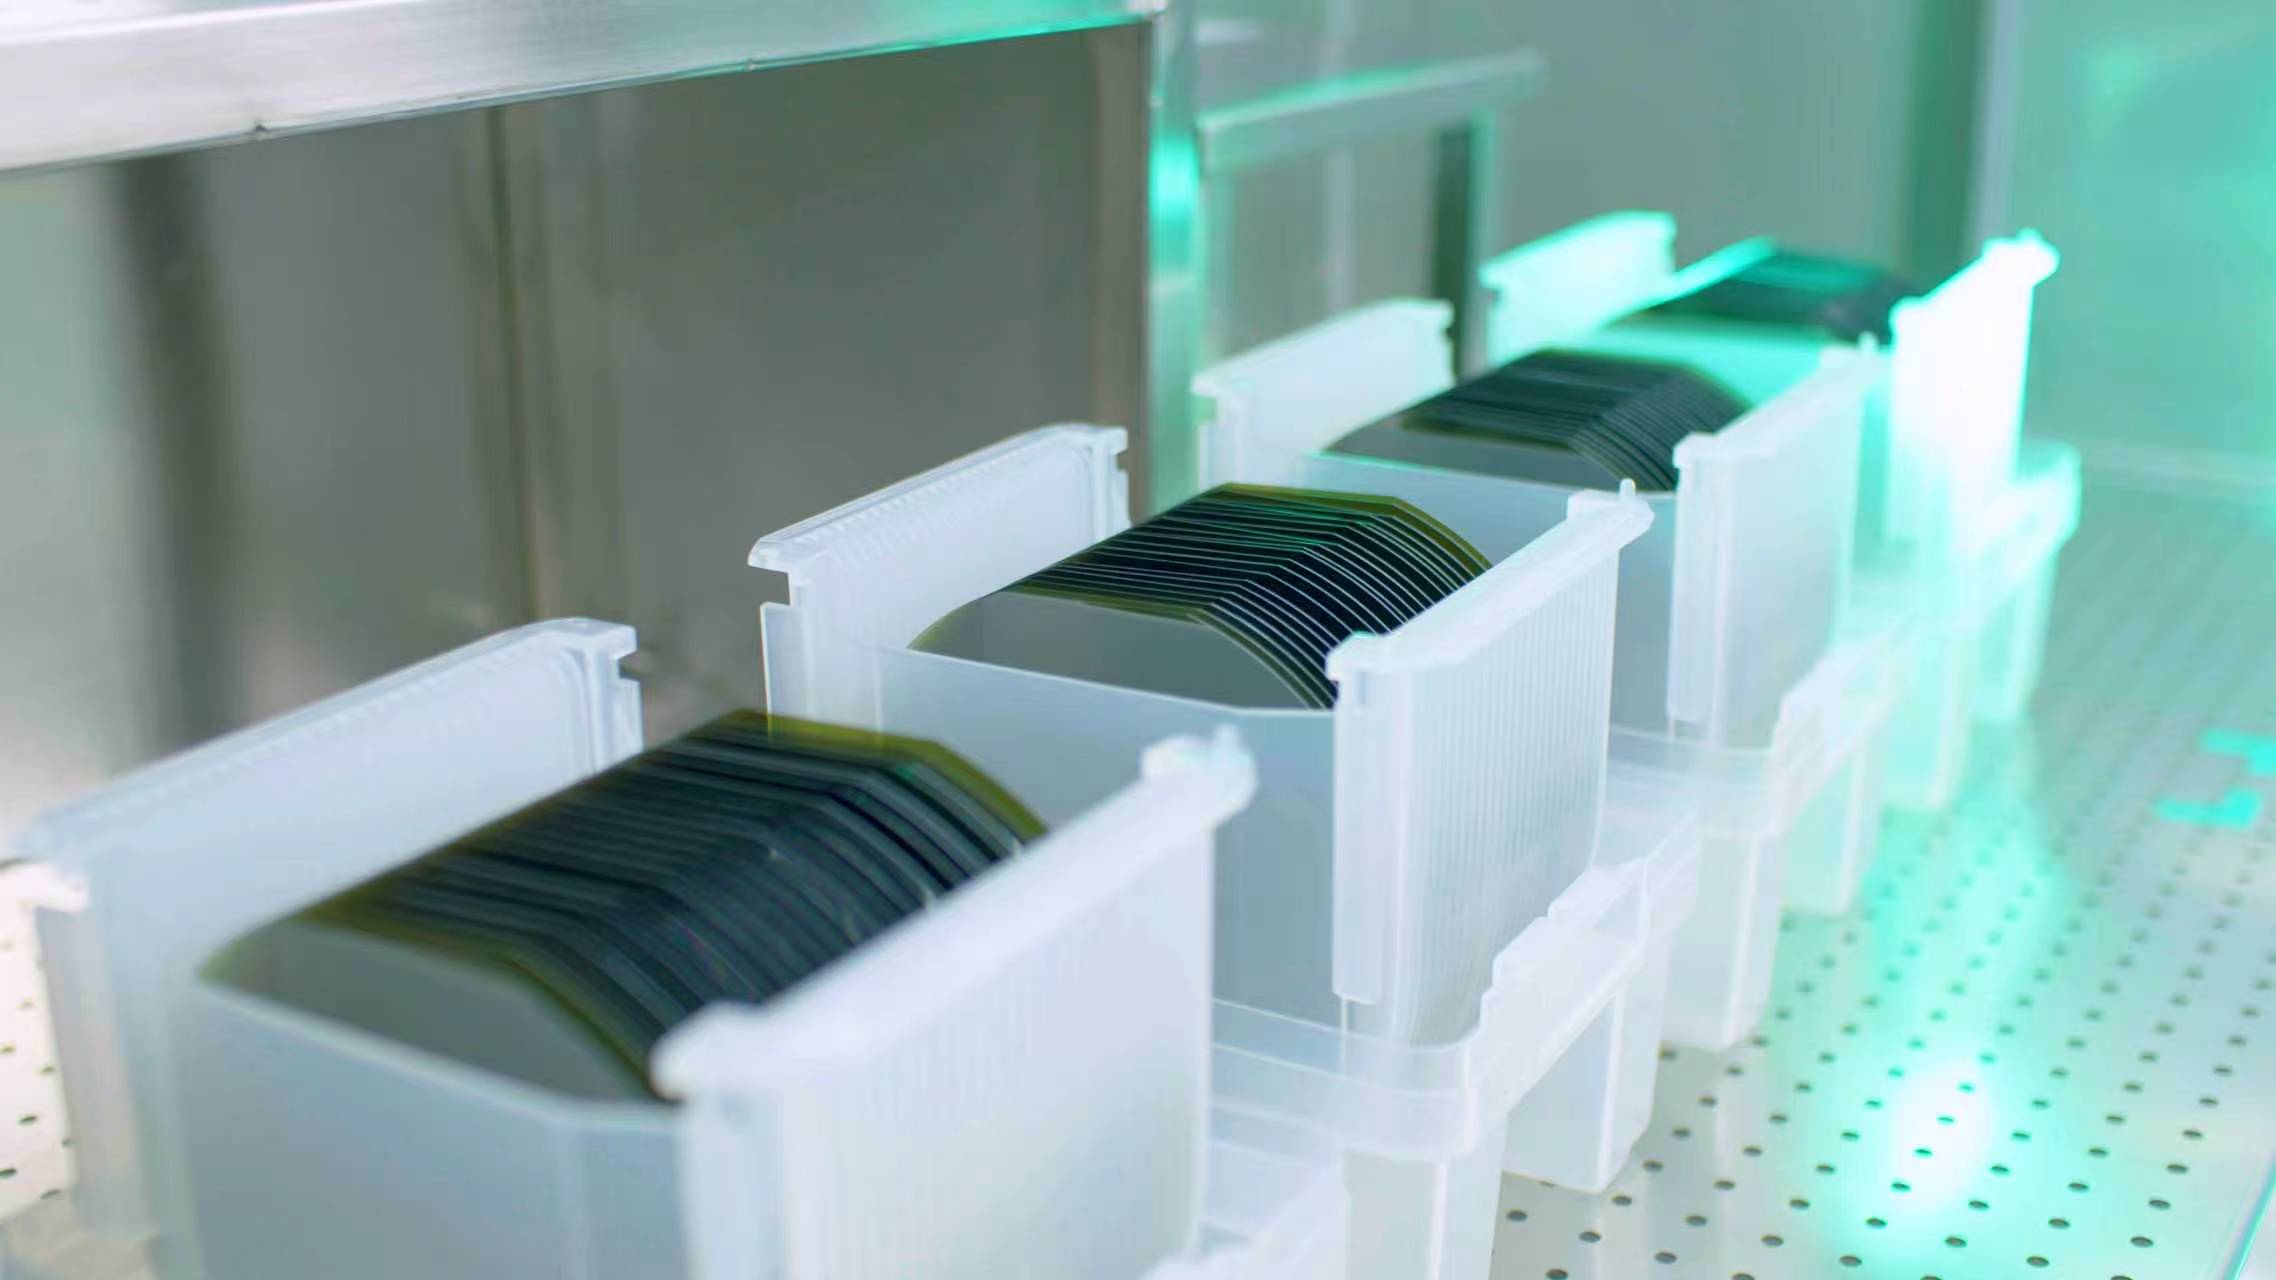
洁净室中的12英寸碳化硅外延片图源:瀚天天成
订单层面的印证此前已经浮现。今年9月,瀚天天成发布公告称,公司获得核心国际客户增购碳化硅外延晶片订单。据悉,该主要国际客户同意增购6英寸及8英寸碳化硅外延晶片,订单最高总销售额约9580万美元(折合人民币约6.47亿元),所有产品须于2026年12月31日或之前完成交付。
据瀚天天成公告介绍,本次采购客户为上市公司,同时也是全球碳化硅半导体行业领导者。本次采购事项体现该客户对与集团建立长期合作关系的信心及意愿,本次订单落地符合公司及其股东的整体最佳利益。
近日,中泰国际发布研报首次覆盖瀚天天成,并给予“买入”评级,基于22倍2027年预期市销率估值,目标价166.30港元。该行指出,瀚天天成是全球碳化硅外延龙头,2024年市占率达31.6%,为全球首家实现8英寸商业化供货的企业并牵头制定国际标准,外延良率行业领先。覆盖全球前5大碳化硅器件厂商中的4家,上述客户均属于英伟达AIDC供应链企业。
根据中泰国际预测,瀚天天成2026年及2027年收入同比上涨77.5%及107.2%,毛利率提升至30%及32.5%,从瀚天天成公告来看,营收上升幅度大幅高于中泰国际预测。
在业内看来,大额订单落地,有望进一步夯实瀚天天成在全球碳化硅外延市场的供货地位,从侧面反映全球碳化硅功率器件市场需求持续回暖。
(编辑 何帆)
(来源:证券日报 编辑:张明艳)