10月全国楼市仍承压,广深逆势企稳向好
来源:南方+
2026年11月,多家权威机构集中发布10月全国房地产市场运行数据。从克而瑞、中指研究院等机构的统计结果来看,全国楼市整体仍处于筑底承压阶段,成交端呈现“新房动能放缓、二手房小幅修复”的特征,土地市场热度维持低位,行业整体尚未走出调整周期。
而作为粤港澳大湾区核心引擎的广州、深圳,依托坚实的产业基本面和持续释放的需求潜力,在核心城市中率先展现出企稳向好的态势,成为本轮市场调整中的突出亮点。
其实,早在国庆收官时,广州一家网红盘珠江金融城颐德公馆便以“国庆认购累计突破25亿元”刷屏地产圈,而保利发展亦传出双节在广州劲销30亿元的成绩单,除此以外,越秀、中海等其他楼盘亦连传捷报。南方+房产频道记者调查发现,这其实是以广深为龙头的大湾区楼市在行业整体承压背景下,通过提前备战“金九银十”并通过有效策略调整守稳底盘逐步向好的一个缩影。
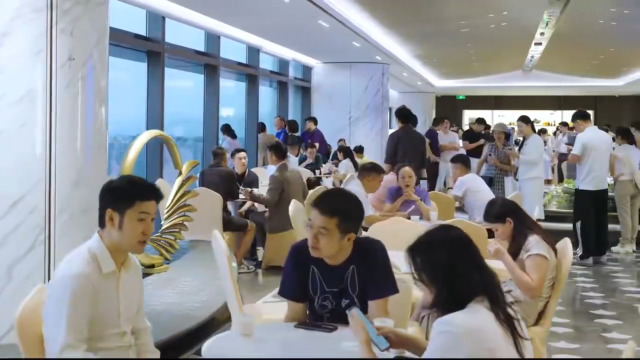
今年黄金周,广州核心区重点项目表现抢眼 受访者供图
成交端:全国整体筑底修复,广深行情率先突围
事实上,业内人士对前10月的楼市行情变化早有预期,机构的定期盘算只不过用数字印证了大家对市场的普遍猜测。
从全国市场的整体表现来看,10月楼市延续了此前的温和修复态势,但增长动能有所放缓。克而瑞的研究报告显示,2026年10月,全国重点50城新建商品住宅成交面积约1141万平方米,环比增4.5%,9、10两月连续环比正增但动能放缓,10月增速回落超6个百分点;同比仍降12%,但降幅较上月收窄2.2个百分点,单月成交规模创近三个月新高。前10月累计成交约11565万平方米,累计同比下降10.7%,降幅与前9月基本持平。
克而瑞的分析师告诉南方+房产频道记者,分能级城市来看,市场分化特征进一步凸显:一线城市整体表现明显优于其他能级城市,成为支撑全国大盘修复的核心力量;二线城市整体呈现“环比微增、同比仍降”的格局,核心省会城市的改善型需求有所释放,但远郊板块库存高企的问题依然突出;三、四线城市新房成交同比降幅依然显著。
不过,二手房市场的表现明显好于新房。克而瑞数据显示,全国重点20城二手房成交面积环比增长3.0%,结束了连续五个月的环比回落态势,单月成交量级实现小幅修复;同比增长20.4%,增幅较上月大幅回升16.9个百分点,前10个月全国重点20城二手房累计成交面积同比增长7.6%。中指研究院的监测数据也印证了这一趋势,10月重点城市二手住宅累计成交量普遍保持小幅增长态势,市场活跃度在政策落地后得到一定修复。
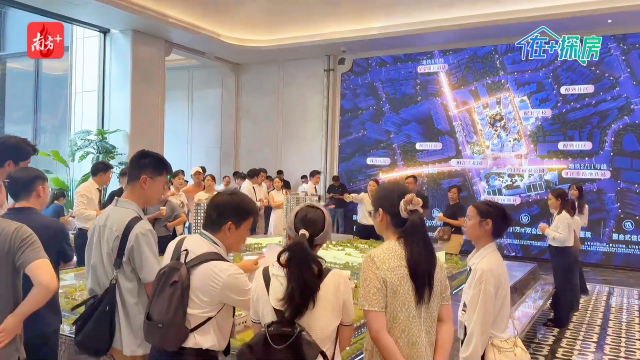
一线城市整体表现优于其他城市,图为广州国庆楼市交易现场 受访者供图
值得注意的是,在全国整体承压的大背景下,广州、深圳的市场表现明显优于行业平均水平,走出了独立的企稳行情。广州10月新房成交面积共63万平方米,环比9月增长6.3%,前10月累计成交610万平方米,同比上涨3.2%。从区域表现来看,据南方产业智库广州好房子畅销指数(https://static.nfnews.com/content/202610/30/c12948133.html)监测,海珠、黄埔、白云的楼盘畅销指数位居全市前列,核心区的现房、准现房项目成为成交主力。其中,珠江金融城颐德公馆国庆累计认购破25亿元,琶洲南TOD项目畅销指数高达94.10%,保利天奕、保利海韵等项目的去化表现也十分亮眼,国庆黄金周期间保利海韵项目到访超1000组客户,成交金额超6亿元。二手房市场方面,核心区的优质房源流动性显著提升,带动10月全城成交共86万平方米,环比增长12%,同比大增18.5%,前10月累计成交面积同比持平。
深圳10月楼市同样展现出极强的结构性韧性,尽管整体有所承压,但一、二手住宅合计成交6957套,同比实现1.6%的正增长,成交规模处于近7年同期第二高位,市场底盘十分稳固。在此背景下,前10月全市新房累计成交346万平方米,几乎与去年持平。南方+房产频道记者观察发现,新房市场的分化行情在深圳尤为突出,龙华中交·国润华府开盘491套房源,一夜之间卖出440套。南山高端项目招商玺10月加推108套房源,当天销售约90套,去化接近八成,揽金约29.7亿元。二手房方面,前10月深圳整体成交472万平方米,同比增长0.9%。从价格来看,前海、宝中板块的优质次新房率先实现价格修复,宝中壹方中心的大户型房源成交价格较去年底明显回升,而光明、沙井等外围板块的市场则仍处于筑底调整阶段,不同区位的市场走势进一步分化。
土地市场:全国热度低位运行,广深土拍韧性凸显
10月,全国土地市场整体热度降至年内低位,整体呈现“成交规模收缩、溢价率低位运行”的特征。克而瑞统计数据显示,10月全国土地市场整体溢价率回落至1.01%,绝大多数城市的涉宅地块以底价或低溢价成交,房企拿地整体保持高度理性,投资决策更倾向于核心城市的优质地块。
中指院的数据则显示,前10月,100家房企拿地总额6465亿元,同比下降17.5%,降幅较1—9月缩窄3个百分点。10月房企拿地降幅缩窄的原因是,一方面,虽然京深沪三个一线城市土地待拍暂现空窗,但房企仍在二、三、四线城市拿地;另一方面,多城市均出台现房销售相关细则,其中,对于“828新政”前已公告未出让地块,多数城市规定在2027年底前仍可按照原有预售条件申请预售。因此,部分房企积极利用窗口期拿地。
在当前形势下,各类产品“抢客户”的竞争异常激烈。南方+ 冯善书 摄
在全国土地市场整体偏冷的环境下,广深则走出独立行情。广州10月是一线城市中唯一有涉宅用地出让的城市(共 6 宗),且均高溢价成交:10 月 1 日新政落地后首宗地块历经41轮竞价,由保利发展以38.17亿元竞得,溢价26.5%,楼面价达55385元/平方米;10月9日黄埔区地块再经71轮竞价,保利以16.65 亿元、溢价26.61%斩获。1—10月广州宅地出让金达601亿元,同比大增105%,平均溢价率21%,居一线城市前列。深圳土地供应虽少,但溢价率更为突出,前10宅地出让金332亿元、同比增长36%,平均溢价率高达62%;10月深圳无宅地出让安排,但月底挂牌了8・28新政后的首宗宅地(光明区光明街道地块,起始价13.07亿元),显示房企对核心城市稀缺优质地块仍高度渴求。
整体来看,中指研究院指数研究部总经理曹晶晶告诉南方+房产频道记者,10月重点城市土地成交仍显平淡,房企投资进一步向“确定性”收敛,溢价竞争集中于核心区位、低密小体量、总价可控且已有销售验证的地块。后续土地市场走势将取决于住房销售回稳的持续性、企业资金面的改善程度以及各地细则执行的实际影响。
“广深土地市场的稳健表现,本质上是城市基本面支撑下的必然结果。”广东省地产商会有专家指出,一方面,作为人口持续流入的一线城市,广深的住房需求长期存在,核心地块的去化确定性远高于其他城市,自然成为稳健型房企的投资首选;另一方面,两地近年持续优化供地结构,优先推出产业配套成熟、居住价值明确的核心地块,从源头上保障了土地的市场接受度。当前广深土拍市场的参与者,以保利发展、越秀地产、招商蛇口等资金面稳健、交付能力突出的头部央企国企为主,这也意味着未来两地的新房供应品质将得到进一步保障,市场的长期运行底盘将更加稳固。
政策端:组合拳红利持续释放,市场预期逐步修复
10月全国房地产政策迎来密集落地期,一系列覆盖需求端、供给端的组合拳相继生效,成为支撑市场筑底修复的核心动力。从中央层面来看,9月29日正式发布的购房贷款贴息政策在10月1日起全面落地,符合条件的新发放首套商业性个人住房贷款可享受年化1个百分点的财政贴息,最长补贴期限5年,单户最高贴息对应的贷款规模为100万元,刚需群体最高可节省近5万元利息,政策红利直接转化为购房需求的释放。同时“十五五”规划建议明确提出推动房地产高质量发展,部署构建房地产发展新模式、优化保障房供给、因城施策增加改善性住房供给等五大任务,为行业中长期发展指明了方向。
地方层面,10月各地政策围绕“稳需求、防风险、提品质”三大方向持续细化落地。全国已有17个城市发布“828新政”实施细则,明确新出让地块预售须主体封顶、预售资金全额全过程监管等要求,从源头降低烂尾风险。多地优化公积金贷款政策,从提高贷款额度、优化“商转公”流程、扩大提取场景等多个维度降低购房者负担。而广州、深圳两地也结合自身市场情况,针对性落地多项地方优化政策,进一步放大了全国性政策的红利效果。
广州在全国楼市的修复进程中持续扮演“稳定器”的角色。南方+ 冯善书 摄
根据南方+此前公开报道,广州明确推进利用专项借款购买存量商品房作为安置房,既盘活了存量房源,也同步打通了安置群体的住房需求通道;同时落地“好房子”相关技术规范,从建筑品质、配套标准等方面提升新建住宅的整体质量。深圳则稳妥推进《住宅项目规范》实施,进一步优化住宅项目的审批与监管流程,保障新建住宅的居住品质与安全标准。此外两地均对公积金政策进行了定向优化,多子女家庭、灵活就业群体的购房支持力度进一步提升,有效激活了潜在的住房需求。
不过,在广东省住房政策研究中心副主任、首席研究员李宇嘉看来,广深“金九银十”新房表现仍然偏弱,主要是因为推盘明显减少,10月份新推盘广深同环比跌幅都在50%以上,直接导致新房交易不及预期。同时,贴息政策对二手房交易利好更多。二手房符合贴息的房源占比在60%左右,新房只有30%不到。10月份,广深二手房同比增长20%和4%,就是因为部分业主主动“以价换量”进入贴息门槛。虽然新房整体表现不及预期,但二手房成交确实不错。
业内普遍认为,当前全国楼市已经迎来结构性拐点,但并非全国普涨的拐点,行业正式进入“分化深化、质量优先”的全新阶段。广深作为人口持续流入、产业实力雄厚的一线城市,已经率先完成市场筑底,后续随着政策红利的持续释放,市场的企稳态势将进一步巩固。而从全国范围来看,未来不同城市的市场表现将进一步分化,资源将持续向经营稳健、交付能力强的头部房企集中,行业竞争逻辑也已经从过去比拼销售规模,转向现金流安全、产品力、交付确定性的综合比拼。
“一线城市触底说明楼市已局部回暖;但多数城市的库存水平与结构、需求基础与能力,相较一线城市差异仍然较大。在体量收缩不及预期的背景下,住房价格分化会更加明显——少数城市会相继企稳,部分强二线城市在中期内企稳。”李宇嘉说,房地产属于不可贸易品。汽车、光伏可通过出口缓解产能,而不动产只能在本地消化。对大多数城市而言,潜在供给随时可能浮出水面,存量房的规模也不小,各类产品“抢客户”的竞争异常激烈,价格稳定的空间因此受到压制。这正是楼市稳定的最大压力所在。
多位专家指出,站在年末的时间节点来看,接下来两个月全国房企大概率会加大推盘和促销力度,冲刺全年业绩,楼市整体将维持温和筑底的运行态势。而广深这类核心一线城市,有望依托坚实的基本面,在全国楼市的修复进程中持续扮演“稳定器”的角色,走出平稳健康的高质量发展路径。
南方+记者 冯善书
(来源:南方+ 编辑:杨柳婵)