先“涨”为敬?茅台利润增速转正,股价先涨三成
来源:东方财富网
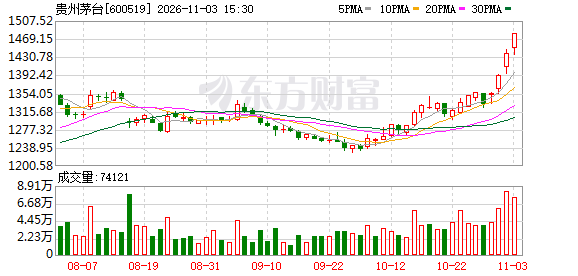
这几天,白酒板块有点回暖的意思,最亮眼的还是茅台。
11月3日收盘,贵州茅台(600519.SH)报1480元,创了半年新高,总市值回到1.85万亿元。回头看今年的走势,6月底它一度跌到1151元,到今天已经涨了约三成。
前两天,茅台发布三季报:前三季度净利润644.67亿元,同比下降0.25%。
市场到底在买什么?今天我们根据这份三季报,把这件事讲清楚。
这份三季报
到底好不好?
先说结论:这是一份稳定、好于预期,但还不能确认拐点的财报。
来看数据。
单看第三季度,营收402.67亿元,增长3.08%,净利润199.51亿元,增长3.78%。
市场此前普遍预期Q3利润会小幅下滑,结果实际转正,所以这是一次正向的预期差。
不过,要评价这份成绩单,有三个背景得放在一起看。

▲企业财报截图
首先,季度之间的波动很大。今年Q1营收增长6.5%,Q2下降5.2%,到了Q3又回到增长3.1%。来回起伏,单个季度的转正,还谈不上趋势。
其次,Q3本身的基数就偏低。去年Q3,茅台营收和净利润的增速都只有零点几个百分点,把两年叠加起来看,Q3营收累计增长约3.7%,净利润约4.3%,折算成年化,约2%。
更关键的是,Q4的基数还要低。去年Q4,茅台营收同比下降19.43%,净利润同比下降30.34%,单季净利润只有176.93亿元。我们来算一笔账:去年全年净利润823.2亿元,今年前三季度已经有644.67亿元,所以全年想要正增长,Q4净利润只需要超过约178.5亿元,也就是比去年同期多不到2亿元。
这意味着,接下来“茅台全年利润转正”大概率会成为一个常见的说法。它在事实上是成立的,但主要是去年的低基数原因,不能直接等同于需求回升。
那么,在这个看似平稳的总量下面,报表内部到底发生了什么?
总量之下
价格、渠道、成本在悄悄变化
总量变化不大,结构变化却不小。
具体的变化,大致可以归纳为三条线索,先从价格说起。
今年茅台调了两次价。3月,i茅台飞天零售价从1499元调到1539元,经销商合同价从1169元调到1269元;7月中旬,零售价又调到1639元。按常理,提价再叠加三季度的传统旺季,收入应该更有起色。但实际上,Q3茅台酒收入352.01亿元,只增长了0.79%。
这背后的原因,目前公开信息还无法确认。公司不披露季度销量,市场上有两种解读:一种认为销量回落了,另一种认为销量在增加,只是供给偏紧,公司在控制投放节奏。销量、产品结构、投放节奏,都可能是变量。想要比较确定的答案,得等到2027年4月中下旬的年报,那时才能看到全年销量。顺带一提,Q3营收增量约12亿元,其中约9亿元来自系列酒。系列酒Q3增长22%,而上半年是下降6%,所以这更像是低基数下的修复,而不是新一轮增长。
价格之外,第二条线索是渠道。
前三季度,直销收入737.74亿元,比去年同期多了约182亿元;批发代理收入571.2亿元,比去年同期少了约157亿元。一增一减之间可以看出,增量主要来自渠道的转换,而不是总量的扩张。其中i茅台已经占到总营收的44.7%。从上半年的披露看,直销毛利率约93%,批发约85%,也就是说,原本留在渠道里的价差,现在更多地留在了公司自己的报表里。
与此对应的,是合同负债的变化。合同负债就是经销商的预付款,它从年初的80.07亿元降到了20.84亿元,降幅约74%。乍一看吓人,但公司在半年报里给过解释:i茅台是即买即付,不产生预收款,非标代售之后,经销商也只需要缴纳保证金。所以这个降幅,有相当一部分是销售模式改变的结果,不宜直接解读为经销商意愿下降。当然,经销商数量确实在减少,年初以来净减少了70家,约占3%,不过主要集中在系列酒。
第三条线索,是成本。今年前三季度,营业成本同比增长约22%,毛利率从去年同期约91.3%降到了约89.6%。
另外,还有一个数据容易被误读:前三季度经营活动现金流增长了120%。看上去像是主业回款大增,但半年报的说明显示,这主要与茅台财务公司吸收集团成员单位存款有关。如果想看主业回款,更适合看销售收现:前三季度是1435亿元,高于营收的1309.71亿元,回款质量是稳健的,只是上半年同比仅增长约3.5%,也谈不上多强劲。
放到行业里
茅台接下来该看什么?
看完茅台自身,我们把视角放宽。
19家白酒上市公司,前三季度合计营收约2678亿元,同比下降7.61%;归母净利润约974亿元,同比下降9.55%。在这样的大环境里,茅台一家就占了板块利润的66.21%,去年同期约为60%。
再看Q3单季,集中度更高。19家公司Q3净利润合计242.68亿元,茅台一家就有199.51亿元,约占82%。据此倒推,其余18家公司Q3净利润合计约43亿元,上年同期约87亿元,同比下降约五成。需要说明的是,这是基于汇总数据的推算,受统计口径影响,精度有限,但方向是明确的:茅台在稳住,其他企业还在下滑。
所以,对于“行业见底”这个判断,要分层来看。在价格和库存层面,确实有企稳迹象:高盛判断Q3是盈利低谷,中信证券认为行业处于磨底后期。但在利润层面,茅台以外的企业还没有看到明确止跌,次高端的库存与价格倒挂,也仍需要时间消化。茅台在调整中表现最稳、份额持续提升,这当然是好事,但换个角度看,也意味着利润在向头部集中,而整个市场的规模还在收缩,前三季度白酒产量同比下降了3.9%。
回到茅台自己,它接下来的路,可以从方向和约束两头来看。
方向上,首先是市场化改革继续推进,i茅台和直销的占比有望进一步提高;其次是提价的全年效应将在2027年体现,高盛预测2027年营收增长约8%、利润增长约9%,当然这只是预测,不是已经发生的事实;再者是股东回报,2025年分红650亿元,分红率79%,2024至2026年规划的分红比例不低于75%,再加上30亿元的回购,股息率约3.5%,含回购约3.7%。
约束上,也有三点。第一是价格空间。i茅台零售价1639元,市场批价在1700元上下,官方价格和市场价格基本对齐,一方面压缩了套利空间,另一方面也意味着价格上行的弹性变小。茅台正在从带有稀缺属性的金融品,向价格稳定的消费品过渡,估值逻辑也要跟着重新校准。第二是增长目标。2025年年报没有设定2026年的增长目标,而此前多年都有,2025年的目标是9%左右,目标缺位,可以理解为管理层对增速保持审慎。第三是估值与预期的匹配。按当前股价算,对应2026年每股收益约66至68元,市盈率约22倍,按2027年预测算约21倍。而卖方目标价从高盛的1667元到华创的2030元,相差超过两成,说明市场对前景并没有形成共识。
至于接下来看什么,有三个时间节点值得关注:2027年2月初的春节,观察动销和批价;2027年4月中下旬的年报,第一次看到全年销量和渠道毛利率;然后是2027年Q1报告,它要面对今年Q1营收增长6.5%的较高基数。需要提醒的是,Q4在低基数下数据可能比较好,而2027年Q1基数抬升,同比表现反而可能回落,数据节奏是先易后难。
【结语】
好,回到最开始的问题:股价回到1400多元,市场在定价什么?
或许定价的更多是三季报之后的预期,而不是三季报本身。能够确定的是,当前股价已经包含了对2027年春节动销改善的预期。如果春节和年报验证了这个预期,对应的就是估值修复;如果没有,预期就需要调整。
茅台从来不缺故事,真正需要观察的,是这个故事,如何转化为2027年的数据。
(本文仅为个人分析,不构成任何投资建议。投资有风险,入市需谨慎。)
(文章来源:红星资本局)
(来源:东方财富网 编辑:张明艳)