光伏龙头经营修复!晶科能源第三季度环比减亏83%,储能业务实现经营性扭亏
来源:东方财富网
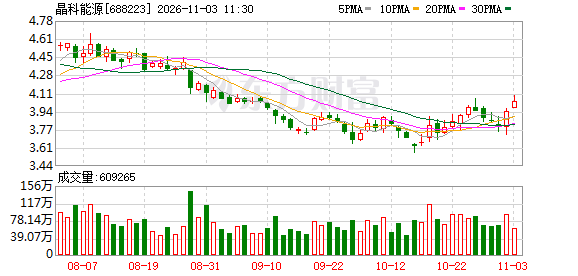
近期,晶科能源股份有限公司(下称“晶科能源”,688223.SH)发布2026年三季报,单季度来看,公司经营修复信号显著。公司第三季度实现归母净利润-2.9亿元,扣非净利润为-6.85亿元,单季归母净利润同比减亏71%,环比二季度减亏83%,亏损额显著收窄。
不过,这份减亏并非偶然,而是公司经营策略主动切换,坚持量利均衡的成果。晶科能源指出,报告期内,积极推进高效产品迭代升级及储能等新兴业务发展,是公司大幅减亏的主要原因。
高功率产品占比提升
作为全球知名的太阳能科技企业,晶科能源目前产品已服务于全球近200个国家和地区的数千家客户。从出货量看,2026年1—9月,公司光伏组件出货量高达44.64GW,向市场交出了一份亮眼的成绩单。
出货主力为搭载N型TOPCon电池技术的飞虎3系列高端组件,自推向市场以来,飞虎3的全球认可度稳步提升,今年下半年签单进程显著提速,截至9月,该产品累计签约规模现已突破30GW。
随着国内与海外项目的不断落地,飞虎3在欧洲、中东、拉美、亚太及国内多个区域拿下批量订单,并在上述区域持续落地多个吉瓦级重点项目,应用场景覆盖地面电站与工商业分布式。订单加速增长的背后,是市场对这款产品实地发电表现与综合性能的认可。
旺盛订单反向带动产线结构优化。今年第三季度,晶科能源TOPCon 3.0产线改造及产能爬坡工作有序推进,生产成本持续优化,高功率产品出货占比进一步提升,三季度飞虎3组件出货占比超过1/3。
高功率产品占比提升,很快反映到盈利端。今年前三季度,晶科能源整体毛利率提升至4.33%,较上半年3.41%提高0.92个百分点,这一提升,正是成本优化、高溢价飞虎3组件出货占比抬升带来的直接成果,同时也意味着产品结构红利兑现。
与利润改善相比,现金流的转好更有分量。前三季度,晶科能源经营活动现金流净额为6.11亿元,在行业普遍承压、价格战持续的大环境下,公司仍能逆势实现正向经营现金流,说明主业回款能力稳定,现金造血能力改善,有助于缓解资本开支带来的资金压力,为技术投入与产能建设提供支撑。
值得一提的是,晶科能源在中报中还表示,要进一步加强利润和规模的平衡。而在近期推出的2026年限制性股票激励计划中,晶科能源制定了净利润与现金流双重考核目标。其中净利润考核目标值为,以2025年净利润为基数,2026年净利润减亏不低于50%,2027年实现净利润30亿元。
储能业务实现经营性扭亏
紧跟市场趋势,晶科能源保持高强度的研发投入,2026年前三季度,晶科能源研发投入费用为14.17亿元。
在技术创新方面,公司持续推进产品升级与迭代。10月17日,晶科能源在上海举办全球科技日,对外发布TAC技术平台,以及基于该平台打造的新一代高端户用旗舰飞虎5组件。
据了解,TAC电池效率已突破28%,飞虎5组件功率可达510W、效率达25.52%。从TOPCon持续升级到TAC及光储智能一体布局,晶科能源正将竞争由单一产品价格进一步延伸至效率、应用场景与系统价值。
除光伏主业外,晶科能源还依托自身在光伏行业的生产和渠道优势切入储能领域,积极打造光储一体化系统解决方案,致力于成为全球领先的综合解决方案供应商。
随着新能源全面入市,储能正从传统能源调节设备向综合能源价值载体加速转变。面对市场多元化需求,晶科能源向市场推出海豚SunGiga G2、蓝鲸SunTera G5等多款储能产品,并自主研发能源管理系统。
数据显示,今年前三季度,晶科能源储能业务出货及收入确认规模均有所增长,公司实现储能系统产品交付4.5GWh,单季度储能业务确收规模进一步增加。业绩层面,公司储能业务已实现经营性扭亏,成为拉动公司整体经营修复的新增长极。
近期,硅料价格坚挺,在成本支撑下,硅片、电池片挺价意愿强。从行业基本面看,光伏产业链部分环节报价出现阶段性企稳,也为企业改善盈利提供了外部条件。与此同时,2027年1月1日,光伏组件及逆变器强制性能效国标将实施。随着行业能效门槛提高,低效产品市场空间将被持续压缩,高效产品的竞争优势有望进一步凸显。
在此背景下,晶科能源已抢占先发优势。根据其中报披露信息,到今年年底,公司将拥有符合国家1级能效标准的产能40GW,规模行业领先,公司有望充分把握新规带来的结构性机遇,收获行业低效产能出清带来的红利。
(文章来源:华夏时报网)
(来源:东方财富网 编辑:张伟贤)