独家专访法国央行副行长阿涅丝·贝纳西-奎里:货币政策如何“穿透”暂时性冲击?
20世纪70年代,两次石油危机如风暴般席卷美欧等地,油价飙升将众多经济体推入高通胀与高失业并存的“滞胀”泥潭。面对供给冲击,美欧多地货币政策却未能及时校准航向,通胀预期失控。
大约半个世纪后,尽管新冠疫情和俄乌冲突再度触发一场通胀风暴,但危机却并未重演。法兰西银行(法国央行)副行长阿涅丝·贝纳西-奎里(Agnès Bénassy-Quéré)近日在2026外滩年会上接受21世纪经济报道记者独家专访时表示,在上一轮周期中,通胀虽然上升迅速,但回落也很快,对实体经济的影响有限。这充分说明,通胀回落过程在很大程度上得益于央行的信誉——稳固的通胀预期极大地帮助了央行应对通胀。
从两次石油危机到新冠疫情冲击,再到如今因中东冲突而引发的通胀担忧,供给冲击始终存在。贝纳西-奎里指出,当前的决策者所面对的并非需求冲击,而是接连不断的供给冲击。因此,财政政策与货币政策的组合更难协调,两者之间更容易产生相互掣肘。
在她看来,在供给冲击下,通胀上升的同时产出往往会下降。货币政策因通胀而收紧,而财政政策则旨在支持那些因能源危机及其他冲击而丧失购买力的家庭和企业。如果财政支持力度过大,进而过度提振总需求,就会推高物价,从而增加货币政策调控的难度。她强调,财政政策应遵循“TTT”原则——即“暂时性”(Temporary)、“针对性”(Targeted)和“适时性”(Timely),在精准支持特定家庭或企业的同时,避免给货币政策的实施增加负担。
针对当前新一轮的通胀压力,贝纳西-奎里认为,只要通胀预期保持稳固,且未出现明显的“第二轮效应”,货币政策便可暂缓收紧,尝试“穿透”这种暂时性的冲击。但这需要央行具备极强的信誉,同时也取决于财政政策的配合。
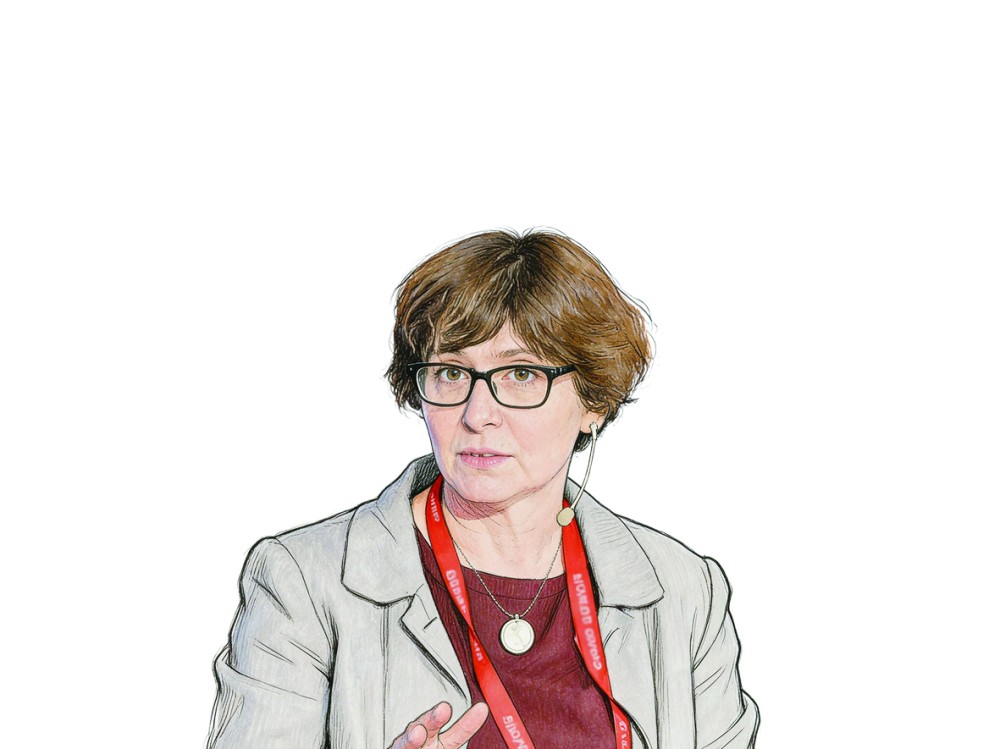
阿涅丝·贝纳西-奎里。资料图
“TTT”原则背后的政策组合逻辑
贝纳西-奎里曾在法国财政部担任首席经济学家,目前在法国央行任职,这种“财政部—央行”的双重视角让她对政策组合的协调尤为敏感。
传统上,财政政策与货币政策的组合被视为应对需求冲击的一种手段。货币政策会影响总需求,财政政策同样也能通过不同渠道对总需求产生影响。核心问题在于:当经济面临正面或负面冲击时,什么样的政策组合才是最优的?
而在当前接连不断的供给冲击下,应对难度显著增加,货币政策与财政政策之间可能会出现冲突。一方面,为了应对通胀,货币政策趋于收紧;另一方面,财政政策则试图为那些因能源危机等供给冲击而丧失部分购买力的家庭和企业提供支持。
这种冲突的机制在于:财政政策在向家庭提供支持的同时,也会对物价产生上行压力,从而加大了货币政策调控的难度。贝纳西-奎里认为,正因如此,目前已达成共识:在遭遇此类负面供给冲击时,财政政策应遵循“TTT”原则,即“暂时性”“针对性”“适时性”。
她进一步解释道,“TTT”原则意味着财政支持应精准作用于特定的家庭或企业,且不应影响总需求,也不应增加货币政策的实施难度。这并非完全排除财政支持,但财政支持必须精准、有限且具有暂时性,要避免将针对受损方的救助演变为大规模的普遍性刺激措施。
在货币政策方面,她的观点是:只要通胀预期被很好地“锚定”,且未出现明显的通胀“第二轮效应”,那么央行可以推迟收紧政策,尝试“穿透”此次冲击。虽然冲击本身是暂时性的,但这需要极强的政策公信力——确保各方都坚信通胀终将回归目标水平;此外,这也取决于财政政策的具体走向。
构建央行信誉的基石
遵循“TTT”原则的财政政策能够为货币政策腾出空间,但央行能否真正“穿透”短期冲击,仍取决于通胀预期是否稳固,以及央行是否具备足够的信誉。贝纳西-奎里以欧洲央行在新冠疫情后的经历为例,阐明了信誉在通胀演变过程中所发挥的重要作用。
她认为,欧洲央行在疫情后的表现实际上相当不错。尽管欧洲央行启动紧缩政策的时间比其他央行稍晚,但这并非关键所在。在货币紧缩政策实施后,通胀回落的过程十分迅速。最重要的是,这对实体经济造成的负面影响有限;这充分体现了央行信誉——稳固的通胀预期——如何能有力地帮助央行应对通胀。
通胀回落的初期阶段与能源价格下跌有关,但她强调,后续通胀降温确实归功于货币政策及其信誉:在短短几个月内,利率大幅上调了450个基点,并对通胀产生了预期的滞后效应;随后,由于通胀回落趋势已经确立,利率得以相对较快地回落。
当前,能源价格冲击正以较小规模再次出现,而央行信誉依然在助力其抑制通胀。目前尚未观察到“第二轮效应”。但她提醒道,展望未来,如果此类供给侧冲击不断累积——例如地缘政治压力、气候变化以及极端天气事件——通胀的波动性可能会随之增加。
即便平均通胀水平能够达到欧洲央行2%的目标,如果波动性过高,家庭和企业的预期也可能变得不再稳固。这意味着,央行不能仅仅满足于实现平均通胀目标;在波动加剧的环境下,还必须高度关注通胀预期的稳定性。
在衡量预期时,她提醒道,应区分“市场预期”与“针对家庭和企业的调查结果”。市场预期可以通过远期利率等指标来衡量;而针对家庭和企业的调查虽然在反映短期预期方面相对准确,但在长期预期上未必可靠——受访者往往只是机械地重复央行设定的目标。家庭通常会高估通胀水平,因为他们对食品和能源等通胀率较高的商品赋予了更高的权重。当食品或能源价格飙升时,通胀预期也会随之激增;即便通胀率后来回落至2%的目标水平,人们的通胀预期仍会维持在相对高位——虽然有所下降,但仍高于能源价格飙升之前的水平。
她进一步指出,这一现象有两层含义。首先,央行在谈论“核心通胀”时需格外谨慎,因为核心通胀剔除了上述因素的影响,而央行的长期目标针对的是“整体通胀”(headline inflation)。其次,调查显示,受那些“引人注目”的价格(即人们感知最明显的商品价格)影响,消费者往往会低估自身的购买力;这既是因为他们高估了通胀,也是因为他们低估了名义收入的增长。调查结果令人惊讶:当被问及2020年至2025年间名义收入是否有所增长时,大多数人给出了否定回答——即便其中一些人的收入实际上是与通胀挂钩(即具有指数化调整机制)的。这属于一种“认知偏差”:在通胀环境下,人们往往察觉不到名义收入的增长,却会感知到比统计机构实际测算值更高的通胀率,最终导致他们低估了自己的购买力。
这种对购买力的低估会抑制消费,而疲软的消费又会反过来压低通胀。她认为,央行必须预见到这一效应,因为货币政策的传导存在约18个月的滞后;受此类认知偏差的影响,在通胀激增之后,储蓄率可能会上升,进而对通胀产生下行压力。
赤字并未失控
近期,众多国家的国债收益率大幅飙升,尤其是长期国债收益率,这实际上也对货币政策和财政政策构成了制约。
贝纳西-奎里表示,全球各地的债券收益率都在上升,部分原因在于能源危机,但这并非唯一原因。除了政府债券发行外,私营部门的债券发行量也大幅增加。这些超大规模企业不仅在美元市场筹集资金,还在欧洲及其他地区的债券市场进行融资;实际上,它们正在欧洲借入长期资金。此外,一些结构性因素——例如养老金计划从“固定收益型”向“固定缴款型”的转变——也削弱了市场对超长期债券的需求。人工智能投资热潮在短期内具有推升通胀的作用,其对通胀的长期影响尚存不确定性;但可以预见,这些超大规模企业未来将发行大量长期债券,这将对市场利率及长期利率产生显著影响。
长期利率的上升将逐渐增加各国的利息成本。她以法国为例指出,到2026年,法国的利息成本增幅将相当于其国内生产总值(GDP)的0.3%,预计到2027年还将进一步增加0.3%。不过,这一过程是渐进的,因为法国债务的平均期限超过八年,因此影响不会立即显现。但这同时也意味着,政府需要进行更大规模的结构性调整,以应对整体赤字问题。
她强调,这种情况在世界范围内普遍存在,且各国债务水平本已很高,这意味着一些政府在应对未来冲击时,回旋余地将变得更小。长期利率上升并非仅仅是金融市场的抽象变化;当下一场冲击来临时,它将逐渐压缩可用的财政空间。
谈及法国的财政赤字,她认为既需保持谨慎,也无需恐慌——正如法国央行行长埃马纽埃尔·穆兰(Emmanuel Moulin)所言。一方面,法国有调整的意愿,政府也已承诺削减赤字;深入分析来看,这是可行的,而且法国此前也曾成功实现过这一目标。另一方面,法国经济具有较强的韧性和多元化特征;尽管增长速度并不算高,但面对冲击时表现出了良好的抵御能力。
不过她也提醒,处理赤字问题必须格外小心,因为削减支出、增加税收,或两者并举,都会对经济产生负面影响。因此,削减赤字不可能一蹴而就;这需要一条可信的路径以及一个步调一致的政府。当然,不能指望所有政治人物在选举前就去探讨并表态如何削减支出或增加税收;他们往往会刻意回避这些议题,因为他们深知这并不能带来多少选票。这也是政治竞选中的现实。
展望未来,她并不感到悲观:尽管法国的财政赤字问题令人担忧,但并未失控,且完全有办法解决。当务之急是确保2027年预算案获得通过——这一点至关重要。随后将进入选举阶段,待尘埃落定后,新当选的法国总统将不得不面对真实的财政状况。
财政赤字问题并未失控,但债券市场的警钟已然敲响:政策越早调整,未来越不必在被动中仓促应对。
(作者:吴斌 编辑:和佳,强燕)
南方财经全媒体集团及其客户端所刊载内容的知识产权均属其旗下媒体。未经书面授权,任何人不得以任何方式使用。详情或获取授权信息请点击此处。