险企三季报AB面
五家A股上市险企三季报收官,归母净利润合计同比缩水逾三成,权益市场波动是共同归因。但在利润表剧烈波动的另一面,负债端的调整正在以更安静的方式推进。
10月末各家的三季度业绩交流会上,一个被反复提及的关键词是“分红险”;而在更早的开门红筹备中,头部险企已将分红型增额寿与分红年金推至主力位置。
利润承压与产品切换同时发生,并非巧合。当投资端的高基数难以复现,负债端刚性成本的压降就成了更可控的变量。分红险的“保证+浮动”结构,恰好承接了这一需求:对险企而言,预定利率较低,利差损压力随之缓解;对客户而言,在存款利率下行的环境中,浮动分红的可能性仍构成吸引力。
NBV(新业务价值)分化背后的渠道账
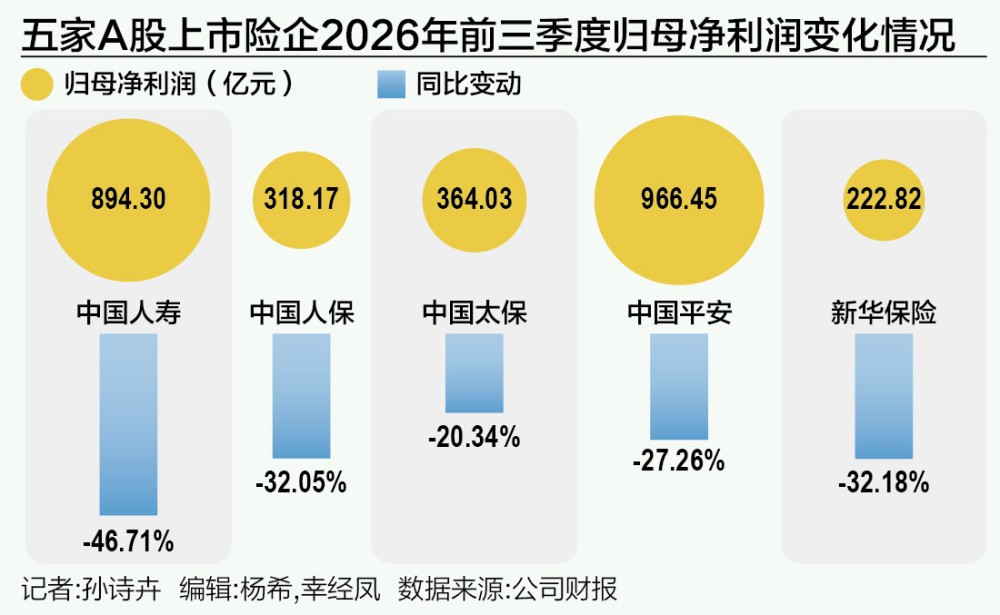
从归母净利润来看,2026年前三季度,五大上市险企均出现同比下降,但降幅有所不同。
中国平安以966.45亿元归母净利润暂居五家之首,同比下降27.26%;中国人寿实现894.30亿元,同比下降46.71%;中国太保、中国人保和新华保险分别实现364.03亿元、318.17亿元和222.82亿元,同比下降20.34%、32.05%和32.18%。
前三季度,上市险企新业务价值呈现明显分化。中国人寿NBV(新业务价值)同比增长13.1%,新华保险NBV实现88.73亿元,同比正增长;平安寿险及健康险、太保寿险则分别同比下降13.3%和6.5%。
分化的一部分原因在渠道结构。太保寿险在三季报中明确,银保渠道受上年同期高基数、产品结构阶段性变化等因素影响,价值增速承压;代理人渠道价值则保持稳健增长。平安在业绩交流会上将NBV承压归因于三点:行业连续炒停售带来的高基数、银保渠道受监管提质增效政策影响增长动能减弱,以及公司主动进行结构优化、长交期产品占比提升。
中央财经大学中国精算科技实验室主任陈辉的判断更为直接:新业务价值下滑主要是银保业务占比提升导致的,银保渠道产品价值率普遍低于个险渠道。
但银保的短期承压并未改变头部险企对渠道的长期判断。
平安管理层在业绩交流中表示,银保渠道重新成为重要增长驱动因素的趋势将在2027年体现,预计2027年上半年可看到银保重回较强劲动能。太保则将2027年银保开门红的突破方向之一明确为“围绕国有大行做好突破”。
银保渠道在经历监管阵痛后正在发生结构性变化。2026年7月,65号文正式执行,银保“报行合一”从“管佣金”升级为“管费用结构”,“小账”灰色空间被堵死。短期冲击立竿见影:前三季度银保新单保费约6654亿元,同比降幅约14%。但9月单月数据出现了拐点信号——银保渠道新单规模保费492亿元,同比增长270%,环比增长16%。
某大型寿险公司高管分析,7、8月为传统淡季且处于新规适应期,9月回升说明市场已进入接受度恢复阶段。费用结构规范化之下,银保渠道价值率有望随新单回暖而逐步提升。
东吴证券研报表示,银保业务短期增速承压,预计9月以来已经出现拐点向上,仍然看好银保市场长期空间与头部公司的竞争优势。
分红险接棒2027年“开门红”
从各家公司业绩交流会释放的信息看,2027年“开门红”的产品主线已经清晰。
平安管理层表示,开门红产品以价值优于规模为核心导向,预计市场竞争仍将以分红险产品为主要类别。太保的判断更为具体:分红年金和分红增额寿是开门红“绝对主力”,且2027年分红年金的占比将超过2026年。
中国人寿的表态相对克制,称“没有既定的分红险占比目标”,但强调在监管允许、公司资产负债管理和风险管理底线范围内,同步供给多种形态产品,根据消费者需求销售。
新华保险的银保渠道规划则给出了一个量化目标:希望2027年银保开局战实现双位数增长。其判断依据包括产品以中风险为主、投资能力有助于增强分红型产品销售竞争力,以及报行合一与65号文带来的马太效应对大公司的结构性利好。
东吴证券在9月的研报中已预判了这一方向:2027年开门红产品可能仍以分红险为主打,保证收益(1.75%)加浮动收益的设计对客户依然具备吸引力。国泰海通非银团队9月的周报则指出,2027年个险开门红规划较去年整体提前,产品主打3年期交的分红增额终身寿和分红年金;该团队10月末进一步判断,2027年开门红有望好于市场预期。
分红险重回C位,并非简单的产品轮换。在低利率环境下,传统高保证利率产品对险企的利差损压力持续累积,而分红险将部分投资风险与客户共担,是负债成本管控的直接工具。
财险的“压舱石”与投资端的“再平衡”
与寿险负债端的调整并行,财险板块在三季度承保端继续发挥稳定器作用。平安产险、人保财险、太保产险综合成本率分别为95.6%、95.8%、96.2%,均实现同比优化。平安产险新能源车险保费同比增长21.2%。此外,非车险方面,平安产险非车险保费增速达10.0%,人保、太保的增速在3%—4%区间。
投资端则是另一幅图景。国泰海通研报预计,前三季度总投资收益率受权益市场拖累同比承压,主因股票市场波动以及上市险企TPL权益(以公允价值计量且其变动计入当期损益)仓位较高;部分险企其他权益工具投资(即以公允价值计量且其变动计入其他综合收益的OCI权益)占比提升,预计反映增配OCI权益的结果。
从规模数据看,增配确在发生:截至三季度末,五家上市险企FVOCI(以公允价值计量且其变动计入其他综合收益)权益规模合计约1.8万亿元,环比增长16.8%、增加2611亿元,各险企占比环比提升0.2至1.5个百分点。中国人寿在三季报中特别说明,剔除公开市场权益短期波动影响后的净利润为942.2亿元,同比增长15.8%。
资产端的波动与负债端的调整,正在形成一种新的平衡逻辑:当投资收益的高基数难以持续,险企通过产品结构切换降低刚性负债成本,以负债端的“确定性”对冲资产端的“不确定性”。分红险的回归,本质上是这一逻辑在产品层面的体现。而开门红能否真正“红”,取决于客户对浮动收益的接受度,以及代理人在低保证利率环境下讲清复杂产品的能力。
(作者:孙诗卉 编辑:杨希,幸经凤)
南方财经全媒体集团及其客户端所刊载内容的知识产权均属其旗下媒体。未经书面授权,任何人不得以任何方式使用。详情或获取授权信息请点击此处。