A股深企三季报盘点:营收净利同比双增,实体制造业强劲回暖
来源:南方+
深圳431家A股上市公司2026年三季报披露收官。
据choice金融终端数据统计,431家按期披露数据的公司前三季合计实现营业收入58936.0亿元,同比增长12.65%;合计实现归属于母公司股东的净利润(简称净利润)5054.8亿元,同比增长9.13%,两项指标增速均较上年同期提升。
其中,工业富联以9414.1亿元营收、403.75亿元净利润居首,存储企业德明利、佰维存储、江波龙因行业景气反转净利润成倍增长,招商银行、中国平安等金融巨头贡献了主要利润;但净利润增速中位数仅为1.31%,130家公司仍在亏损,万科A单家亏损239.44亿元,房地产链尚未走出调整。总体看,实体制造业类A股深企的回暖明显,同时企业间分化依然突出。
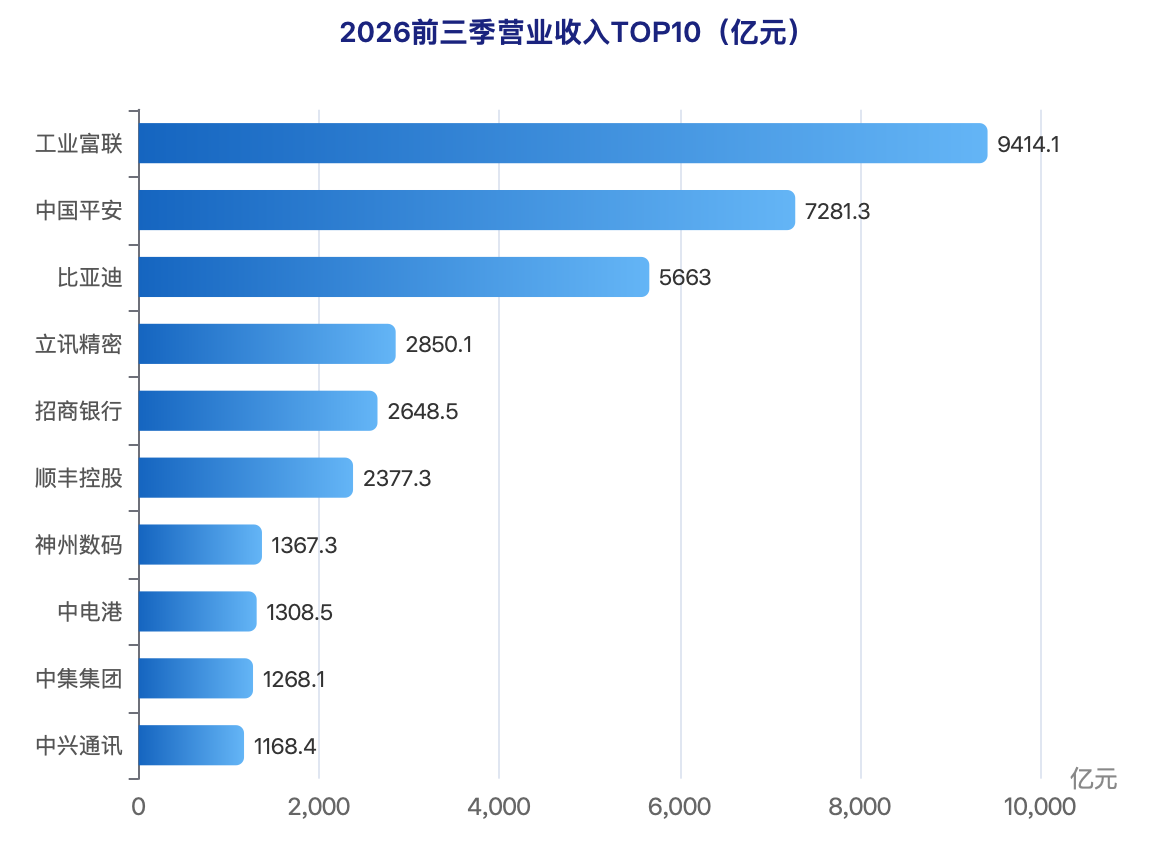
从覆盖面看,431家公司中288家营业收入同比增长,219家归母净利润同比增长,301家实现盈利,盈利面约为69.8%。营收增速中位数为8.85%,净利润增速中位数为1.31%,中位数明显低于整体增速,表明本轮增长主要由头部企业拉动,中小企业修复偏慢。
电子净利接近翻倍,存储集体爆发
分行业看,电子是431家公司中体量最大、增长最快的板块。119家电子企业前三季合计营收19652.2亿元,同比增长47.6%;合计净利润1180.2亿元,同比增长98.0%,分别占A股深企营收的33.3%、净利润的23.3%。
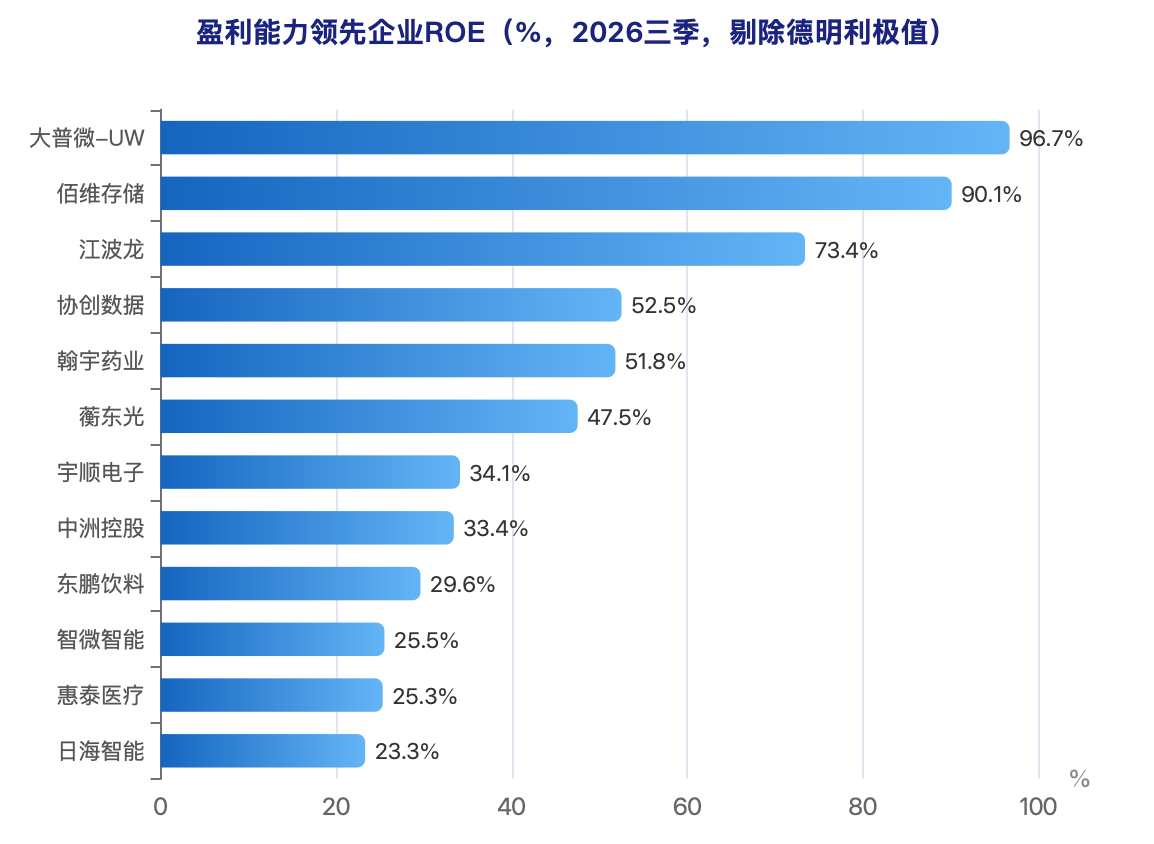
存储链条是其中最亮眼的子板块。德明利前三季归母净利润87.46亿元,同比增速达32399.9%,净资产收益率(ROE)为114.35%,居所有A股深企首位。佰维存储、江波龙也表现亮眼。存储芯片量价齐升、行业景气反转,是这批企业业绩爆发的共同背景。
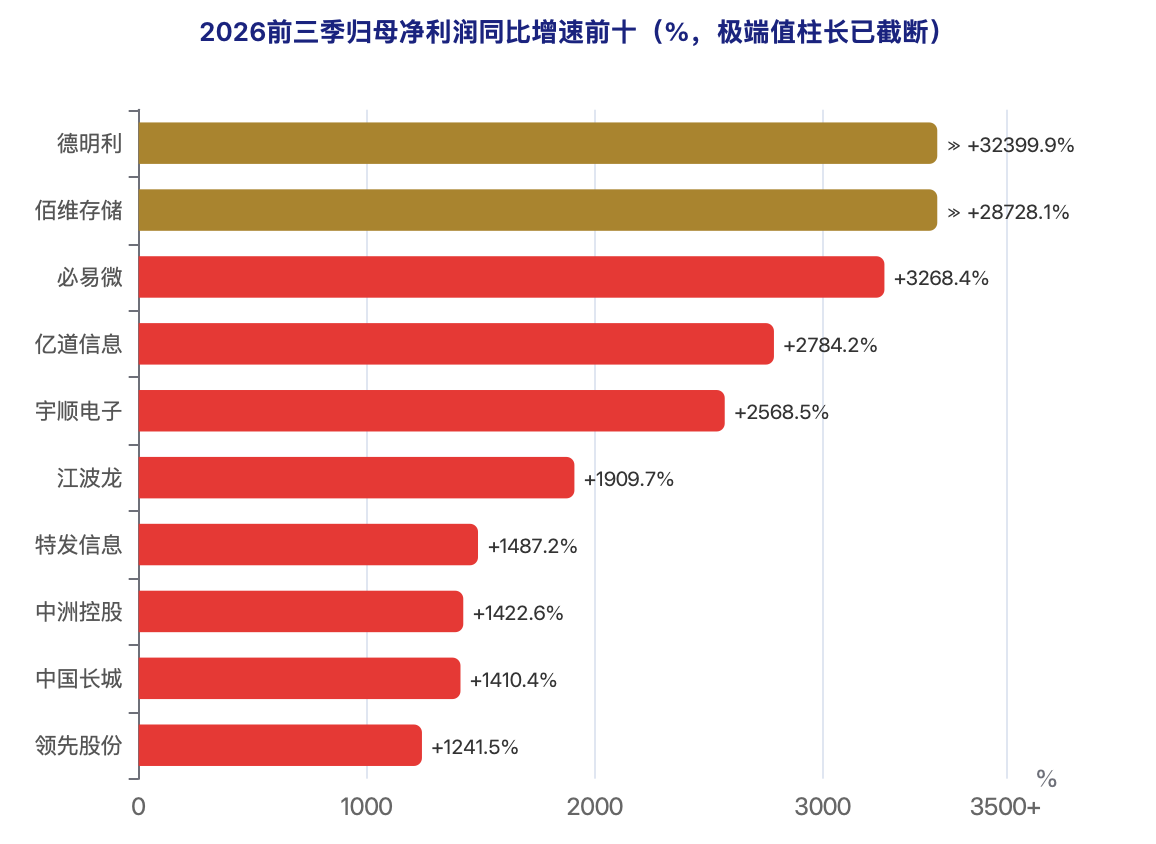
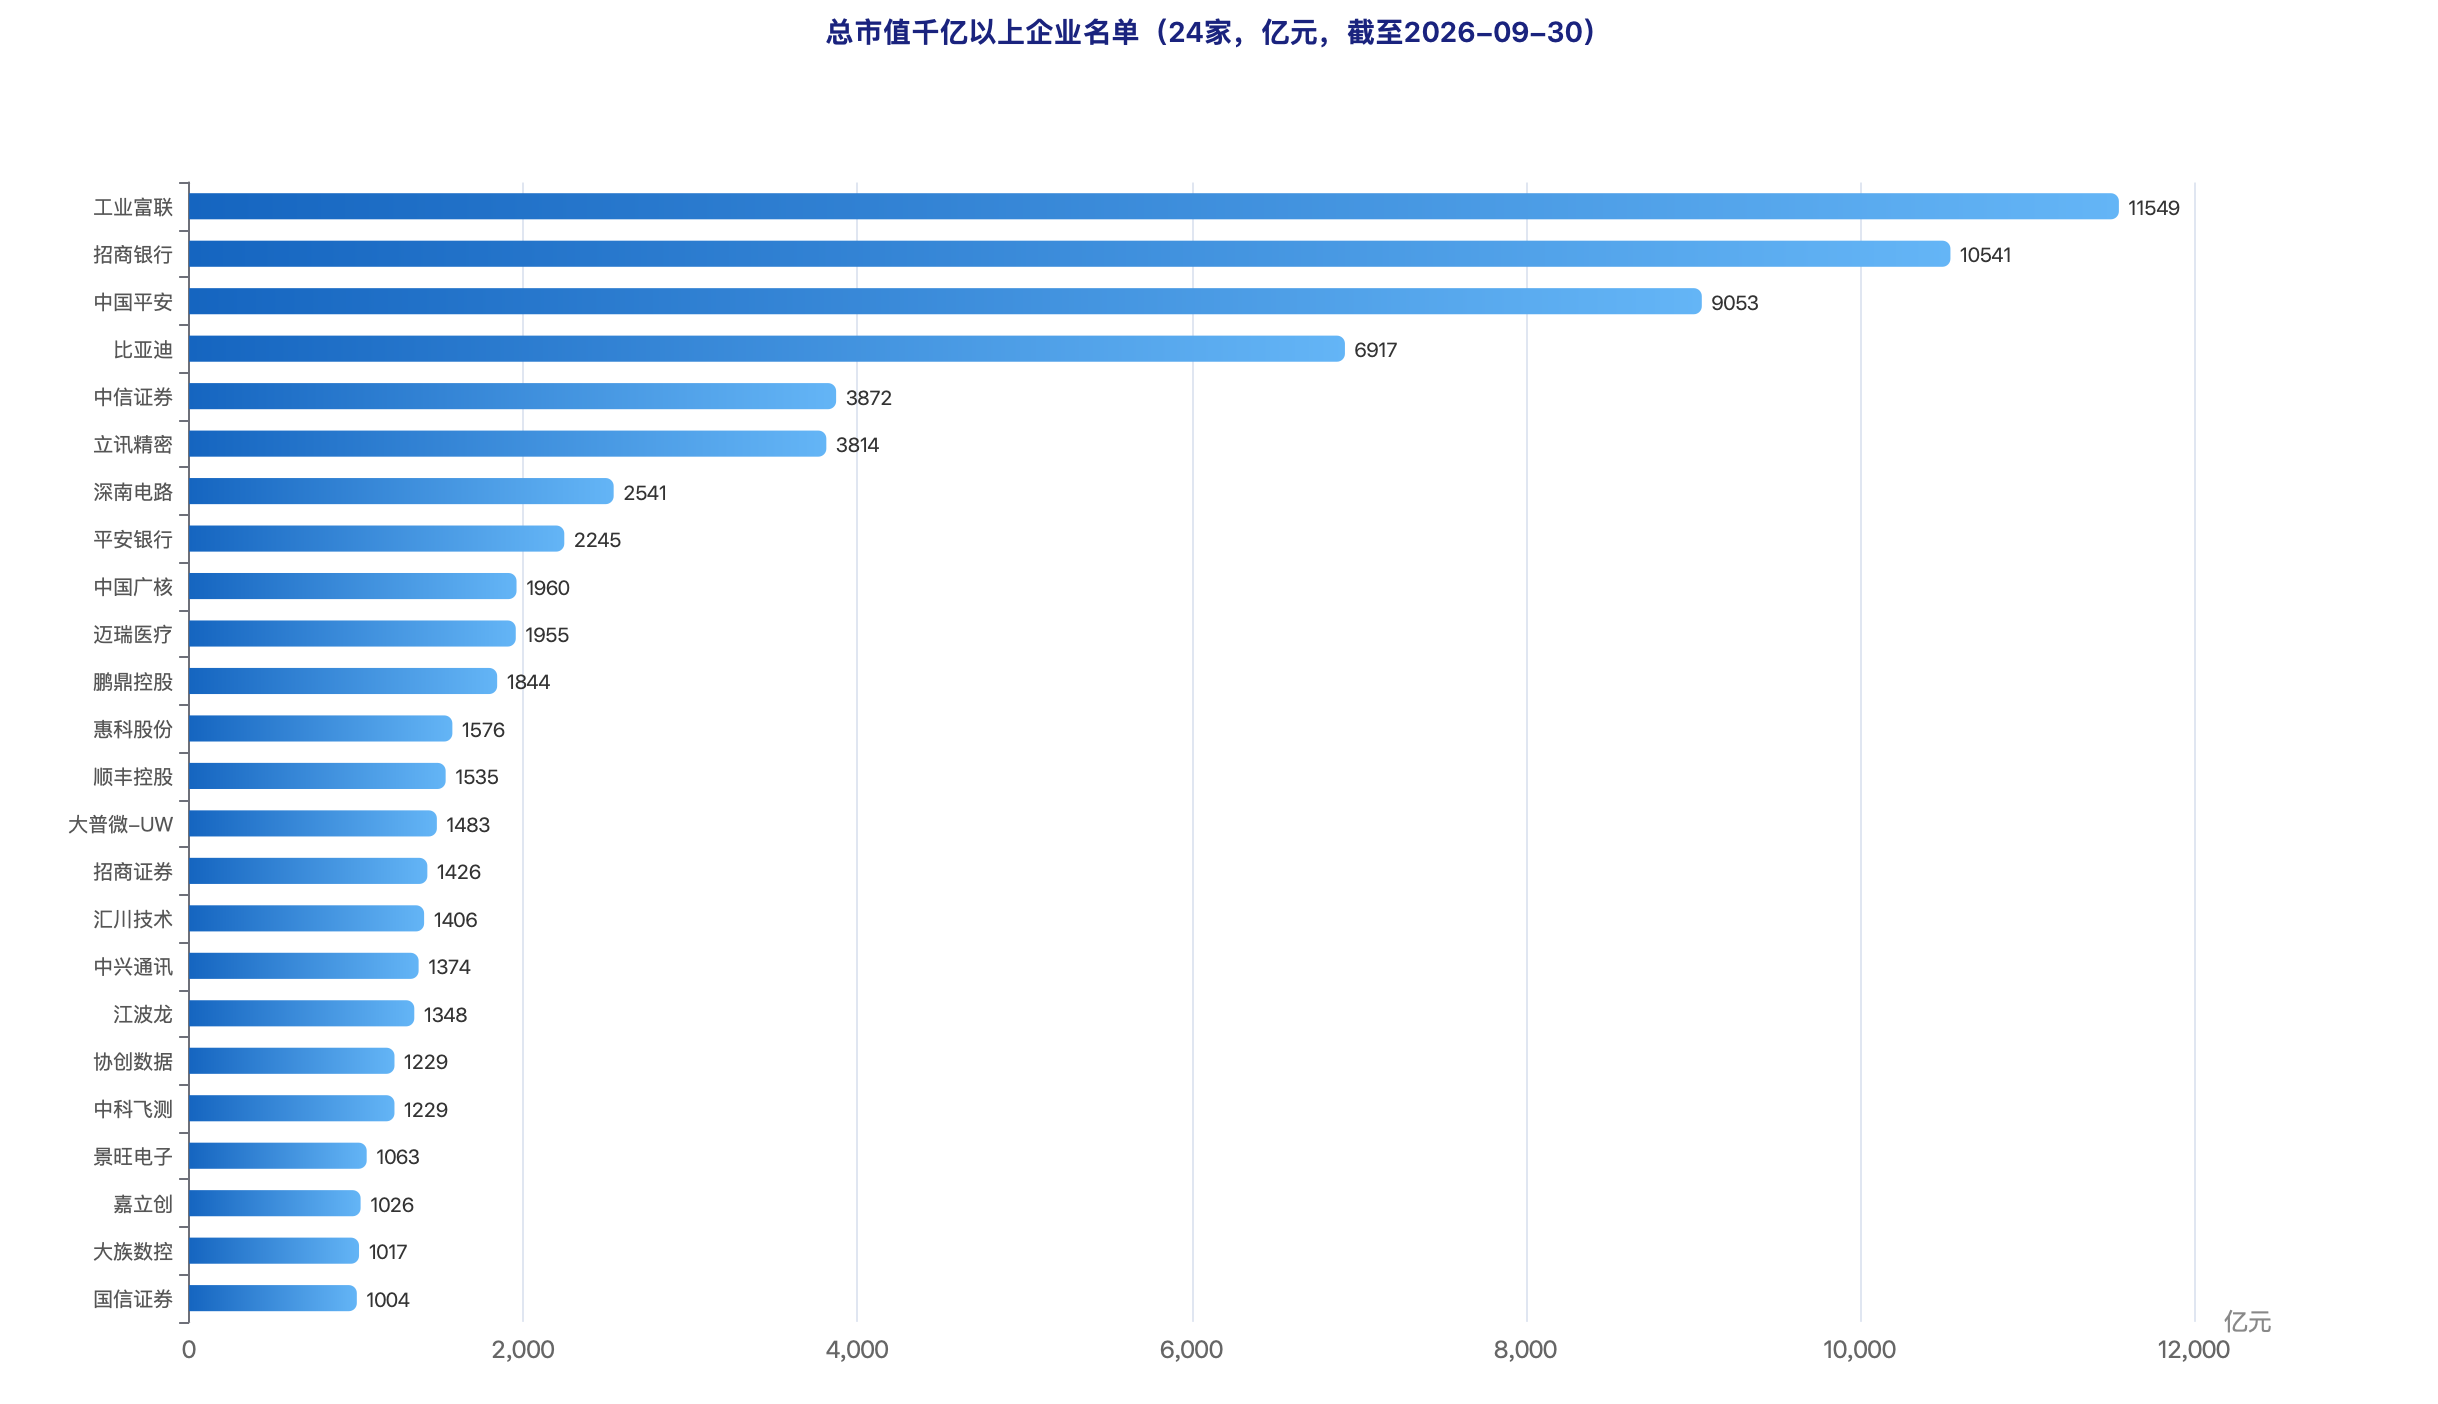
印制电路板与消费电子同样景气。深南电路前三季净利润同比增长77.5%、立讯精密净利润同比增长13.4%。而工业富联净利润增长79.5%,AI服务器与算力硬件需求是核心驱动,其11549亿元的总市值同样居深企首位。
除电子外,先进制造与数字经济板块也普遍向好。36家机械设备企业营收同比增长19.8%、净利润增长44.1%;42家计算机企业营收增长26.7%、净利润增长56.5%。
环保板块弹性最大,9家企业合计净利润4.3亿元,同比增长204.0%。公用事业、社会服务、食品饮料等板块净利润也保持正增长。医药生物、家用电器、轻工制造等板块净利润也有不同程度回落。
需要注意的是,38家电力设备企业营收增长24.6%,但净利润同比下降16.6%,呈现“增收不增利”,新能源产业链的价格竞争仍在消化。
金融增速承压,非金融增速稳健
金融机构是A股深企整体的利润基本盘。2家银行与6家非银金融企业合计净利润3097.8亿元,占A股深企61.3%。
招商银行前三季净利润1164.76亿元、增长2.4%,是431家中净利润额最高的企业。中信证券净利润310.22亿元、增长32.7%,是金融板块中少数实现高增长的龙头。
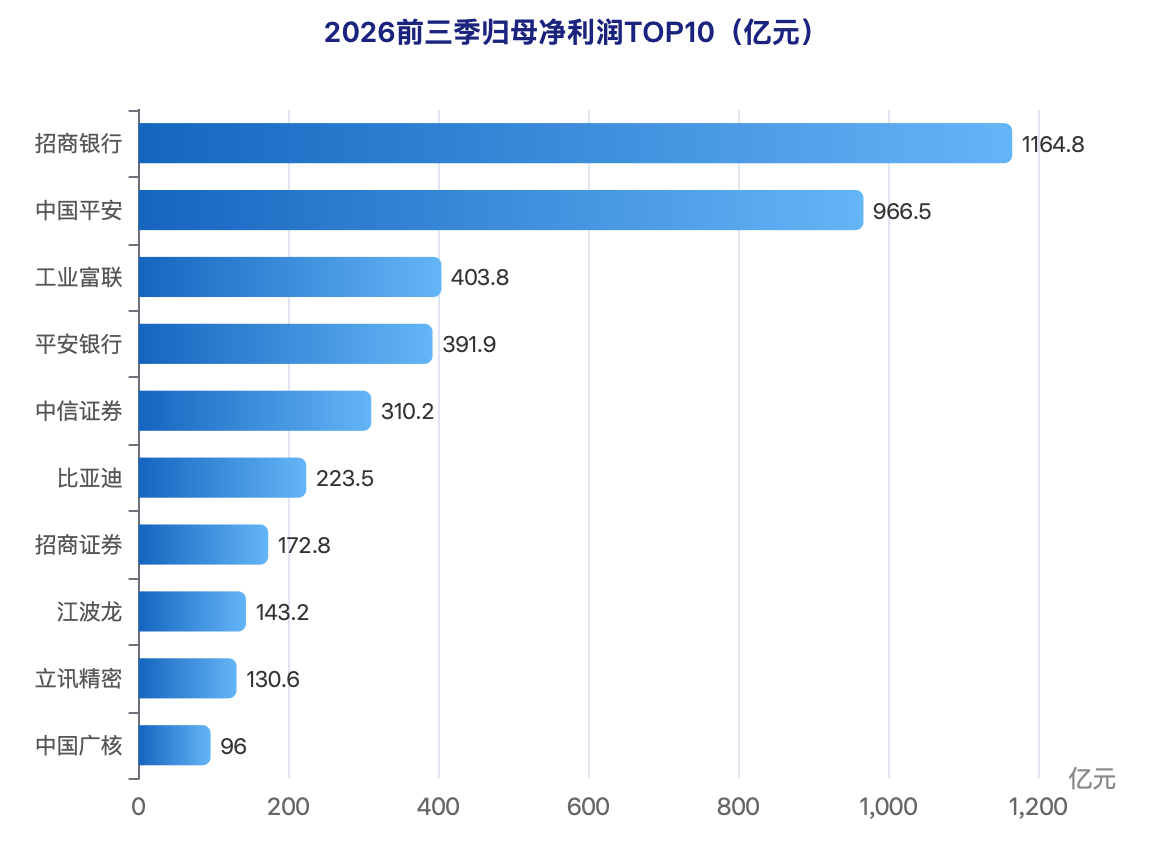
但金融板块整体增速放缓。中国平安前三季净利润966.45亿元、同比下降27.3%;6家非银金融企业合计净利润同比下降12.8%。保险与资本市场业务波动,是金融板块短期承压的主要原因。
由于金融巨头体量庞大、增速偏低,其9.13%的净利润增速实际上稀释了实体企业的真实景气。
测算显示,剔除8家金融机构后,423家实体A股深企前三季营收同比增长18.45%、净利润同比增长45.64%,远高于A股深企整体增速。其中,德明利的影响较大。
不过,即使剔除德明利后其余430家A股深企净利润增速为7.23%,仅比整体低1.89个百分点,说明整体增长并非单家企业制造,而具备更广泛的行业基础。
地产有点难,结构性分化明显
总量回暖的同时,结构性分化依然明显。431家公司中130家前三季亏损,占比约三成,亏损主要集中在房地产及相关产业链。
18家房地产企业合计净利润为负333.0亿元,营收同比下降21.6%,是绝对亏损额最大的行业。万科A前三季营收1050.0亿元、下降34.9%,净利润亏损239.44亿元,ROE为负22.8%,是A股深企亏损额最大的企业;华侨城A、金地集团、大悦城、南山控股等也在亏损之列。25家建筑装饰企业整体净利润为负26.9亿元,节能铁汉单家亏损17.75亿元。
此外,深天马A、欧菲光等电子企业,京基智农、金新农等农林牧渔企业,云天励飞等计算机企业仍处亏损。
分企业性质看,220家大型民企净利润增长37.8%,是增长主力;28家央企子公司净利润增长25.3%,表现稳健;8家中外合资企业净利润增长57.4%。相比之下,82家中小微民企净利润仅增长5.0%,中小企业修复仍偏慢。
分城区看,南山区143家企业净利润增长60.4%,龙华区增长52.2%,科技产业活力突出;福田区聚集金融总部,净利润与上年基本持平,是全市利润压舱石;盐田区因万科A注册于此,4家企业整体亏损229.3亿元。
龙头制造业研发费用A股领先
现金流方面,431家A股深企前三季经营现金流净额合计13864.4亿元,243家为正、188家为负。
由于金融机构现金流口径特殊,剔除金融后,423家实体企业经营现金流净额合计1568.3亿元,其中236家为正、187家为负,近半数实体企业现金流为负。
存储代表企业德明利、佰维存储经营现金流分别为负136.9亿元、负100.4亿元,与备货扩张、存货占用有关,利润与现金的匹配度仍需后续报表检验。
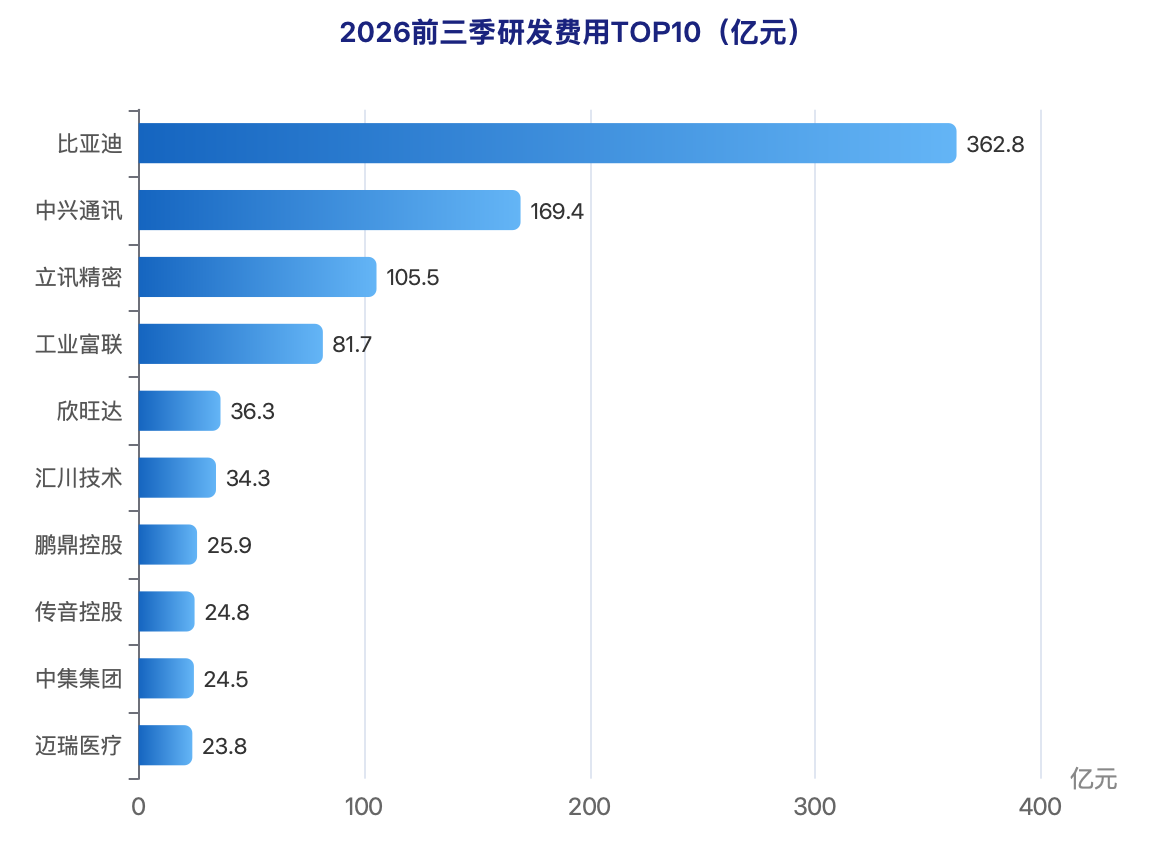
研发方面,431家前三季研发费用合计1624.0亿元,占A股整体前三季度研发费用合计的13.2%。其中,比亚迪以362.8亿元居首,中兴通讯、立讯精密、工业富联等分别为169.4亿元、105.5亿元、81.7亿元,在同期披露数据的A股企业前三季度研发费用排名中分别为第5、15、21。
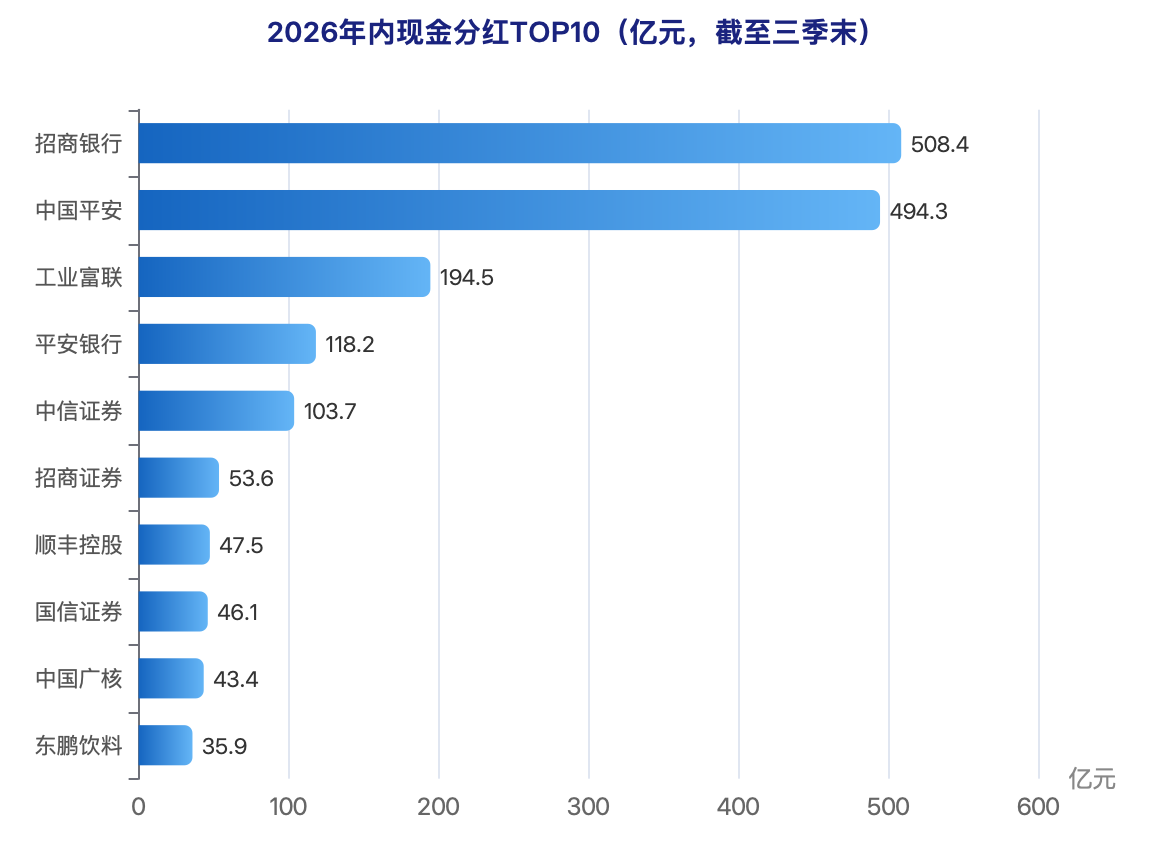
股东回报方面,年内三季度现金分红合计2212.3亿元,回购金额合计146.8亿元。截至期末,431家合计总市值约12.28万亿元。
整体来看,2026年三季报显示,深圳实体制造业的回暖,以工业富联、德明利、深南电路、立讯精密为代表的算力、存储、PCB与消费电子龙头,与AI算力、存储周期和设备更新的产业主线相关。但金融板块增速放缓、地产链出清未竟、净利润增速中位数不足1.5%,仍提示这轮复苏的结构并不均衡,中小企业与地产相关板块的修复斜率,将是后续观察的重点。
撰文/制图 南方+记者 李荣华
(来源:南方+ 编辑:陈虹余)