对公贷款占比逼近80%后,城商行开始“踩刹车”?


21世纪经济报道见习记者杨梦鸽
在零售端普遍承压的当下,对公业务成为拉动城商行信贷增长的主引擎。
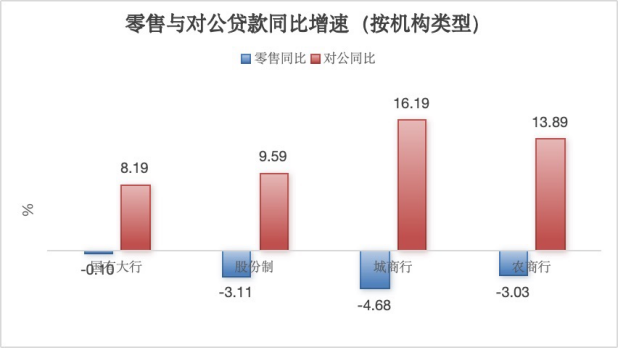
记者统计发现,截至2026年9月30日,在32家三季报披露对公业务分项的银行中,14家城商行的对公贷款合计达88877.3亿元,同比增长16.19%,占贷款比重达74.92%,增长速度和贷款比重远超国有大行、股份行和农商行,在所有机构类型中一骑绝尘。
与之形成鲜明对照的是,这部分城商行零售贷款规模同比下降4.68%,跌幅同样高于其他类型银行。
(数据来源:21记者根据三季报统计)
具体来看,14家披露对公贷款分项的城商行,对公贷款占比均超过65%,更有8家银行占比逼近或超过80%。其中,青岛银行占比84.22%居首位、成都银行83.10%、贵阳银行82.05%、苏州银行81.75%、齐鲁银行81.10%。
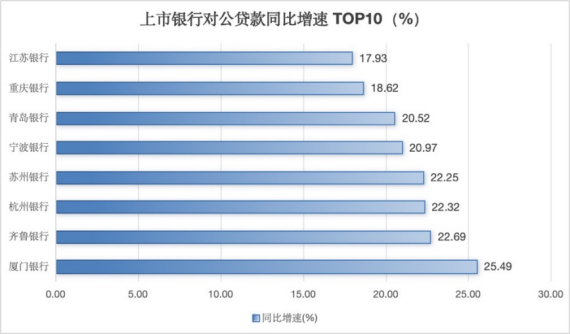
从增速表现来看,城商行同样领跑。截至2026年9月30日,对公贷款规模同比增速最高的前十家上市银行中,城商行占据了前八席位,厦门银行、齐鲁银行、杭州银行、苏州银行、宁波银行和青岛银行六家城商行的对公贷款同比增速均超过了20%。
(数据来源:21记者根据三季报统计)
城商行为何会出现“对公重,零售轻”的现象?
招联首席经济学家、上海金融与发展实验室执行主任董希淼告诉记者,这是城商行基于区域禀赋和风险收益作出的阶段性结构选择,而非主观轻视零售。对公贷款占比高,体现其深耕地方平台、制造业、科技创新和普惠金融,与区域产业升级形成共振;零售资产收缩更多是主动压降互联网贷款及其他高风险资产。
然而,高度集中的信贷投放,也意味着集中度风险敞口的扩大,银行的资产质量与区域经济周期的绑定也将越来越深。一旦区域经济周期出现波动,这种结构能否经受住考验?
在董希淼看来,高集中度并不必然等于高风险。集中度风险可通过客户分层、行业限额、区域分散和综合经营缓释,息差则依靠负债成本管控、客户黏性提升和轻资本服务增强韧性。只要资本、拨备和风控同步跟上,“对公重、零售轻”可以转化为服务实体经济的差异化优势,资产质量有望在动态优化中保持稳定,息差也有条件通过结构优化和综合经营得到支撑。
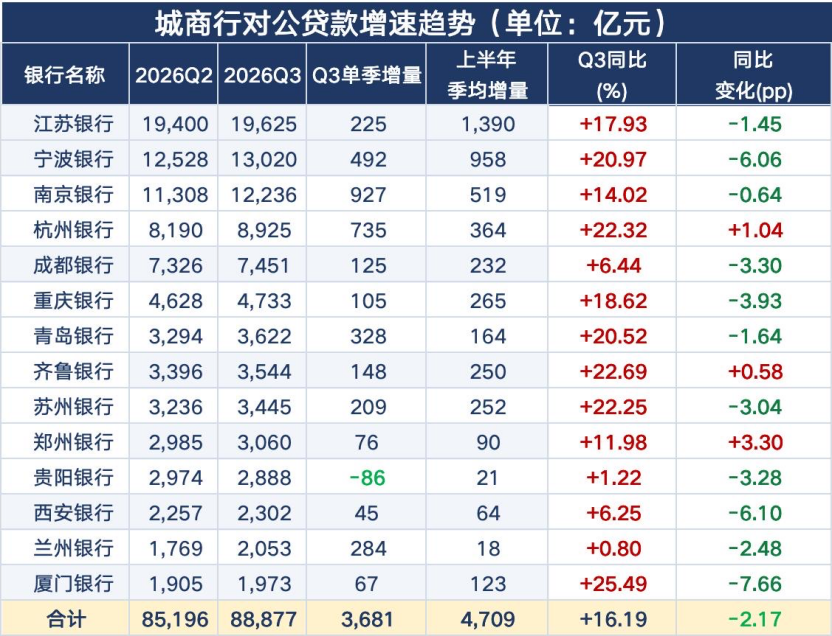
值得一提的是,和去年同期相比,城商行的对公贷款增速同比回落了2.17个百分点,增速有所放缓。14家城商行中11家对公贷款同比增速均有所下降,其中贵阳银行的单季对公贷款出现负增长。
(数据来源:21记者根据三季报统计)
董希淼表示:“这种放缓是资本约束、监管引导和合意需求变化下的理性回归,是从规模驱动转向高质量发展的积极调整。‘以量补价’的空间正在收窄,但综合金融服务的空间正在打开。”
节奏的变化在2027年“开门红”的筹备中已有迹可循。
一方面,过去一年多以来,监管的“反内卷”举措已经落地:多地监管部门不仅约谈银行要求弱化“开门红”、不得以此名义开展考核营销,金融监管总局更将深入整治无序竞争列为年度重点,对违规设定考核指标的行为已有多起百万级处罚。另一方面,城商行自身的资本约束压力也在日益凸显。
董希淼预计,明年信贷投放节奏将更趋平稳均衡,年初仍可能适度前置,但大幅冲量概率下降,全年更强调“早投放、稳节奏、重质效”。在“对公重、零售轻”的结构下,明年投放将更注重对公项目质量与综合收益,同时稳步培育零售业务增长点和其他轻资本业务,形成更均衡、更可持续的增长节奏。
(作者:杨梦鸽 编辑:杨希)
南方财经全媒体集团及其客户端所刊载内容的知识产权均属其旗下媒体。未经书面授权,任何人不得以任何方式使用。详情或获取授权信息请点击此处。