财报逾期叠加立案调查,奥精医疗连续三日跌停


上半年,公司营收1.04亿元,同比增长4.03%;利润端却反向走弱,归母净利润同比减少522.08万元。
21世纪经济报道记者 闫硕
11月4日,奥精医疗(688613.SH)股价再度触及跌停,报8.72元/股,尾盘小幅回抽,最终收报8.75元,跌幅19.72%,对应市值约11.99亿元。这已是这家科创板人工骨修复材料企业连续第三个交易日出现跌停。年内股价回撤已超五成。
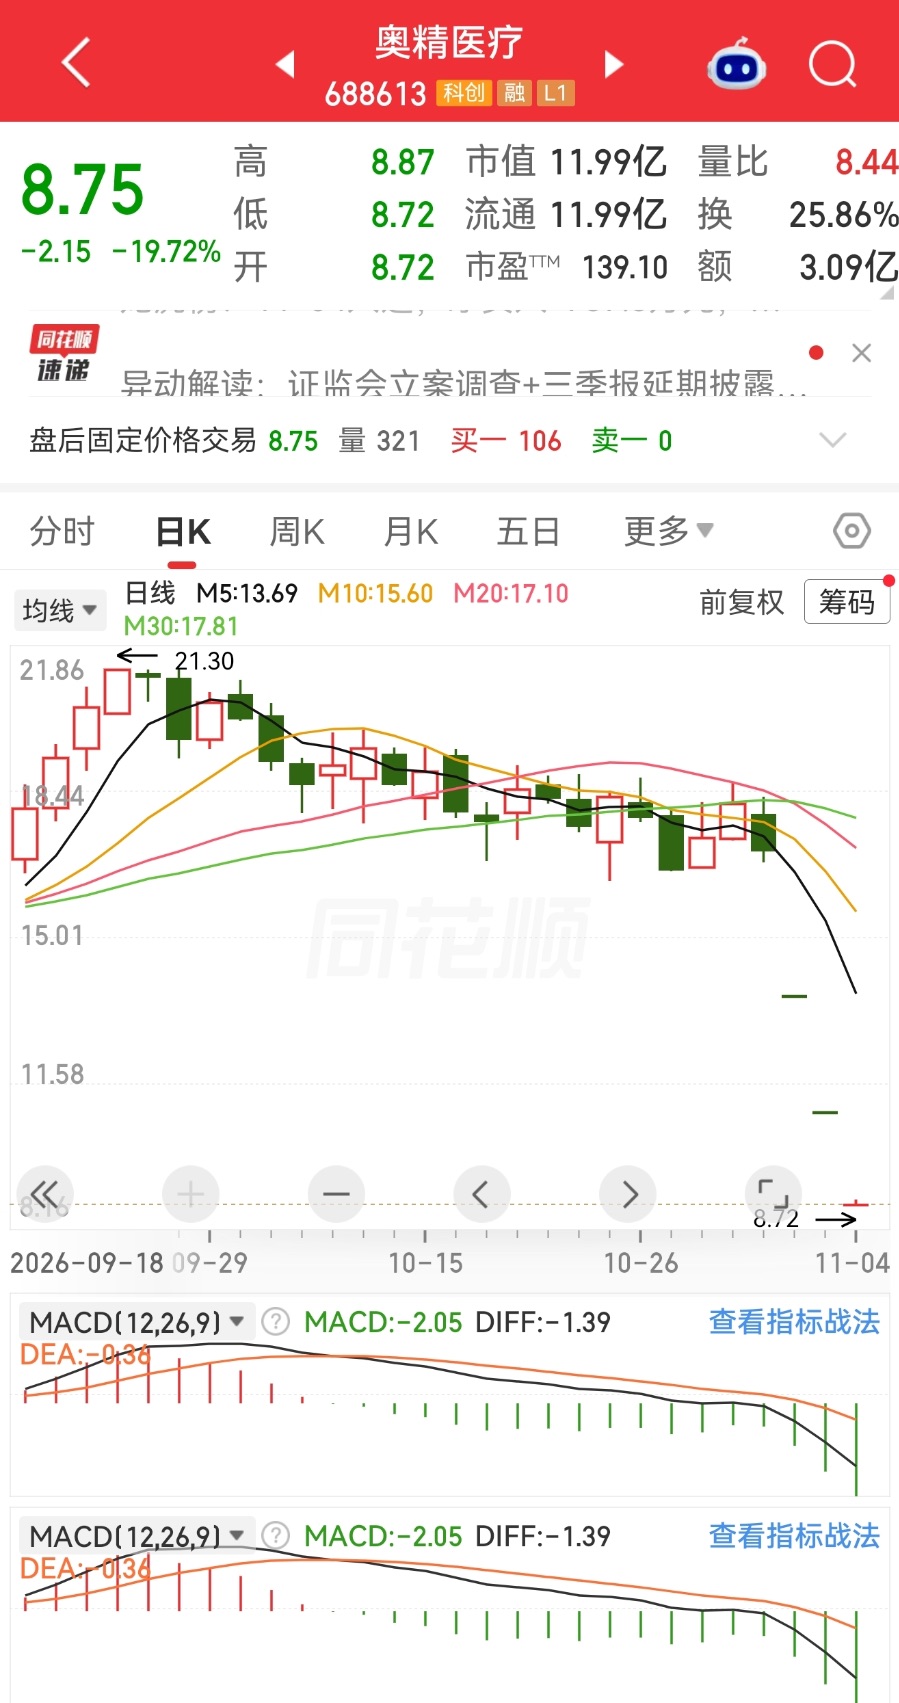
股价急跌,是一串风险信号集中释放的结果。
风波最先从三季报披露节点爆发。10月29日盘后,奥精医疗披露关于无法按期披露2026年第三季度报告的监管工作函。次日,公司又公告称,原定10月31日披露的2026年三季报将延期,原因是公司启动前期财务数据复核,或涉及前期会计差错更正,致使2026年第三季度报告编制及复核工作量较大,财报预计延后至12月底前披露;同时,上交所向公司下发监管工作函,就逾期披露事项实施监管问询。
利空接踵而至。11月1日,公司收到证监会《立案告知书》,因涉嫌定期报告等财务数据虚假记载,被证监会正式立案调查。公告指出,若后续行政处罚认定事实触及科创板重大违法强制退市规则,公司将面临退市。
这并非奥精医疗首次出现财务数据修正。公开信息显示,公司此前已连续两年更正年报数据,财务核算的稳定性长期存疑。本次财报难产、监管立案,被市场视作历史财务问题集中暴露。
作为科创板专精特新“小巨人”,奥精医疗主打矿化胶原人工骨修复材料,产品覆盖骨科、口腔种植、神经外科等高值耗材赛道,本是集采红利的受益标的。但半年报显示,产品放量的红利未能传导至利润端。
2026年上半年,公司营收1.04亿元,同比增长4.03%,增长动力来自骨科人工骨集采落地后临床渗透率提升,产品销量抬升。利润端却反向走弱,归母净利润同比减少522.08万元,扣非净利润转负。
利润承压的逻辑清晰。半年报显示,下游医院账期拉长,应收账款增加,信用减值计提随之增加;渠道拓展推高销售费用;骨水泥改性人工骨粉、颅骨仿生修复材料等在研项目持续推进,研发费用同比增长10.70%。现金流压力同样突出,上半年经营活动现金流净额同比减少4720.87万元,销售回款受医院信用周期拉长影响而滞后。
赛道端,骨科人工骨接续采购已启动,种植牙集采带动口腔配套骨修复材料需求扩容,行业需求基础仍在。不过集采降价、医院回款周期偏长、费用刚性抬升,持续挤压公司的盈利空间。
业绩压力之外,公司治理层面的风险同样引发市场关注。今年7月,奥精医疗正式变更为无控股股东、无实际控制人状态,导火索是创始家族一致行动关系破裂。
早期,Eric Gang Hu(胡刚)、黄晚兰与崔福斋等股东共同签署一致行动协议。2025年6月崔福斋离世,股份由黄晚兰、Helen Han Cui(崔菡)继承,在公司变更为无实控人之前,黄晚兰、崔菡、胡刚构成共同实际控制人,合计控制公司20.48%表决权。
在今年7月的临时股东会上,各方就免去黄晚兰董事职务的议案投票对立,加之胡刚存在违反一致行动协议约定的情形,三方共同控制的基础不复存在。7月23日,黄晚兰向公司作出声明,独立行使股东权利,不再与崔菡、胡刚保持一致行动。
当前股权结构分散。黄晚兰及其一致行动人合计可支配表决权11.72%,胡刚持股6.92%,崔菡持股1.84%。各方未能达成新的一致行动安排,没有单一股东能够主导公司决策。
在业内看来,无实控人格局下,股东博弈持续,内控基础承压,财务整改、会计差错更正缺乏稳定的决策主体,风险化解难度有所上升。
(作者:闫硕 编辑:季媛媛,强燕)
南方财经全媒体集团及其客户端所刊载内容的知识产权均属其旗下媒体。未经书面授权,任何人不得以任何方式使用。详情或获取授权信息请点击此处。