A股年内累计新开2862万户,10个月完成去年一整年开户量!


开户总量稳定表明居民入市基础仍在,单月下滑则反映市场情绪修复尚未完成
21世纪经济报道 记者 孙永乐
2026年前10个月,A股投资者入市节奏先高后低,累计开户规模已超过去年全年。
上交所最新披露数据显示,2026年前10个月,A股累计新开户2862.65万户,较2025年全年2743.69万户超出约119万户,已达去年全年的104.3%,较2025年同期的2245.88万户增长27.46%。
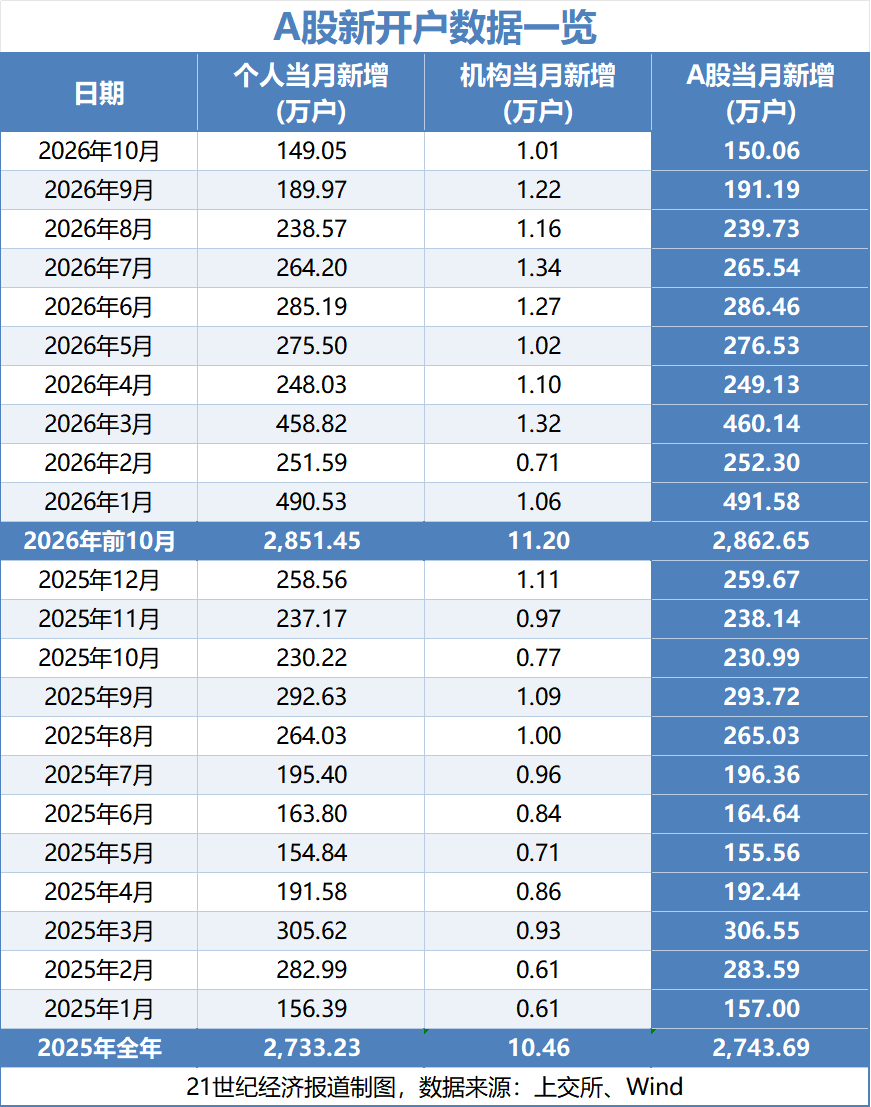
不过,单月数据已连续四个月回落。10月A股新开户150.06万户,同比下降35.04%(2025年10月为230.99万户),环比下降21.51%,创年内单月新低,也低于2025年全年的任何一个月——2025年的单月最低点为5月的155.56万户。截至10月末,A股投资者累计总户数约4.26亿户。
南开大学金融学教授田利辉对21世纪经济报道记者表示,10月新开户数探底的核心症结在于赚钱效应减弱与资金配置路径变迁的共振,开户意愿本质是市场风险偏好的滞后映射。但累计数据的高企印证了居民财富向权益资产迁移的宏观长期逻辑并未逆转,市场并非缺乏增量资金,而是资金入场的载体发生了从散户化向机构化与产品化的深刻演变。
单月150万户创年内新低,前10月已超去年全年总和
从年内节奏看,新开户数据呈前高后低走势。
1月A股新开户491.58万户,为年内峰值;2月受春节因素影响回落至252.30万户,3月回升至460.14万户,4月再度回落至249.13万户;5月、6月分别反弹至276.53万户和286.46万户。
此后,A股新开户转入连续下行通道——7月265.54万户、8月239.73万户、9月191.19万户、10月150.06万户,已连续四个月回落,环比降幅从7月的7.30%逐月扩大至10月的21.51%。
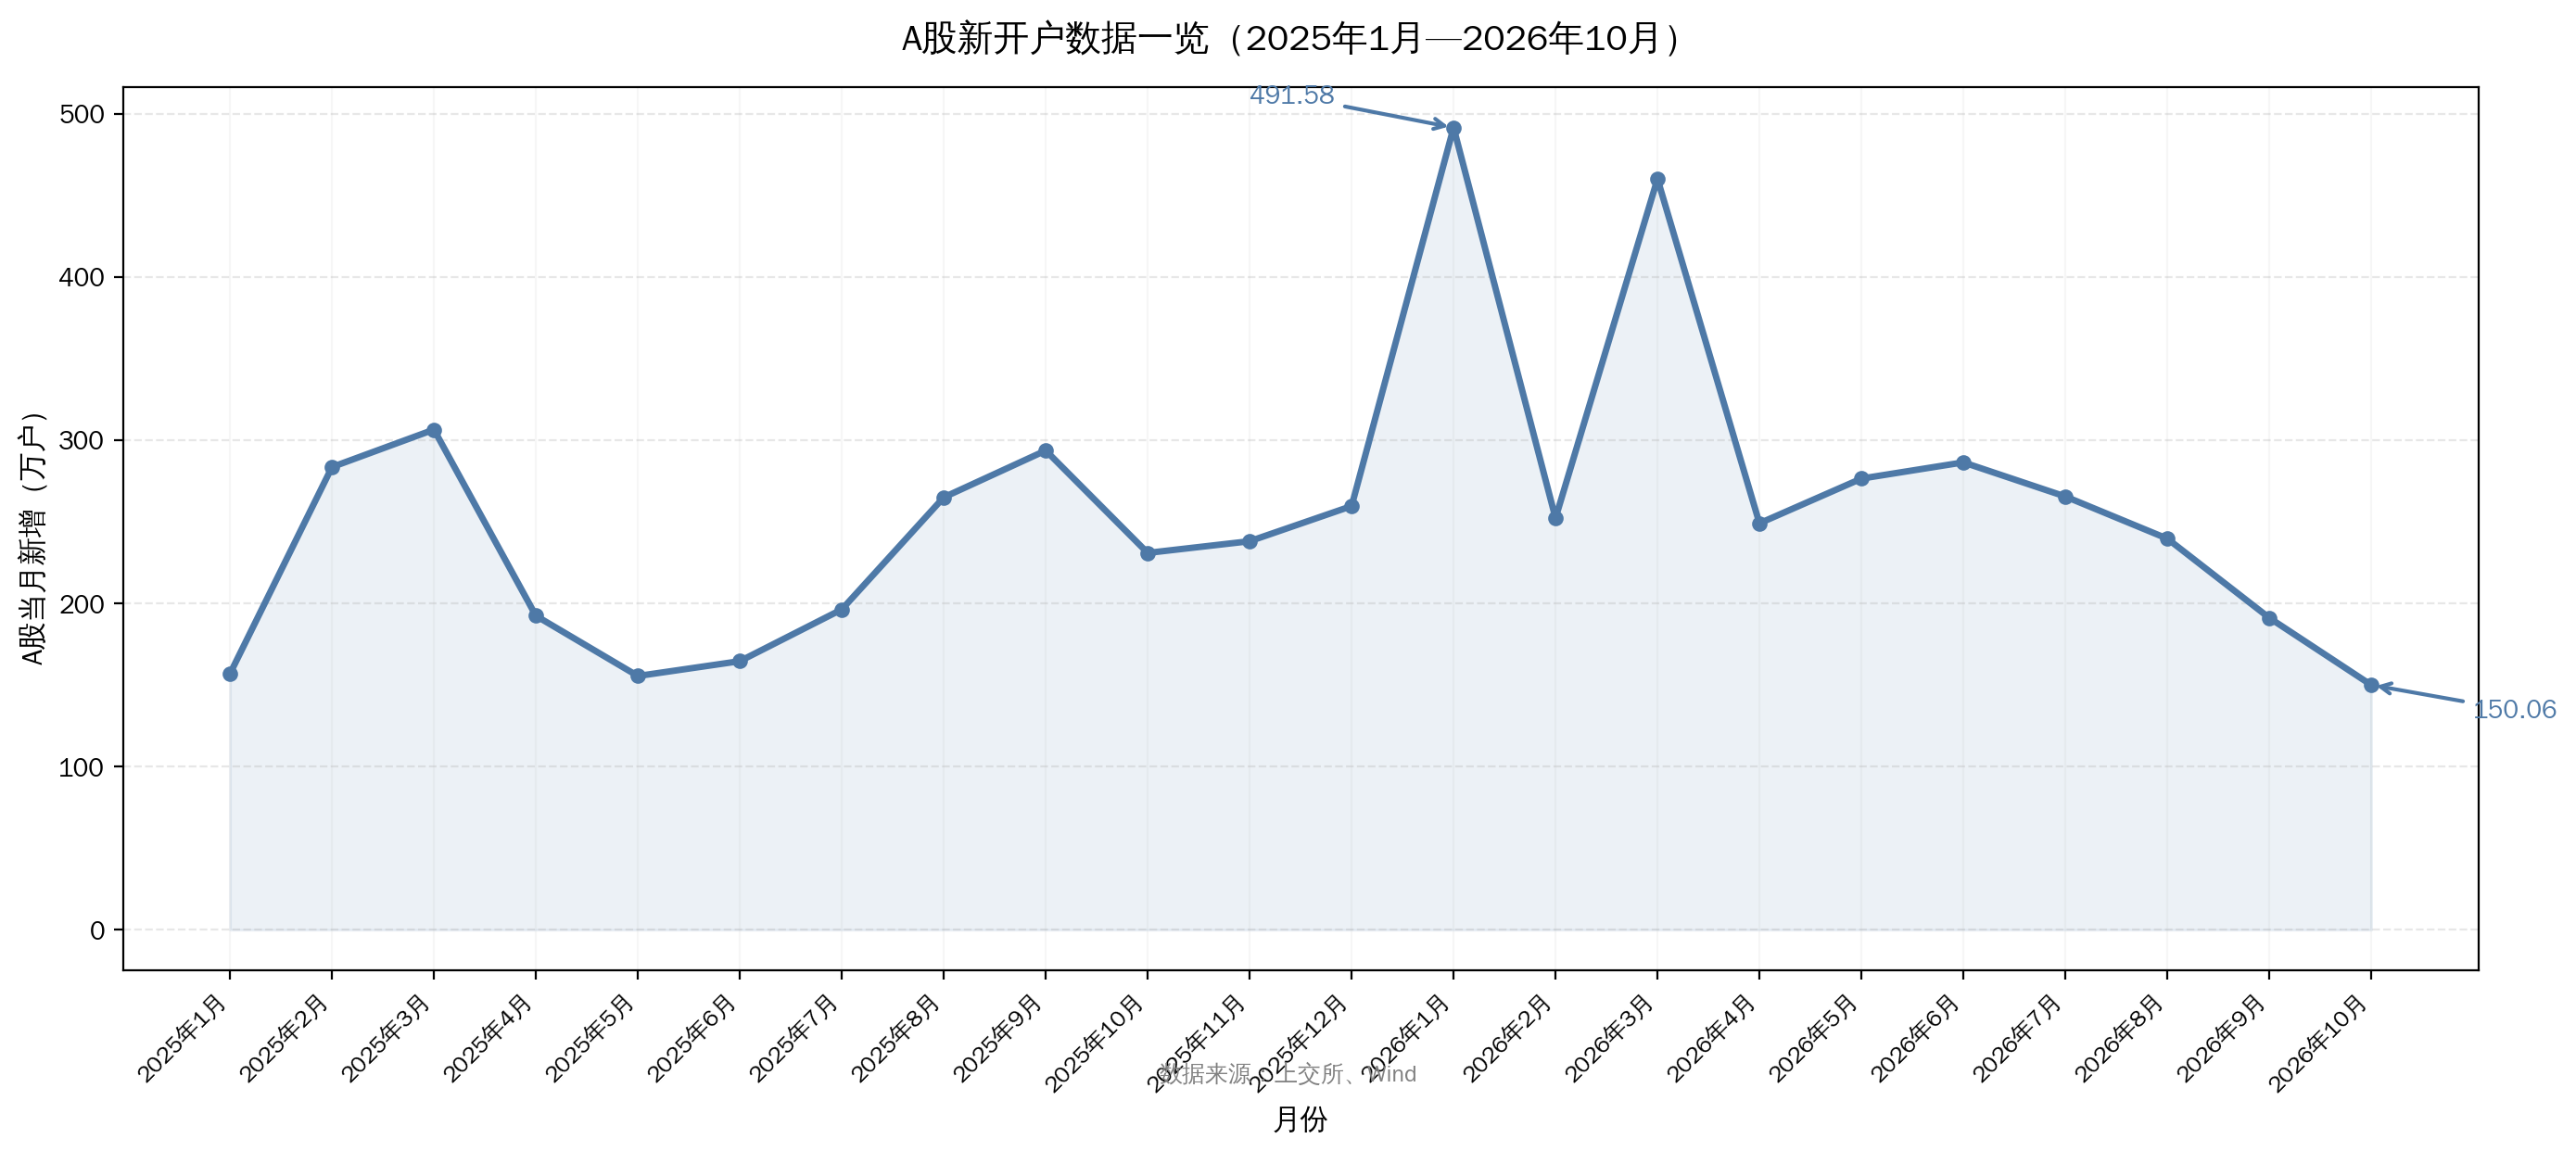
从结构看,10月新开户仍以个人投资者为主。A股个人新开户149.05万户,机构新开户1.01万户,个人占比约99.3%。前10个月合计看,个人新开户2851.45万户,机构新开户11.20万户,累计总量中个人占比同样超过99%。
值得一提的是,10月开户数的绝对水平,是2025年以来的最低单月数据。2025年全年A股新开户2743.69万户,月均约228.6万户,最低月份为5月的155.56万户;今年10月的150.06万户已低于这一水平。
10月市场缩量调整,赚钱效应回落拖累开户意愿
10月新开户降温,与当月市场表现直接相关。
指数层面,10月上证指数下跌6.33%,深证成指下跌15.94%,创业板指下跌23.02%,科创50下跌24.13%,科技成长主线大幅回撤,前期领涨的人工智能、半导体等板块调整明显,市场赚钱效应显著回落。
成交与杠杆同步走低。10月沪深两市日均成交额约1.6万亿元,较9月的日均约1.83万亿元继续回落;融资余额从9月末约2.54万亿元降至10月末约2.35万亿元附近,单月下降超1800亿元,杠杆资金离场意愿明显。
与此同时,10月仅有17个交易日,国庆长假在一定程度上压低了全月总量。
田利辉对21世纪经济报道记者表示,10月A股缩量调整且科技成长主线大幅回撤,直接导致短线投机情绪退潮,杠杆资金同步离场,叠加国庆长假的日历效应,持币避险成为理性选择。从行为金融学审视,开户意愿本质是市场风险偏好的滞后映射,10月的单月数据正是市场风险偏好收缩的滞后体现。
不过,更深刻的结构性变量或在开户数据之外。田利辉认为,居民权益配置正从直接炒股向工具化投资跃升,当月股票型ETF创纪录的净申购分流了大量潜在开户需求。这意味着市场并非缺乏增量资金,而是资金入场的载体发生了变化。
资金入场载体生变,机构化、产品化资金构筑新底座
分流开户需求的ETF资金,恰恰是10月市场为数不多的增量来源。
Wind数据显示,10月股票型ETF净申购超3600亿元,创历史次高;宽基ETF在市场调整中持续放量,成为承接居民财富配置转移的主要通道。
除股票账户外,场外基金开户也在同步走低,10月基金账户新开9.84万户,较1月的54.63万户回落逾八成,前10个月累计新开243.64万户。
开户数据与申购数据形成反差,这一变化在田利辉看来,揭示了A股正从情绪驱动的增量扩张期迈入存量博弈的结构重塑期。他对21世纪经济报道记者表示,累计数据的高企印证了居民财富向权益资产迁移的宏观长期逻辑并未逆转,而单月骤冷则宣告了上半年春季躁动带来的粗放式开户红利已然出清。
“对四季度流动性而言,直接入场的散户活水虽在枯竭,但宽基ETF的持续爆量与互换便利工具的落地,正构筑起以机构和中长线资金为主导的新型流动性底座。”田利辉称。
“这意味着四季度行情应告别普涨狂欢,进入先守后攻的磨底修复阶段。”田利辉表示,市场主线将从盲目追逐题材转向红利防守与超跌核心资产的估值修复,唯有量能重回中枢方能确认右侧进攻信号。
从政策与资金面看,机构资金入市通道仍在拓宽。11月2日,央行、金融监管总局、证监会明确将股票回购增持再贷款由阶段性安排转为长期制度性安排;11月3日,互换便利第三批操作落地1000亿元。
稳市政策带来的利好已经部分被市场定价。11月4日,A股迎来大幅反弹,上证指数收报3686.17点,上涨2.16%,深证成指上涨4.22%,创业板指上涨6.40%,沪深两市合计成交约2.04万亿元,较前一交易日明显放量。
从开户数据来看A股走势,累计2862.65万户的开户总量,说明居民入市的长期逻辑没有变。而单月150.06万户的低谷,则提示市场情绪的修复仍需时间。
(作者:孙永乐 编辑:姜诗蔷,幸经凤 视频编辑:肖航)
南方财经全媒体集团及其客户端所刊载内容的知识产权均属其旗下媒体。未经书面授权,任何人不得以任何方式使用。详情或获取授权信息请点击此处。