上汽前三季度营收4496亿元,自主品牌销量占比升至73.2%
前三季度,上汽的销量降幅低于行业水平,自主、新能源和海外业务同时增长,合并毛利率也开始修复。合资红利退潮之后,销量来源的切换已经发生,盈利结构的转换还需要时间。
21世纪经济报道记者 郑植文 上海报道
2026年前三季度,我国汽车销量同比下降4.5%。规模以上汽车制造业营业收入增长2.6%,利润总额下降22.8%;同期整车出口增长65.8%。销量、收入和利润的变化并不同步,这意味着我国车企仍在用价格、出口和产品结构调整争取增长。
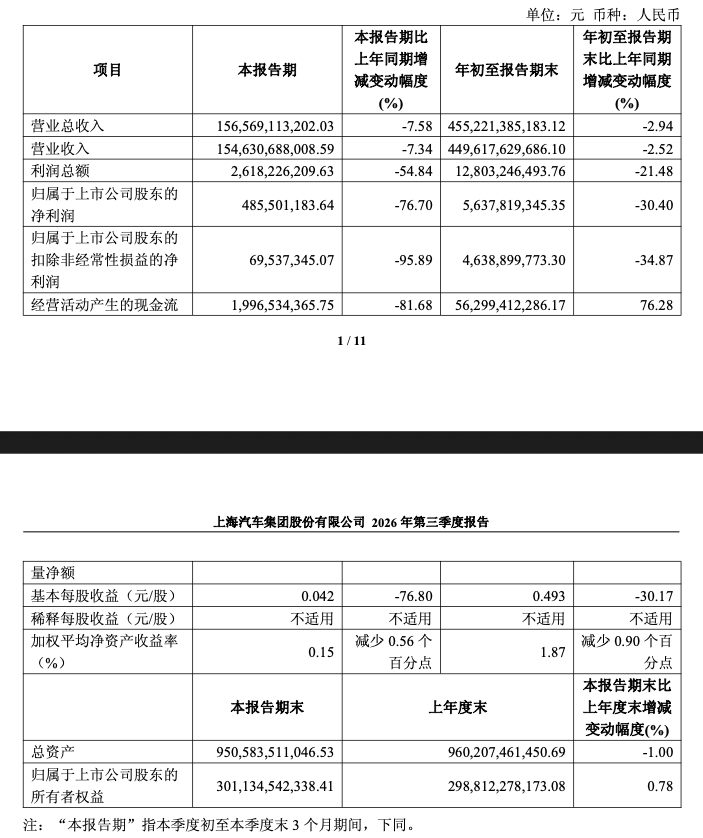
上汽集团守住了比行业更稳定的销量规模。前三季度,上汽销售整车314.71万辆,同比下降1.45%;实现营业收入4496.18亿元,同比下降2.52%,包含利息收入等项目的营业总收入为4552.21亿元;归属于上市公司股东的净利润为56.38亿元,同比下降30.4%。第三季度单季,上汽营业收入为1546.31亿元,同比下降7.34%,归母净利润为4.86亿元,同比下降76.7%。
在上汽、长安、广汽三家传统汽车国企的上市公司中,上汽前三季度的营业收入和归母净利润仍然最高。同期,长安汽车营业收入1018.84亿元、归母净利润0.59亿元;广汽集团营业收入745.45亿元、归母亏损69.87亿元。
真正改变上汽基本盘的是销量来源。前三季度,自主品牌占集团销量的比重升至73.2%,新能源车和海外销量分别增长28.2%和52.4%;按营业收入和营业成本计算,合并毛利率也提高了3.36个百分点。上汽已经完成了转型的第一步:自主品牌成为销量主体。下一步是让新业务形成与这一规模相匹配的利润。
销量接力已经发生,自主板块开始承担规模责任
前三季度,上汽自主品牌销售230.3万辆,同比增长12.6%,比集团整体增速高出14.1个百分点。最大的增量来自上汽乘用车分公司:销量达到86.75万辆,同比增长45.56%,同比多卖约27.15万辆。同期,上汽集团总销量减少约4.62万辆。MG、荣威所在的上汽乘用车板块,补上了上汽大众、上汽通用和上汽通用五菱下滑后留下的大部分缺口,也成为集团销量结构切换的核心。
上汽乘用车副总经理、上汽乘用车销售公司总经理张亮此前表示,MG和荣威将共用架构、模块以及驱动、电池等系统,并提高国内车型与MG海外车型的协同程度。当时MG 07刚上市,荣威家越07也进入上市冲刺阶段。这套产品规划的财务目标很直接:用同一架构的全球销量分摊研发、采购和制造投入。
上汽通用五菱继续承担自主板块的规模底盘。前三季度,其销量为105.99万辆,同比下降8.44%,仍是上汽最大的单一销量来源。此前财报披露,上汽通用五菱上半年营业总收入增长7.16%至433.82亿元,归母净利润下降13.59%至4.98亿元。上汽在半年报中称,缤果等主力车型表现稳定,华境S则承担品牌向上的任务。五菱保住了收入规模,但利润变化仍说明,庞大的销量基盘还需要更好的产品结构和成本效率来释放回报。
在高端新能源市场,上汽同时推进两条路线:内部培育智己,与华为合作尚界。智己前三季度销售5.97万辆,同比增长40.10%,占集团销量约1.9%;10月销量同比下降40.32%,前十个月累计增速回落至21.16%。智己今年推出LS8,并在LS8、LS9上量产自研线控转向技术。上半年智己实现收入83.57亿元,归母亏损13.24亿元。
尚界采用了另一种资源组织方式。尚界高管曾于8月表示,上汽为尚界配置了5000人团队,已投入60亿元,并在当年追加10亿元用于金桥工厂。据悉,尚界Z7从5月底开始交付,6月交付超过1万辆,7月底累计交付超过2万辆。两条路线为上汽增加了产品和渠道选择,但现阶段对集团的贡献仍主要体现为销量而非利润。
合资板块也在转换产品结构。前三季度,上汽大众和上汽通用分别销售49.26万辆和34.09万辆,同比下降34.52%和10.44%,合计少卖近30万辆。上汽集团披露,两家公司前十个月新能源车销量分别增长49.1%和56.2%,新能源增量还未完全抵消燃油车收缩。
上汽大众汽车有限公司销售与市场执行副总经理、上海上汽大众汽车销售有限公司总经理傅强曾表示,公司对燃油车要“以攻的心态来守”,在新能源市场则以ID. ERA 9X、5S、8X和5X组成新产品矩阵;上汽与通用则在今年8月续签了合资协议,将上汽通用合资期延长至2047年;并计划到2030年至少推出30款新能源车型。两家合资公司的任务已经很清楚:让新能源增量尽快接住燃油车收缩后的缺口。
上汽在2025年年报中提出2026年力争销售500万辆;截至10月底累计销量为357.71万辆,余下两个月需要月均销售71.15万辆,相当于10月销量的1.65倍。
毛利率先修复,利润结构还在换挡
毛利率,是这份三季报中更能反映经营变化的数据。按三季报披露的营业收入和营业成本计算,上汽前三季度毛利率为11.92%,较上年同期提高3.36个百分点;毛利额增加140.91亿元。第三季度单季营业收入下降7.34%,营业成本下降10.70%,毛利额由150.11亿元增至190.02亿元,毛利率由8.99%升至12.29%。这意味着,即使收入规模收缩,上汽从每一元收入中留下的毛利正在增加。
毛利与归母净利润之间的差异,主要出现在投资和金融资产项目。第三季度,上汽投资收益由上年同期的34.29亿元转为亏损2.43亿元,公允价值变动收益由36.21亿元转为亏损1.96亿元。两项合计同比减少74.90亿元,超过单季毛利额39.91亿元的同比增量。投资收益中,对联营企业和合营企业确认的损益由盈利17.82亿元转为亏损14.25亿元。
海外业务带来了另一种时间差。第三季度财务费用同比增加6.65亿元,上汽在三季报中将利润下降部分归因于海外业务汇兑损失,但没有披露具体金额。前三季度,上汽海外销量增长52.4%,成为集团最明确的增量之一;海外规模扩大后,集团利润对汇率变化的敏感度可能上升。
上汽的自主品牌已经接过七成以上销量,毛利率也在改善。只有当这种改善能够持续体现为归母净利润,上汽的转型才算从销量结构变化走到盈利结构变化。
(作者:郑植文 编辑:吴晓宇,强燕)
南方财经全媒体集团及其客户端所刊载内容的知识产权均属其旗下媒体。未经书面授权,任何人不得以任何方式使用。详情或获取授权信息请点击此处。