别再误解“离柜概不负责”!银行和储户都该看看


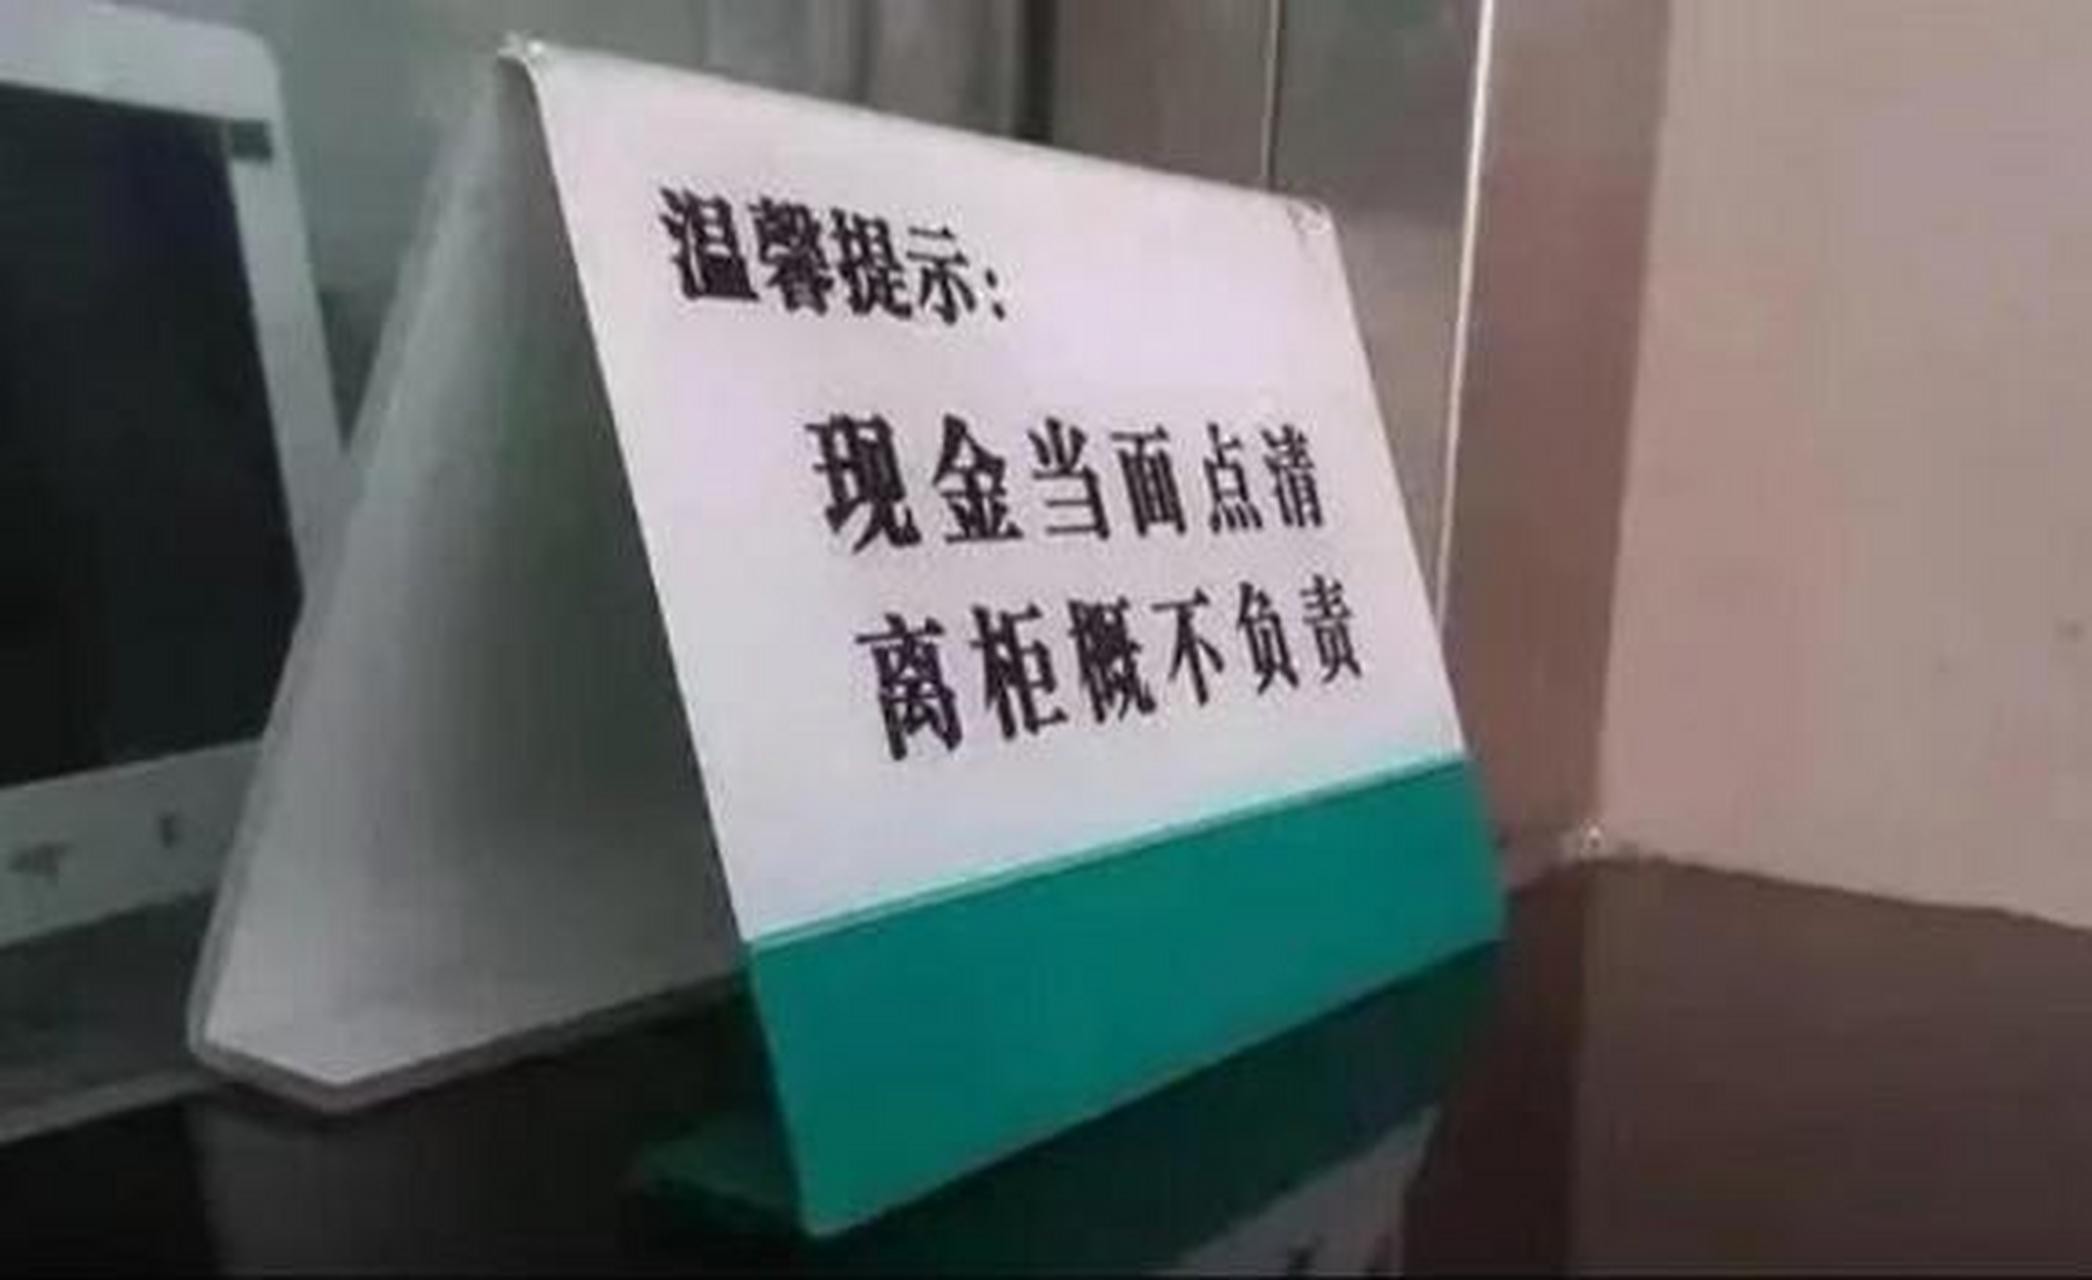
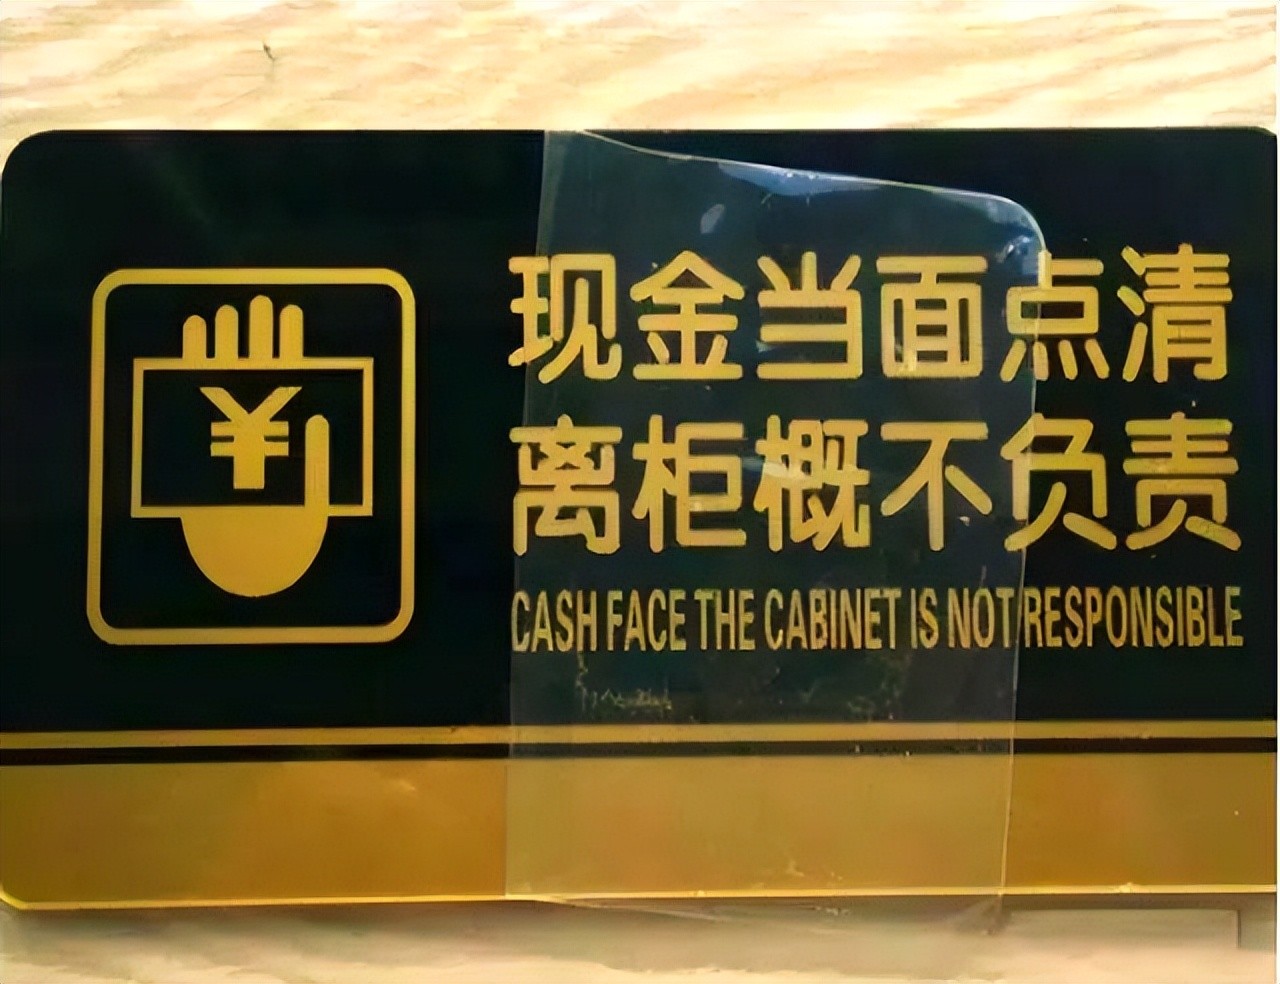
“离柜概不负责”本意主要是提示客户当面点清、及时核对,属于风险提示而非责任免除。
来源:董希淼
据报道,有储户将2500元现金存入银行,因柜员操作失误账户入账25000元,储户一度以“离柜概不负责”为由拒绝退还多出款项,最终经法院调解返还银行。该事件引发关注,但讨论中不乏概念混淆。
笔者认为,“离柜概不负责”本意主要是提示客户当面点清、及时核对,属于风险提示而非责任免除。因此,它既不是银行全面免责的“挡箭牌”,也不是储户占有超额款项的合法依据。当前多数银行已不再使用该标识。对近期社会舆论的误读与曲解,应基于事实与法律进行引导与纠正。
一、不当得利与格式条款的双重审视
首先,储户拒绝返还因银行柜员操作失误而多得的22500元,构成不当得利。根据《民法典》关于不当得利相关规定,得利人没有法律根据取得不当利益的,受损失的人可以请求返还。柜员操作失误并不改变款项归属:储户存入2500元,其债权仅应增加2500元;账户多出部分系银行账务错误所致,储户取得该利益没有合同依据或法律依据。即便储户以“离柜概不负责”抗辩,也不能使无权占有转化为合法所有。该标识不是双方关于“多存款项归储户所有”的约定,更不能解释为银行放弃返还请求权。因此,储户返还多出款项是法定义务,如果拒绝返还,可能承担返还及赔偿损失等责任。
其次,“离柜概不负责”不能也没有作为银行全面免责的依据。该标识若被理解为银行对一切离柜后争议概不负责,则属于单方拟定、重复使用的格式条款。根据《民法典》格式条款规则,该条款可能无效。银行作为金融机构,对交易安全、账务准确、现金清点负有相应义务;因银行自身过错造成客户损失,不能仅凭一句提示免除责任。司法实践中,银行也不能仅据此免责。该标识主要作用,是提醒客户对现金、票据当面点清、核对清楚,发现问题及时在柜台解决,避免事后因证据不足产生纠纷。它更像风险提示,而非责任分配条款。
值得肯定的是,目前多数银行网点已经没有“离柜概不负责”的标识,多以“现金请当面结清(点清)”等来替代。新的标识指向具体操作环节,减少“概不负责”的歧义和对抗性,更符合格式条款规制和消费者权益保护的要求。但须明确,标识提示再规范,也不能替代银行依法应尽的注意义务。
二、信息不对称、交易成本与责任配置
从信息经济学看,柜面现金交易存在明显信息不对称。银行掌握账务系统、监控记录、交易凭证和操作流程,消费者对资金入账是否准确、柜员操作是否规范处于信息弱势。责任规则应促使信息优势方规范操作、保存证据,同时激励信息弱势方在低成本时点进行核对。柜台当面点清,是双方核实现金和票据成本较低的时点;事后调取监控、核对凭证、诉讼或调解,交易成本显著上升。因此,“当面点清”的标识具有降低事后纠纷成本的功能,但其功能仅限于风险提示,不能异化为银行单方免责。
从法经济学看,责任配置应遵循“最小成本预防者”原则。谁能以较低成本预防风险,谁就应承担相应注意义务。银行作为专业机构,在现金清点、系统校验、双人复核、监控留存方面具有专业能力和规模优势,应承担较高的操作安全义务;消费者在柜台当面核对金额、票据,也是低成本预防措施。双方均负有注意义务,不能把全部风险单方转嫁给一方。若允许银行以“离柜概不负责”全面免责,会削弱银行改进操作和保存证据的激励,产生道德风险;若允许储户以该标识占有超额款项,则会削弱消费者核对和返还的激励,形成逆向激励。两种理解都会扭曲行为。
格式条款的经济功能在于降低缔约成本,但其单方免责会带来负外部性:一方面增加消费者防范成本和对银行的不信任,另一方面可能诱发银行放松内部控制的道德风险。因而,法律对不合理免责条款进行规制,具有矫正激励、维护交易信任的经济合理性。同时,储户也不得滥用“离柜概不负责”。
三、舆论误读、行业特殊性与责任边界
近期一些人士热议此事,至少存在两种误读。第一是语义误读,把“提醒当面点清”误读为“银行全面免责”。如上所述,该标识的功能是引导客户在柜台完成核对,降低事后举证困难,并非银行对离柜后一切争议“概不负责”。第二是主体误读,把个别历史现象和生硬标识放大为整个行业的态度。当前多数银行不再使用“离柜概不负责”标识,以旧标识概括今日银行业,既不符合事实,也容易制造对立、误导公众,损害银行与消费者之间的基本信任。
应当看到,银行是经营货币信贷的金融企业,银行业务有别于一般企业服务。银行网点涉及现金管理、账户安全、反洗钱审查等特殊要求,不能简单套用一般商业服务的逻辑来分配责任。银行的注意义务高于一般经营者,但“高于一般”不等于“无限责任”。银行应依法承担合同义务、操作安全义务、过错责任和监管合规义务;因自身过错造成客户损失的,应依法赔偿;对客户多收款项,可依法请求返还。与此同时,银行也不应承担过多的道义责任。超出法律和合同范围的情绪化诉求,既不公平,也不利于形成稳定的交易预期。
总的来说,责任边界应依证据、过错和因果关系确定,而不能以“离柜”简单划线,也不能以“弱势”或“强势”作标签化评判。对银行而言,不能以公开标识规避法定责任;对消费者而言,不能以误读标识抗拒返还义务。双方各守其责、依法办事,才是理性态度。
四、启示与建议
综上,“离柜概不负责”应被准确理解为风险提示,而非银行免责条款;银行因自身过错造成客户损失,不能仅凭该标识免责,储户多收款项应依法返还。下一步,对相关行为的治理仍需细化和优化。
第一,银行应完善内部操作与差错处理机制。规范现金清点、双人复核、系统校验和账务对账流程,进一步明确柜面业务留痕和监控保存要求,对长短款、错账等建立分级差错处理规程。对格式条款和网点告示进行全面再审查,避免“概不负责”式歧义标识,防止不合理免除自身责任。
第二,金融消费者应履行当面核对和凭证留存义务。现金、票据尽量在柜台点清,核对回单、金额、账号和交易类型;发现差错当场提出,必要时保留凭据、申请调取监控或通过客服、投诉渠道解决。消费者不得以标识误读为由占有超额款项,也不应因个别历史标识而预设银行必然推责。
第三,金融监管部门和行业协会应规范网点标识与投诉处理。可将网点标识纳入消费者权益保护检查和格式条款备案审查,清理歧义性免责表述;推动银行业完善现金业务差错处理指引,明确银行举证、客户配合要求及办理时限;畅通投诉、调解与监管转办衔接,进一步彰显金融人民性。
第四,健全多元纠纷解决机制,加强社会舆论引导。充分发挥金融调解等组织作用,鼓励银行与储户协商或调解,降低小额纠纷解决成本。媒体和公众应区分个案与行业、历史与现状,对银行服务进行客观评价。社会各方应共同维护好金融服务的安全、公平与信任,推动降低交易成本。
(来源:董希淼)
声明:本文由21财经客户端“南财号”平台入驻机构(自媒体)发布,不代表21财经客户端的观点和立场。