21世纪经济报道记者 孙诗卉
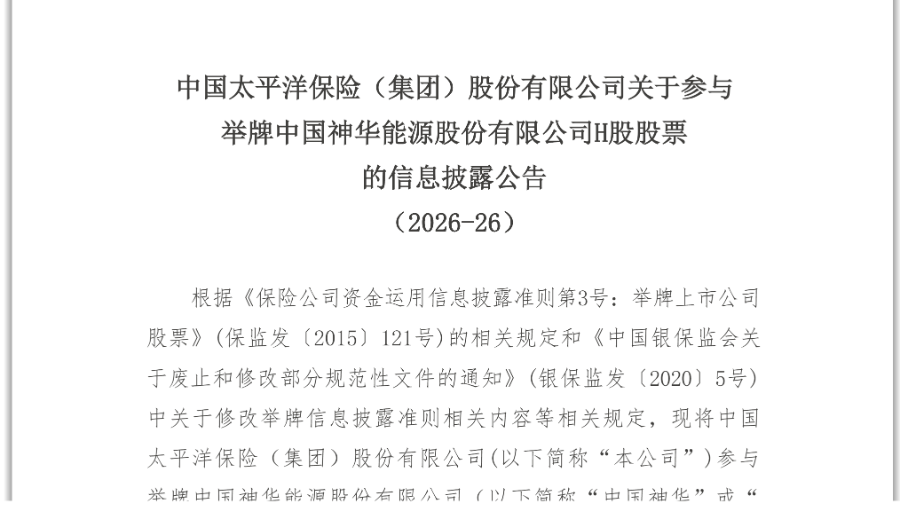
11月4日,中国保险行业协会网站披露,中国太保及旗下相关子公司于10月30日通过港股通买入中国神华H股810.75万股,触发举牌,合计持股比例升至H股股本的5.15%。以当日收盘价及汇率计算,账面余额约63.35亿元,占中国太保2026年三季度末总资产的0.19%。
这是太保年内的第二次举牌。2026年1月,太保寿险曾通过大宗交易增持上海机场A股,成为当年险资首例举牌案例。时隔九个月再度出手,标的从机场切换到了能源。
配置节奏未停:一次“集团多主体合计持股”的举牌
公告显示,本次举牌涉及中国太保、太保寿险、太保产险、太平洋健康险、太平洋安信农险、长江养老及太保资产7家公司。它们之间虽未签署一致行动协议,但根据监管规定互为关联方,构成法定一致行动人,持股比例需合并计算。
本次举牌前,这7家主体合计持有中国神华H股约1.66亿股,占H股股本4.91%。10月30日,太保寿险及太保资产管理的组合类产品通过港股通买入810.75万股。买入后,7家主体合计持股升至约1.74亿股,占H股股本5.15%,触发举牌。
中国神华2026年中期股息为每股0.98元人民币(含税),按当前汇率和买入价折算,H股股息率在5%以上。在10年期国债收益率处于1.6%—1.8%区间的背景下,这一收益水平对保险资金具有明确的吸引力。
值得注意的是,举牌公告的时间节点,恰好处在太保三季报披露后不久。
前三季度,中国太保实现营业收入2915.64亿元,同比下降15.5%;归母净利润364.03亿元,同比下降20.3%。其中第三季度下滑尤为明显,营收同比下降45.0%,归母净利润同比下降68.4%。管理层解释,三季度A股市场大幅调整,在新会计准则下,权益资产公允价值变动显著放大了险企净利润的波动。
但利润表的短期波动,并未改变太保在权益端的配置节奏。太保管理层在三季度业绩交流会上表示,权益配置将在符合战略配置长期合理区间的前提下,“分账户、有节奏地稳步优化战术配置空间,不会过多采取单边激进动作”。
截至三季度末,中国太保集团投资资产超过3.2万亿元,较上年末增长16.4%;权益资产中OCI占比约三分之一,较上半年有一定提升。
中国神华H股的特征与这一框架吻合:能源央企、现金流稳定、港股股息率具备吸引力。本次举牌被定位为“纳入权益投资管理”,受托管理人太保资产“不排除在后期继续追加投资的可能”。这一措辞与年初举牌上海机场时一致,延续了太保对优质红利资产“买入并持有”的思路。
2026年险资举牌整体放缓
不过,再看行业,今年以来险资举牌相较去年明显降温。
21世纪经济报道记者根据中国保险行业协会信息披露系统统计,截至11月5日,年内险企举牌约9次(含去年底举牌今年公告的2次,合计约11次),远低于上年同期约30次的水平。
从举牌主体看,平安人寿是今年最活跃的一家,年内4次出手,标的包括农业银行H股、招商银行H股,以及中国人寿H股(两次)。太保寿险1月举牌上海机场A股,为今年险资首例举牌;新华保险9月连举两单,先后增持中航科工H股和国泰海通H股,后者持股比例升至20.24%。此外,富德产险举牌亚康股份,利安人寿举牌中山公用。加上10月30日太保举牌中国神华H股,年内险资举牌案例已覆盖银行、保险、机场、航空科技、公用事业等多个领域。
不过,与去年全年35次举牌相比,今年险资举牌频率显著降低。北京大学应用经济学博士后、教授朱俊生在接受21世纪经济报道记者采访时表示,2025年险资集中举牌时,市场处于估值较低阶段,高股息资产具有较高吸引力,保险资金通过举牌方式获取长期稳定收益。随着市场上涨、部分优质资产估值修复,符合险资投资标准的标的减少,举牌节奏自然有所放缓。
某券商非银首席分析师则向记者表示,今年险企举牌规模下降主要有多个原因:随着部分标的持股比例攀升,进一步增持面临难度,极易触及险企内部投资集中度的红线要求。同时,今年以来保费增速放缓以及资本充足率限制,客观上约束了险资大举扫货的步伐。
不过,资本约束对不同体量机构的影响并不相同。对安全垫较厚的头部保险机构而言,举牌节奏放缓并不等于停止配置——在整体节奏收缩的背景下,头部机构仍在择机出手。市场分析人士认为,在利润表受投资端拖累的年份,险企举牌红利资产的信号意义需要审慎解读:它更多指向负债端长期匹配的需求,而非对短期市场方向的判断。太保管理层在业绩会上亦表示,投资策略不会因市场短期波动而改变,将始终秉承资产负债匹配原则。
(作者:孙诗卉 编辑:方海平,强燕 视频编辑:甘俊)