债市从“赎回转走强”,机构称对信用债信心有所恢复


21世纪经济报道记者 余纪昕
短短两个交易日,债市就从赎回切换到走牛模式。
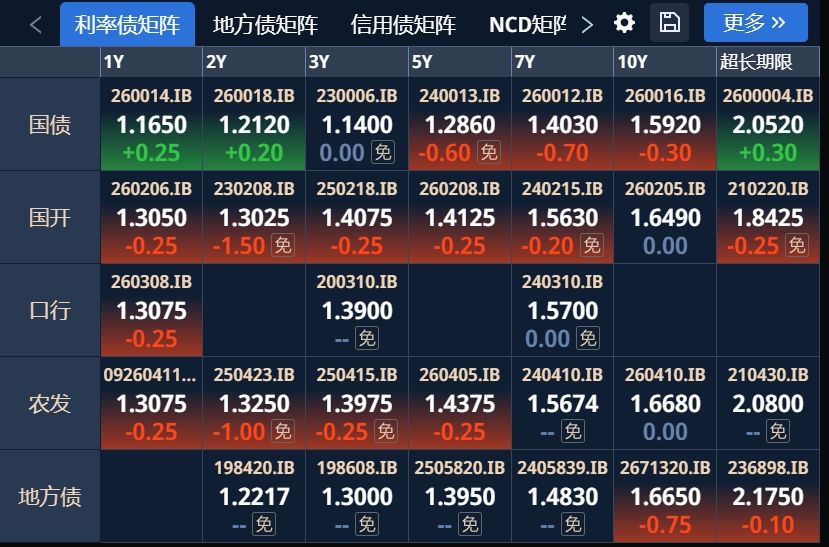
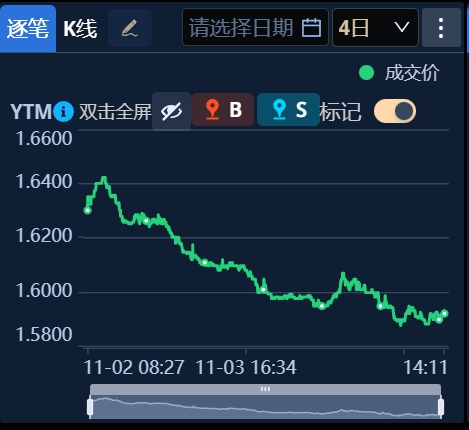
11月4日,银行间债券市场10年期国债收益率触及1.5940%,创下今年利率下行周期的阶段新低。
11月5日,10年期国债活跃券收益率再度来到1.6%下方。国债期货午后震荡走强,30年国债期货主力合约现涨0.20%报118.54,10年期国债期货主力合约现涨0.07%报110.19、最高报110.195,续刷年内新高。
记者注意到,就在上周五,信用舆情还一度让市场担心2022年的赎回潮重演,如今抛售迅速被回补取代,信用债的净申购重新替代赎回,有业界声音称信用债已“收复失地”。
一位银行金市部交易员对21世纪经济报道记者表示,盘面上最直观的变化是本周明显“抛压小了、多头力量有所回归”,属于阶段性企稳,后市感觉主要是要看权益的走向,信用事件的冲击应该“暂时告一段落了”。
某理财子公司投资负责人告诉记者,上周五确有理财公司预防式赎回债基、金额较大,但产品端未见有理财产品本身异常赎回,“个人觉得跟2022年的赎回潮情形不一样,属正常波动”。
 资料来源:DM查债通
上周五43只债券ETF创年内最大单日跌幅,但冲击只持续一天
回顾上周五的抛压,从ETF的跌幅就能看出来。该轮扰动的起点是10月26日的一则报道,称个别地产企业发债主体正与债权人磋商债务展期。消息一出,该主体债券抛压大幅增加,并向所在城市其他国企传导,最终AAA评级得以维持。
但10月30日避险情绪进一步发酵,部分基金预防性赎回,以二永债、信用债为主体的品种收益率显著调整。
据中信证券固定收益研究团队统计,当日全市场51只债券ETF净值全线下跌,其中43只创年内最大单日跌幅,按前一交易日规模加权净值下跌0.19%,超长久期品种领跌。
值得关注的是,流动性好、“卖得掉”的品种全被波及:债券ETF规模缩减161.24亿元,其中科创债ETF减少71.30亿元、基准做市信用债ETF减少47.70亿元,两者合计占整体降幅的73.80%;两类信用ETF平均贴水幅度分别扩大至0.29%和0.39%。
面对如此跌幅,一位理财子固收产品经理对记者直言,市场肯定“或多或少会有影响”,据其所知各家都有不同程度的赎回,但其中“很多是理财预防式赎回导致的提前反应”。他强调这与2022年不同,“毕竟不是系统性风险,只是个例引发的总体市场反应”,总体可控。
理财子预防式动作,赎回尚控制在机构之间
既然市场都觉得“可控”,那前述赎回和2022年到底差在哪?答案是,抢先变现的是理财公司,而非“买理财的人”。
中信证券固定收益研究团队分析认为,理财等机构优先减持流动性较好的资产,当日AA+级3年期中短期票据到期收益率和10年期国债收益率分别上行5.19个基点和2.67个基点。
华创证券团队进一步把净值化之后的赎回潮分成两个级别:大级别是理财大面积被赎回,形成“债市调整→预防性赎回基金→基金抛售债券→净值回撤超阈值→投资者赎回理财”的负反馈链条,2022年末属于此类;小级别停留在理财赎回基金这一层,负反馈有限。其团队判断,本轮更接近后者。
那么,理财子本次的动作为什么如此迅速?答案是——持仓太拥挤。据银行理财登记中心数据,截至2026年三季度末理财持有公募基金2.96万亿元,三季度增加4400亿元,其中债券基金或在2至2.5万亿元,三季度债基净增量在4000亿元以上。
光大证券金融组指出,信用债收益率短期快速上行时,投资经理的最优选择容易从“持有待稳”切换为“先赎占优”,公募基金被迫优先卖出利率债、二永债、高等级信用债,形成“估值回撤—预防性赎回—被动卖券—利差走阔—净值更加承压”的负向强化。
对此,有公募基金信用债投研人士告诉21世纪经济报道记者,央行设立的BNSF支持工具很及时。“今年以来信用利差压得过低”,她表示:大家逐渐从政策保护期内的思维,转变到回归基本面定价的逻辑,前期“过低等级信用利差的保护力度还是不够”。
1500亿元买债叠加换锚落地,资金面宽松修复盘面信心
资金面的呵护也一如既往。记者注意到,据央行11月3日公布的数据,10月公开市场国债买卖净投放1500亿元,较9月的1000亿元进一步上升,为年内单月最高。
11月5日截至发稿,DR001加权平均利率在1.27%附近的低位波动。
分析人士指出,信用风险事件得到有效管控后债市抛压有望缓解,接下来市场盯两件事:一是相关企业在偿付安排、资金筹措上的实际举措,二是央行买断式逆回购、国债买卖规模以及新设工具是否启用。
前述公募基金信用债投研人士对21世纪经济报道记者表示,修复的链条预计会从利率债到二永,再传递到高等级信用债;但低等级信用债的定价是有分化的,这部分需要重新定价;后续影响更多集中在信用债,作为信用债投资者,她对发债主体当地支持意愿和资金保障能力都持肯定态度。
展望后续,华泰固收研报指出,城投严监管持续,弱城投接续压力或加大;结构性资产荒或演绎,高等级受流动性冲击或跌出配置机会,低等级个券或面临一轮信用重定价。
(作者:余纪昕 编辑:方海平,强燕)
该频道为南财特色专栏,频道刊载的内容知识产权均属广东南方财经控股有限公司所有,任何未经书面单独授权,任何人不得以任何方式使用。