12股涨停!这个板块4个交易日累计涨17.41%
来源:证券日报
11月5日,A股光伏设备持续走强。万得数据显示,截至收盘,申万二级行业光伏设备指数上涨6.23%,涨幅居首,成交额达564.94亿元;当日盘中该指数一度涨幅接近10%,板块内12只个股涨停。
从节奏上看,光伏设备板块自11月2日起连续4个交易日上涨,涨幅分别为4.30%、1.60%、5.28%和6.23%,累计上涨17.41%。个股层面,万得数据显示,截至收盘,酉立智能、金刚光伏、贝特利等12只个股涨停,海泰新能上涨16.57%,迈为股份上涨16.15%,奥特维上涨14.30%。
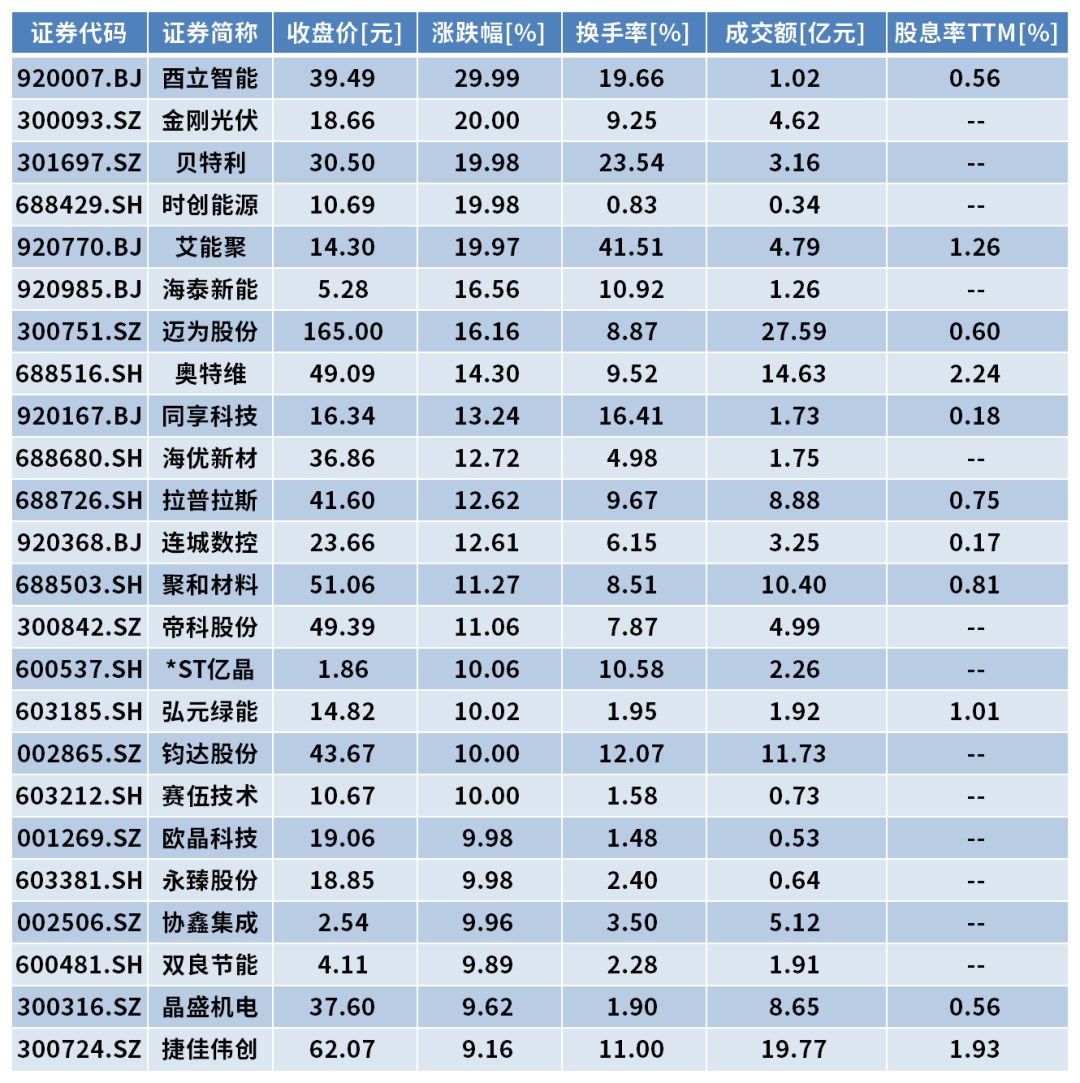
表:申万二级行业光伏设备部分个股当日表现 数据来源:万得数据 制表:袁冠琳
本轮板块连续走强的背后,政策与供给两端预期的同步升温是重要催化。政策方面,10月16日,商务部、科技部发布2026年第48号公告,就修订《中国禁止出口限制出口技术目录》公开征求意见,涉及人工智能、生物医药、光伏三个领域共40项技术,光伏领域包括多晶硅制造、硅片制造、电池制造相关12项技术。同日,工业和信息化部电子信息司就《光伏制造行业规范条件(2026年本)》及公告管理办法公开征求意见。针对新版规范条件,中国银河证券在研报中表示,2026年版本从技术指标、能耗方面收紧现有与新建、改扩建光伏项目,多数环节对新建、改扩建产能提出更高要求;CPIA(中国光伏行业协会)数据显示,2025年TOPCon(隧穿氧化层钝化接触电池)/HJT(异质结电池)/xBC(背接触电池)电池平均转换效率分别为25.7%、25.9%、26.5%,而2026年征求意见稿对新建电池的最低要求分别为26.2%、26%、26.6%,均高于行业平均水平。其认为,本轮征求意见稿实施力度较大,存量产能有望实现明显出清,高功率组件厂商优势明显,产品存在溢价,业绩有望率先扭亏。
据中国有色金属工业协会硅业分会统计,10月份国内多晶硅产量10.95万吨,同期硅片产量55.17GW,对应硅料需求9.38万吨,当月新增库存1.4万吨(含进出口);截至10月底,多晶硅行业库存约58.7万吨。预计11月份多晶硅产量降至约8.4万吨,月度对应硅料需求量约9.0万吨。
对于上述产业变化,排排网财富研究员张鹏远对《证券日报》记者表示,今日板块走强是产业端边际改善的集中反映。一方面,11月份多晶硅排产环比明显下降,供给收缩从预期进入兑现阶段;另一方面,多家逆变器、储能厂商调价5%—15%,龙头给出明年储能出货接近翻倍的指引,量价齐升带动盈利修复预期。叠加前期政策面强化出清预期,板块低位反弹水到渠成。
展望后市,黑崎资本首席战略官陈兴文对《证券日报》记者表示,风格或将从题材弹性向业绩确定性收敛,逆变器储能与新技术设备环节不依赖主链价格反转、盈利能见度更高。操作上,建议对纯题材标的保持谨慎,新增仓位可向基本面清晰的环节集中。行业处于底部修复的早期阶段,后续仍需跟踪排产、价格及政策落地情况。
(来源:证券日报 编辑:巫燕玲)