【季报洞察】指数大回调的三季度,它跑赢2.71%!历史超额50%的"抗跌密码"是什么?


中证1000指数三季度深跌17.15%,中证1000增强ETF招商(159680)以-14.44%的净值表现跑赢基准2.71个百分点,超额位列可比增强产品前列;同期基金份额由7.86亿份增至11.16亿份,单季增幅超四成,规模升至17.83亿元,在同标的增强ETF中居首。蔡振、文雨两位基金经理在季报中给出的解释是:价值、质量、超预期与机器学习四类策略同步反弹,二季度因低配强动量个股损失的超额被追回。
一、业绩:跌幅收窄两个多点,超额在震荡市中凸显
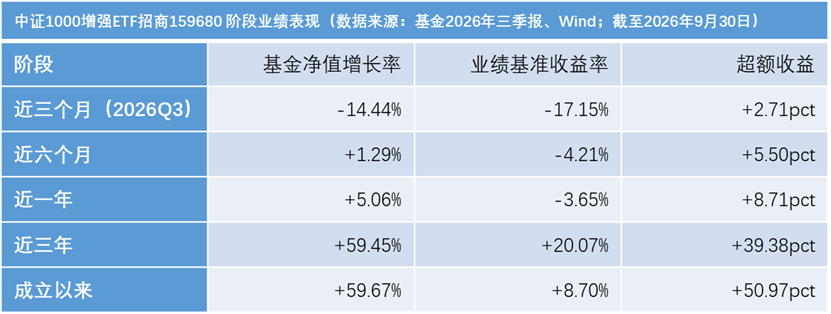
招商基金10月27日披露的2026年第3季度报告显示,报告期内(7月1日至9月30日),中证1000增强ETF招商(159680)份额净值增长率为-14.44%,同期业绩比较基准中证1000指数收益率下跌17.15%,跑赢基准2.71个百分点。截至9月30日,单位净值1.5967元,期末资产净值17.83亿元。
拉长时间看,持续性比单季跌幅更值得关注。截至三季度末,该基金近一年净值增长5.06%,基准-3.65%,跑赢8.71个百分点;近三年净值增长59.45%,基准20.07%,跑赢39.38个百分点;自2022年11月18日成立以来累计增长59.67%,基准8.70%,累计超额50.97%。Wind数据进一步显示,近三年(2023年11月4日至2026年11月3日)基金年化收益11.92%,年化波动率27.29%,夏普比率0.52,最大回撤-28.02%,同期偏股增强类产品年化收益7.66%、夏普0.40、最大回撤-27.35%。也就是说,在承担相近回撤的前提下,该基金近三年年化收益高出可比平均水平约4.3个百分点。波动率两成七是这类产品的常态,投资体验的差别更多来自超额收益能否持续。
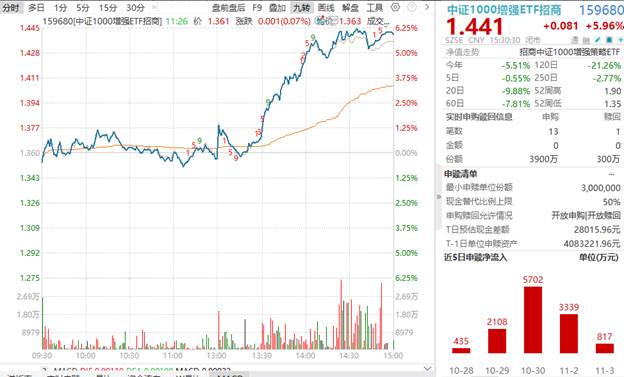
单季亏损与份额增长同时出现,是这只产品三季报另一个值得记一笔的细节。季报显示,本季度基金利润为亏损2.02亿元,但份额从二季度末的7.86亿份增长至11.16亿份,增幅42.0%;单季申购、赎回净额3.3亿份。按申赎金额口径,单季净流入约5.2亿元。截至11月4日,该基金连续5个交易日获净流入,规模续创成立以来新高,在中小盘宽基增强产品中居前。
二、归因:因子结构反转,超额来自“高质量+低波动”的风格切换
二、归因:因子结构反转,超额来自“高质量+低波动”的风格切换
季报未披露分策略或分因子的归因数据,但从其对市场结构的复盘,可以看出超额收益的环境来源:上半年强势的成长风格本季快速回调,动量、高贝塔因子“先抑后稳、区间内整体偏弱”,而低波动、盈利质量与估值合理性因子相对占优。对于以基本面量化模型选股、并严格控制行业与个股偏离的指数增强产品而言,这种因子结构的切换,恰好为“多赚一点点”提供了土壤——不追高动量、不放大高估值暴露,在指数深跌时能把回撤压在基准之下。
落到行业层面,季报描述的“再平衡”同样构成超额的来源。电子、通信及相关高动量特征个股是本期主要拖累,其背后是AI硬件、半导体、光通信等科技链条估值与筹码的双重调整;资源、能源、银行及农业等低估值与红利方向则相对占优,形成阶段性防御替代。组合既要在行业权重上贴近指数以控制跟踪误差,又要在个股层面做细微取舍,这种“约束下的微调”正是超额收益的实现方式。
更具决定性的,是中证1000内部的剧烈分化。季报指出,指数内部具备专精特新属性、国产替代、高端制造及研发服务能力的中小公司表现更具韧性,而纯概念、高估值、业绩兑现弱的个股回撤较深。区间内同一指数内部的收益差被显著放大,选股的有效性随之上升,这也是指数增强在震荡市与趋势市中表现差异较大的原因所在。
这与其投资目标的约束是一体的。基金合同约定,力争将份额净值增长率与业绩基准的日均跟踪偏离度绝对值控制在0.35%以内、年化跟踪误差不超过6.5%,同时力求超越标的指数。超额空间被框定在有限的跟踪误差之内,策略的价值不在于单押某个风格,而在于风格与结构变化中保持偏离可控。
从持仓结构看,组合在保持指数基本风貌的同时向高景气、高质量方向倾斜。三季报前十大重仓股为云南锗业、芯碁微装、蔚蓝锂芯、鹏辉能源、雅化集团、博迁新材、创世纪、伟测科技、鼎胜新材、火炬电子,覆盖小金属、半导体设备、锂电材料、检测设备、电子元器件等制造与硬科技环节。截至9月末,基金持有股票市值17.48亿元,占净值97.44%;持有现金3499.33万元,占净值1.95%,股票仓位与指数增强产品的常规运作特征一致。
三、市场:指数“初期急跌、中段修复、末段再震荡”
超额收益的取得与三季度市场结构高度相关。季报复盘,中证1000指数累计下跌17.15%,呈现“初期急跌、中段修复、末段再震荡”的深幅调整格局:季初受海外利率预期偏紧、科技交易拥挤度较高影响,中小盘高弹性资产率先承压;8月悲观情绪释放、政策预期改善,指数阶段性反弹,小盘相对优势有所回归;9月成交与换手降温,风格由单一科技向资源、红利、硬制造再平衡。
行业与因子分化同样显著。上半年强势的AI硬件、半导体、光通信等科技链条出现估值与筹码双重调整,电子、通信及高动量个股构成主要拖累;资源、能源、银行及农业等低估值与红利方向相对占优。因子上,动量、高贝塔整体偏弱,低波动、盈利质量与估值合理性因子相对占优。同期中证500下跌17.67%,沪深300下跌12.49%,中小盘承压明显重于大盘。
宏观层面,国内经济延续温和修复。9月制造业PMI重回扩张区间,非制造业同步改善,价格指标回升有利于中游盈利预期修复;中小型企业景气仍偏弱但边际改善,与中小盘基本面弹性相呼应。政策端结构性工具重点支持科技创新与中小微企业,为中小盘专精特新企业提供了相对稳定的环境。
四、展望:四季度博弈“结构性修复”,但波动仍是主旋律
季报判断,中证1000指数有望在风险释放后进入结构性修复。积极因素有三:中小盘盈利增速相对大盘的弹性仍较明显,三季报有望强化真成长表现;政策支持“投早、投小、投硬科技”,专精特新、半导体设备、工业软件、高端器械及智能制造具备中长期配置价值;若流动性边际改善、海外利率预期回落,小盘估值压力或将缓和。风险在于海外高利率与地缘摩擦反复、成交持续缩量、部分高预期科技股业绩不及预期。
运作层面,基金表示将在紧密跟踪中证1000指数的基础上坚持稳健均衡风格,避免主动进行风格暴露,严控行业偏离和个股偏离。蔡振自2022年11月18日成立起管理该产品,文雨自2025年3月14日起共同管理;Wind截至11月3日给予该基金三年期综合评级五星。
对持有人而言,预期管理同样重要。进入10月,中证1000指数单月再跌15.59%,该基金10月复权单位净值回撤14.97%,相对前期高点回撤27.88%,较指数同期最大回撤31.20%有所收敛,但绝对波动依然可观。增强策略的价值更多体现为“少跌一点、长期多赚一点”,而非穿越周期。对这类高波动品种,宜作为中小盘配置的一项工具,以定投或分批方式控制建仓节奏,拉长持有周期。
风险提示:本基金为股票型指数增强基金,其预期收益及预期风险水平高于债券型基金与货币市场基金,属于高风险等级产品。基金过往业绩及其净值高低不预示未来业绩表现,基金管理人管理的其他基金业绩不构成本基金业绩的保证。指数增强策略可能因模型失效、风格切换等原因导致超额收益波动甚至为负,市场下跌时基金净值可能同步出现较大回撤。ETF二级市场交易价格存在折溢价及流动性风险,并可能存在跟踪误差。投资者应根据自身风险承受能力审慎决策,详阅基金合同、招募说明书等法律文件。
(本文机构观点来自持牌证券机构,不构成任何投资建议,亦不代表平台观点,请投资人独立判断和决策。)
(作者:赵阳 编辑:赵阳)