宁德时代与阳光电源共舞!电池ETF招商(561910)、光伏ETF招商(516230)联袂四连升,反转来了吗?


11月5日,新能源板块延续强势。电池ETF招商(561910)、光伏ETF招商(516230)联袂四连涨,标的指数CS电池、光伏产业同步上行,宁德时代、阳光电源均涨超5%。
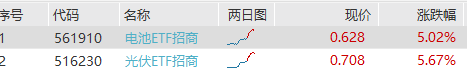
四条逻辑共振,推动新能源板块走强。三个关键问题,拆解本轮行情的底层逻辑。
四条逻辑分别是什么?
需求回暖、困境反转、反内卷、龙头指引与新技术催化。
需求数据边际回暖,2026Q3新增光伏装机约38.76GW、同比+38%,9月单月13.64GW同比+41.2%、环比+23.6%,连续两个月同比正增长;9月全球储能电池产量115.2GWh、同比+90.3%,前三季度出货839.3GWh、同比+96.3%。
三季报困境反转信号落地,爱旭股份单季扭亏,晶科能源环比减亏超八成,隆基绿能环比减亏超四成且Q3经营性现金流转正;锂电隔膜、铜箔满产满销并推动涨价,单位盈利延续上行。
供给端“反内卷”从口号走向制度,9月28日七部门《新型电池产业发展“十五五”规划》明确固态电池2027年小批量、2030年规模化;工信部《光伏制造行业规范条件(2026年本)》征求意见11月15日截止。11月多晶硅排产8.72万吨、环比-10%、开工率仅约31%;逆变器/储能端两年来首次主动提价,上调5%至15%。
龙头指引方面,阳光电源Q4储能出货20GWh+、明年出货接近翻倍,宁德时代EnerQB 8小时长时储能系统首次GWh级交付、累计回购1961万股53.6亿元、重申全固态2027年小批量。
这是情绪修复还是拐点确认?
更接近“低预期、低持仓、低估值”下的情绪修复与技术性反弹,基本面拐点还待进一步确认。
近1个月光伏板块仍跌约9.5%,两日反弹只收复不到三分之一;主产业链硅料、硅片、电池、组件四环节价格仍在底部僵持,组件成交0.67至0.74元/W处历史低位,价格传导不畅;逆变器环节Q3营收环比+5.8%但净利环比-36.0%,上涨靠的是“明年翻倍”的前瞻指引而非当期盈利。
业内人士认为,板块当前定价的是“政策期权”而非“盈利现实”。估值层面,中证光伏产业PB 1.63倍处历史极低分位,光伏产业近一年跌33.3%、近三年跌29.4%,筹码与估值双重出清;锂电龙头2027年一致预期PE约10倍附近,多数材料环节10倍以内,今日弹性之大并非好消息多强,而是定价太悲观。
电池与光伏两条主线的节奏有何差异?
电池/储能链基本面支撑相对更实,光伏主链仍处筑底阶段。
业内人士指出,两条主线的节奏存在差异:电池/储能链已进入上行区间、需求端真实高增,基本面支撑相对更实;光伏主链仍在筑底、价格僵持,盈利拐点预计2027Q2前后,更适合作为“政策期权”波段看待。
后续需跟踪11月15日制造规范定稿力度、阳光电源储能翻倍指引能否被Q4订单验证、组件价格能否实质突破0.74元/W,或可结合自身风险承受能力审慎关注,不宜将四连涨简单外推为基本面拐点确认。
据了解,电池ETF招商(561910)跟踪中证电池主题指数,储能含量近六成;光伏ETF招商(516230)跟踪中证光伏产业指数,覆盖硅料、硅片、电池、组件、逆变器及设备全链条。
(本文机构观点来自持牌证券机构,不构成任何投资建议,亦不代表平台观点,请投资人独立判断和决策。)
(作者:杨韵琪 编辑:唐铮玮)