上海地方国企首单机构间REITs扩募落地,存量盘活“转起来”


地方国企的存量物业,如何变成“可循环资本”?
21世纪经济报道记者杨娜娜 上海报道
11月4日,“中信建投-外高桥集团持有型不动产资产支持专项计划”(以下简称“外高桥机构间REITs”)完成2026年第一次扩募,扩募规模14.98亿元。这是上海市地方国企首单机构间REITs扩募项目。
对市场而言,这次扩募的意义不仅在于单只产品规模增加。机构间REITs不只是一次性融资工具,更是一个可以持续装入新资产的“机构版REITs平台”。本次扩募意味着,地方国企盘活存量物业,正从“单个项目一次性变现”,走向“同一平台分批装入、资金循环使用”。
地方国企“存量变资本”新通道
REITs的本质,是把能产生稳定租金现金流的不动产打包成可交易份额,让投资人分享租金收益和资产增值。其中,公募REITs面向公众投资者;机构间REITs则是在现行企业资产证券化制度框架下,面向保险资管、银行理财、券商、地方国资等机构投资者发行的不动产类证券化产品,可衔接Pre-REITs投资(公募REITs上市前的培育期投资)与公募REITs上市,为公募市场培育储备优质资产,是多层次REITs市场建设的重要一环。
21世纪经济报道记者了解到,截至2026年10月,沪市已成功发行机构间REITs 64单,发行规模超过1100亿元;2024年以来,沪市扩募已有10单案例,申报规模超过170亿元。扩募机制落地以来应用范围逐步扩大,正在成为已发行产品持续扩容的重要路径。
从地方国企的角度看,这一工具的现实意义正在凸显。近年来,地方政府正推动财政体系从传统土地财政向以资产经营为核心的综合财政模式转型,存量资产盘活成为国企经营的重要课题。对持有大量经营性物业的地方国企来说,难点往往不在于资产本身的质量,而在于缺少一条可以反复使用、成本可控的权益融资通道。
扩募续装两处产业载体
先看平台基础。外高桥机构间REITs于2025年11月完成首发设立,发行规模18.3亿元,底层资产为外高桥o po po l区域内4个工业厂房项目,合计建筑面积约19.06万平方米,发行时平均出租率93.16%,获配投资人21家,覆盖保险资管、银行理财、券商和地方国资等类型,为全国首单工业厂房类机构间REITs。
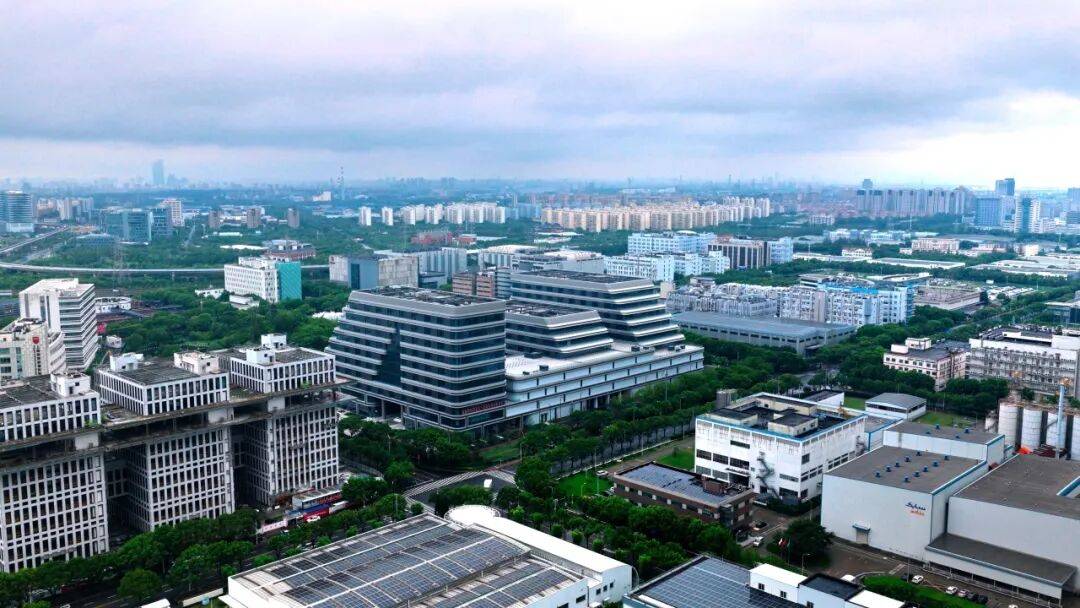
再看本次扩募装入的资产。本次扩募新购入W5-3地块仓库项目和F18地块厂房项目,均位于上海市外高桥保税区,合计建筑面积约24.29万平方米,可出租面积23.74万平方米。外高桥保税区是全国第一个保税区,也是上海自贸试验区保税区域的重要组成部分,区域内已形成以国际贸易、现代物流、先进制造为主干的产业集群。
截至2026年6月末,两处资产出租率均为100%,2023年以来各期末均保持满租,租金水平基本稳定。以2026年6月30日为基准日,标的物业估值合计13.8亿元,折合建筑面积单价5682元/平方米。
从资产属性看,这类以长期租赁为主的产业物业,租约期限较长、租户黏性较强,现金流稳定性和可预测性较好,与REITs产品长期稳定分红的属性相契合。通过扩募将此类资产持续纳入已上市平台,有助于保持区域产业空间的稳定供给,服务招商引资与产业集聚。
更关键的是,本次扩募的意义不止于单只产品规模增加。机构间REITs的扩募,是在同一产品内完成资产注入,首发建立的产品结构、治理机制与信息披露安排得以延续。平台因此能够持续承接新资产,资产盘活也从单个项目的操作,转为可按批次推进的常态化安排。
对外高桥集团而言,这意味着区域内存量产业物业可以随着培育成熟分批进入资本市场,回笼资金再投向老旧项目改造与重点开发建设,投资、融资、管理、退出的循环由此打通。对地方国企来说,机构间REITs提供的是一条可持续的权益融资通道,原本沉淀在资产负债表上的物业,变成可交易、可循环使用的资本,企业经营重心也从资产持有逐步转向资产运营与资本运作并重。
扩募机制的三个看点
扩募机制是否好用,可以从三个层面来看:流程是否简化、平台运营是否稳健、投资人是否认可。
从操作层面看,扩募机制的价值首先体现在流程简化。扩募不设间隔期,不需要新设产品,也不需要重新搭建交易结构;新增份额与存量份额合并登记,产品简称与证券代码延续,存续期限仅因新购入项目的土地使用权期限而相应延长。对原始权益人(即原始资产持有人)而言,成熟机制可以直接复用,盘活节奏由自身资产培育进度决定,不必受制于产品设立周期和发行窗口。
再看运营表现。平台能否持续承接新资产,首发以来的运行数据提供了验证。截至2026年6月末,首发资产出租率由发行时的93.16%提升至95.79%,在租赁市场整体承压的环境下实现逆势提升;2026年上半年运营净收益5375.8万元,较当期预测数高2.15%;专项计划已实施三次收益分配,累计分配1.0744亿元;二级市场累计成交20余笔。
最后看市场认可度。市场对这一平台的认可,同样体现在投资人结构上。本次扩募未对外新增投资人,认购资金全部来自存量持有人,大部分首发投资人均参与认购,认购意愿较为强烈。发行价格确定为询价区间上限(即按询价区间最高价定价),反映出投资人对底层资产质量与运营管理能力的认可。
从单次变现到持续盘活
对外高桥集团而言,本次扩募不是孤立案例,而是其REITs平台化盘活路径中的一环。外高桥集团此前已于2024年12月以仓储物流资产为底层资产,发行上海首单仓储物流基础设施REITs。公募REITs与机构间REITs是平行、独立的两条资产上市通道,集团可以根据资产状况、盘活诉求与市场条件灵活选择。
为统筹两个平台的资产筛选、项目储备与发行工作,集团建立了REITs专班,专项负责相关工作。截至2026年上半年末,集团全口径持有产业、商办和住宅物业约687万平方米,其中产业物业含堆场约445万平方米,为平台后续持续装入资产提供了储备。
“这些物业以租赁为主,资金回收周期较长、资产周转效率偏低。集团希望形成的是一条可以反复使用的资金回收通道,使沉淀在物业中的资本回到开发建设中去,而不是只做一次变现。”外高桥集团相关负责人表示。从发行效果看,机构间REITs的作用在形成当期利润、降低资产负债率、将权益资金投入后续开发建设三个方面均有直接体现。
从行业看,此前已有地方国企通过机构间REITs实现存量资产盘活。本次扩募作为上海市地方国企首单机构间REITs扩募项目,进一步打造了新的案例和示范,为地方国企持续盘活资产开辟了新路径。这一模式能否复制,取决于资产储备的厚度与运营管理能力的持续性,而扩募机制恰好为两者提供了对接资本市场的稳定通道。
展望后续,随着扩募机制常态化运行,机构间REITs将在盘活存量资产、服务实体经济发展等方面发挥更为积极的作用,为地方国企优化资产结构、提升资本运作能力提供可持续的路径选择。
(作者:杨娜娜 编辑:姜诗蔷,强燕)
南方财经全媒体集团及其客户端所刊载内容的知识产权均属其旗下媒体。未经书面授权,任何人不得以任何方式使用。详情或获取授权信息请点击此处。