拆解美国八家科技公司算力账本:中期选举后,谁风险最高?
来源:财经网
来源 | 财经杂志(ID:i-caijing)
作者 | 《财经》主笔 吴俊宇 编辑 | 谢丽容
这一轮市场焦虑,更多来自资金能否跟上建设速度,而非需求本身
美国市场对科技公司算力扩张的担忧,正在被中期选举进一步放大。
11月5日,美国科技股大跌。以科技股为主的纳斯达克综合指数收跌5.52%,较10月6日的历史高点跌去超过10%。芯片和算力相关公司跌幅最大。投资者担心,美国中期选举的结果可能让算力建设放缓。
为观察美国科技公司的算力扩张,《财经》共选取了八家公司:亚马逊、微软、谷歌、Meta,四家科技巨头;甲骨文,转型中的老牌软件企业;SpaceX,合并xAI并进军算力市场的综合集团;CoreWeave、Nebius,两家新兴云厂商。它们背景不同,有的主要出售算力,有的主要用于自身业务,但都是这轮算力建设中投入最大的公司。
当天,这八家公司全线下跌,但跌幅分化明显:新兴云厂商Nebius和CoreWeave分别下跌超过14%和近10%;SpaceX和甲骨文分别下跌约9.5%和7%;亚马逊、微软、谷歌和Meta的跌幅则在2%至4%之间。
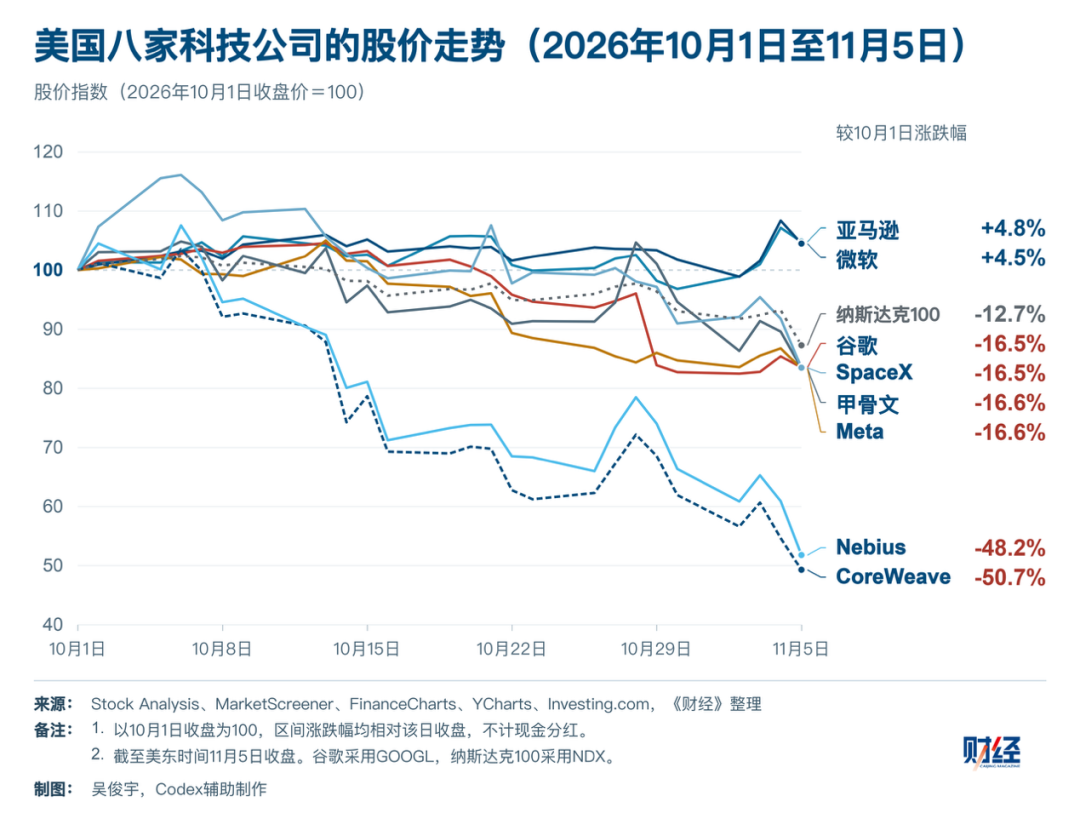
这并不是一次孤立的下跌行情。2026年10月以来,市场情绪已经在悄然变化。Nebius和CoreWeave的下跌幅度早已在50%左右,谷歌、甲骨文、Meta、SpaceX的下跌幅度超过16%。
此前一年多,投资者主要质疑算力建设的资本开支太大,投资回报周期太长。但当时大型科技公司自身现金流足以覆盖投资,它们的云收入和积压订单(RPO,剩余履约义务)持续高速增长。这类担忧往往随着财报公布而缓解,市场相信投资背后的真实需求。
积压订单越多,需要提前投入的资金也越多。这个平衡正在被打破。最新一个季度,八家公司中有七家的经营现金流已不足以覆盖资本开支,只有微软例外。
亚马逊、谷歌、Meta的单季自由现金流同时为负,Meta是2012年以来首次,谷歌和亚马逊已连续两个季度为负。甲骨文、SpaceX、CoreWeave、Nebius的自由现金流此前就已为负,一直依靠外部融资扩张。
科技巨头正在靠大规模发债建设算力。彭博统计,2026年超大规模云厂商和数据中心服务商通过投资级债券融资超过3130亿美元,约为2025年的三倍。自由现金流仍为正的微软,也在10月末发行了250亿美元债券,是2017年以来首次在美国发行投资级债券。
当最赚钱的科技巨头也要靠借钱扩张算力,市场担忧随之升温——这些公司的现金流能否覆盖算力投资?资金缺口要如何填补?一旦利率上行、交付延期或者需求放缓,风险会落在谁身上?
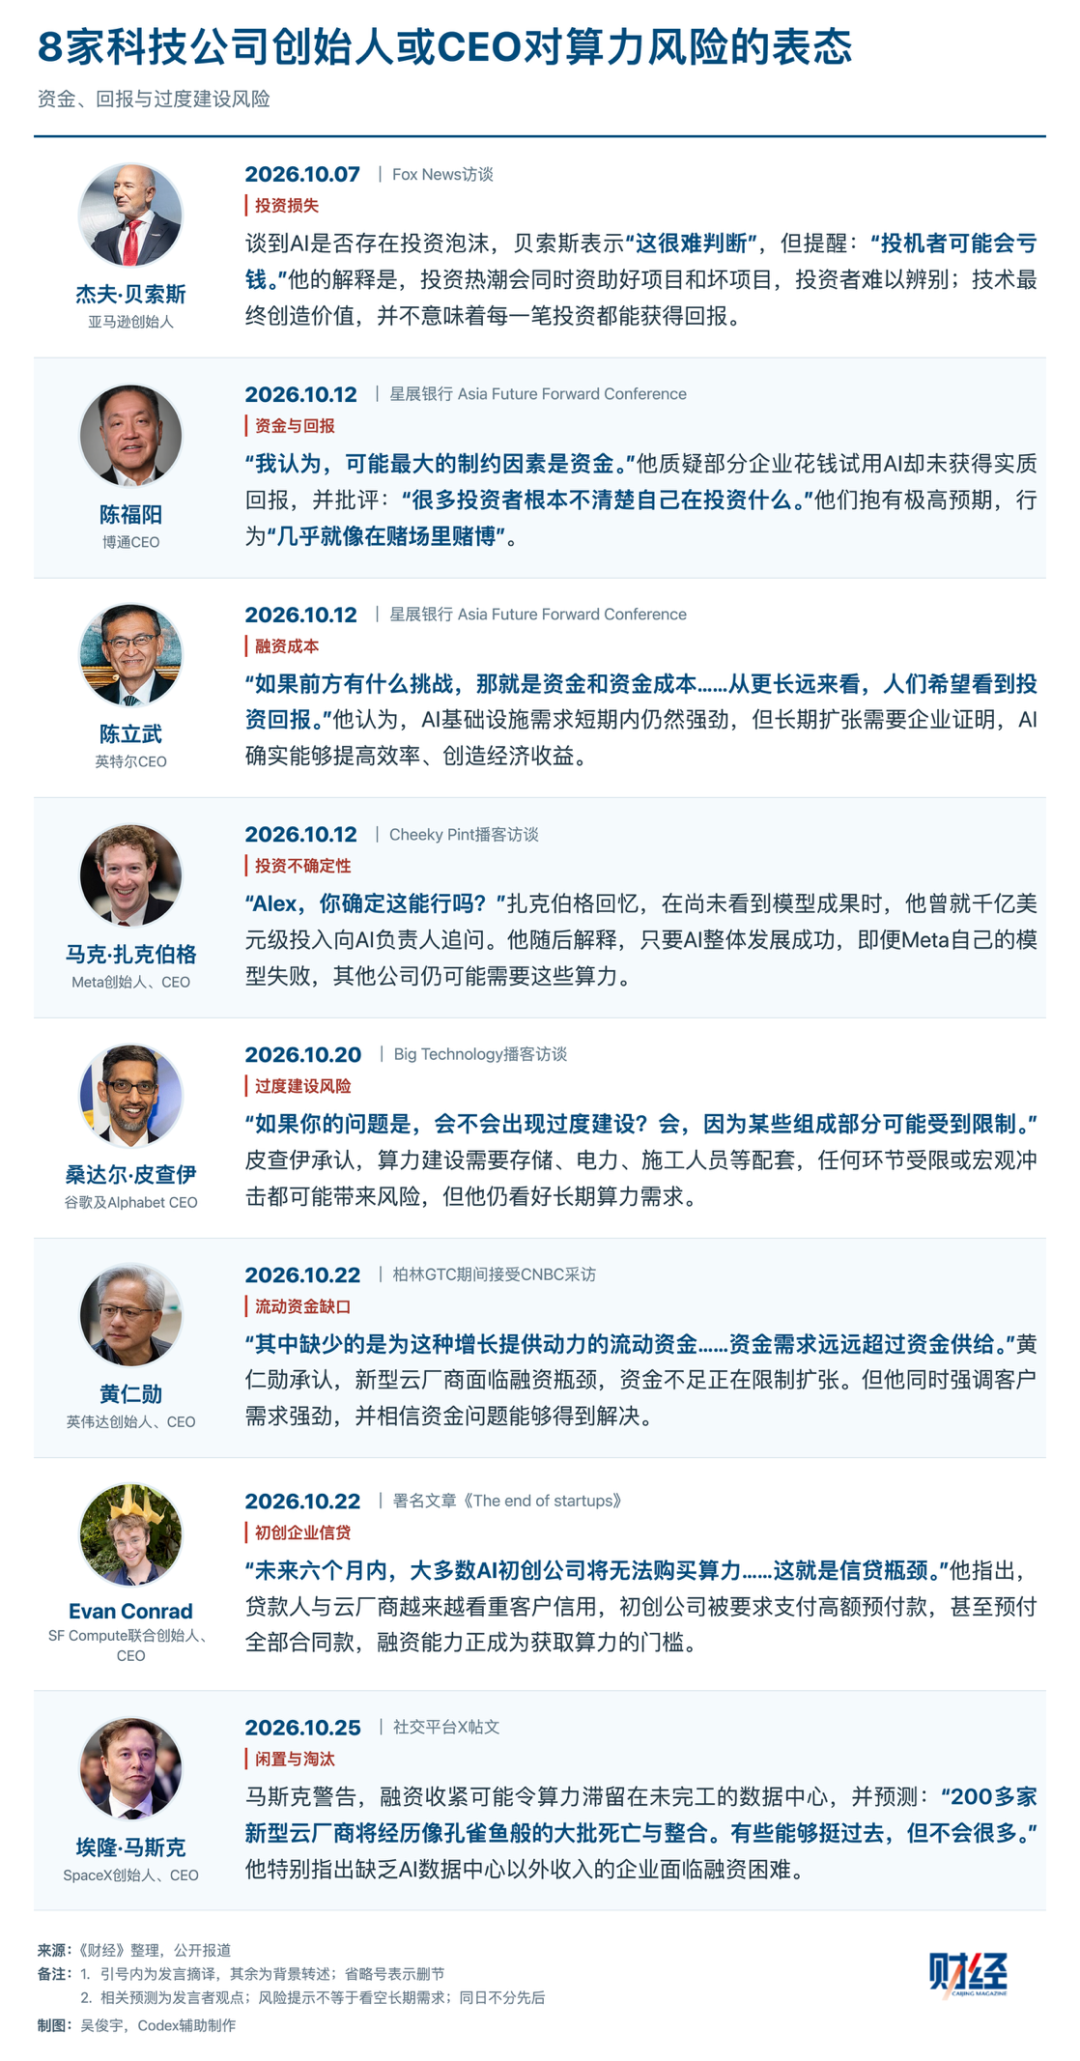
行业领袖近一个月一直在公开谈论算力建设的融资问题。
博通CEO(首席执行官)陈福阳认为,资金可能是最大制约因素。英伟达创始人黄仁勋称,资金需求远远超过资金供给,但他相信资金问题能够得到解决。SpaceX创始人埃隆·马斯克更悲观,他认为缺乏算力以外收入的企业将融资困难,200多家新兴云厂商能挺过去的不会很多。
三人对前景的判断不同,但都把焦点放在了钱上。这说明,这一轮市场焦虑,更多来自资金能否跟上建设速度,而非需求本身。
11月3日的美国中期选举之后,数据中心能否按期建成交付,成了新的不确定性。数据中心的审批、电网接入和电价,主要由州和地方政府决定。在这次选举中,美国多地选民投票反对新建数据中心,部分新当选的州官员也主张收紧限制。
一旦钱跟不上,项目交不了,最终总要有人为此买单。
算力需求有多大?
算力建设靠市场需求驱动,先看已经兑现的算力订单。
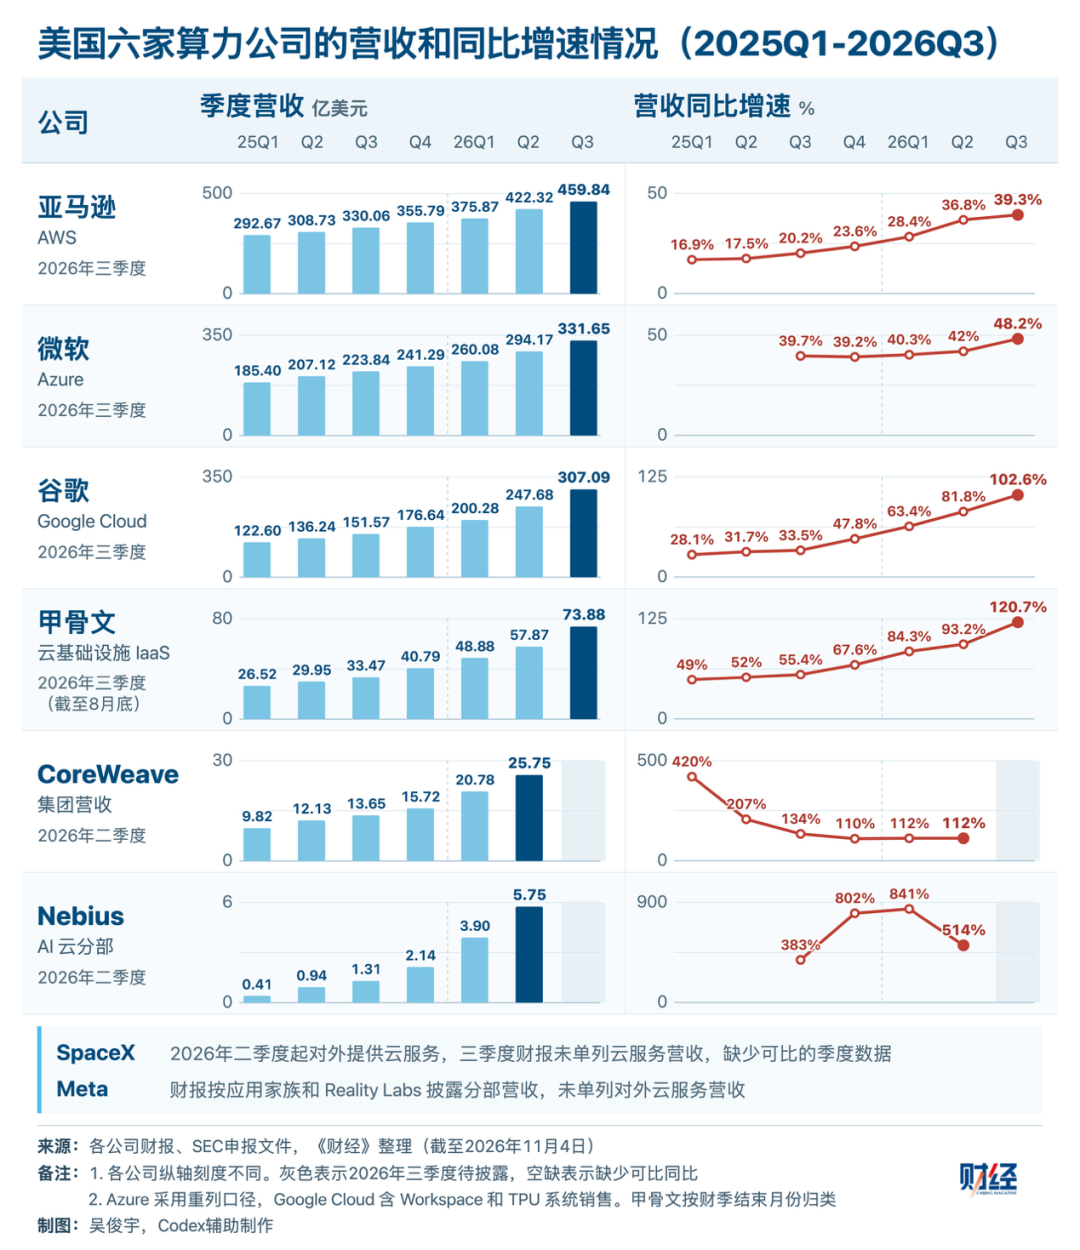
过去两年,美国四大云计算厂商(亚马逊AWS、微软Azure、谷歌云、甲骨文OCI)收入增速一路走高,2026年三季度的营收增速已经到了两年来的最高点。两家新兴云厂商增长更快,CoreWeave、Nebius的云业务增速同比增长超过100%。
这说明算力需求是真实存在的,并且在转化为真实收入。六家云计算公司最近一个季度收入合计约1204亿美元,同比增长约60%。
相比已经兑现的收入,这些云厂商已签下、尚未兑现的订单增长更快。
《财经》统计发现,截至2026年10月末,亚马逊、微软、谷歌、甲骨文、CoreWeave、Nebius以剩余履约义务(RPO)等口径的积压订单合计约2.62万亿美元。这是已签合同、但尚未确认为收入的部分,可以理解为积压订单。
SpaceX和Meta无法直接纳入统计。SpaceX披露的是集团积压订单,截至9月底约630亿美元,其中包含发射和星链等非算力业务;Meta是算力的买方而非卖方,财报中没有披露剩余履约义务,它的算力需求体现在对其他云厂商的采购承诺中。
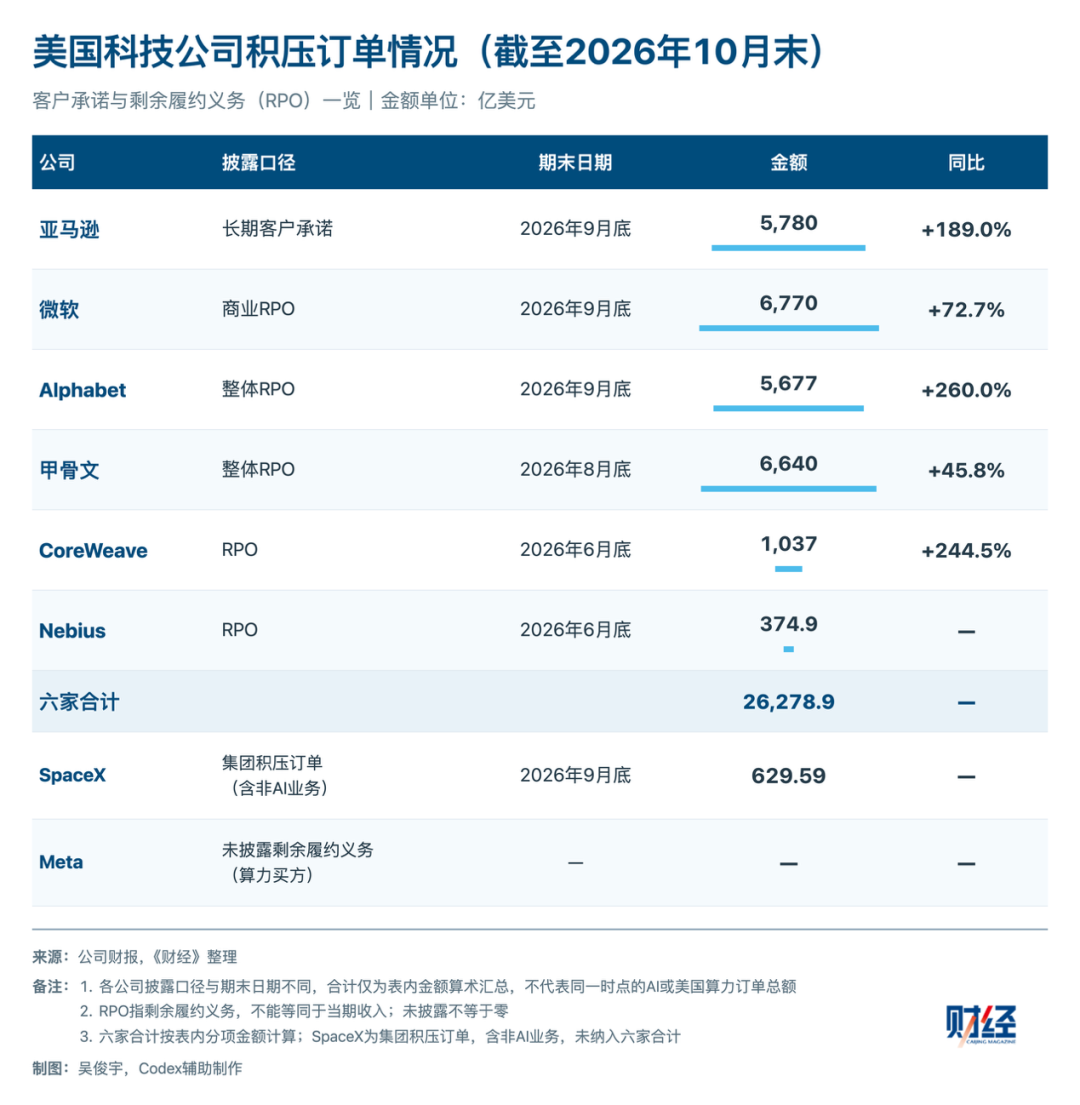
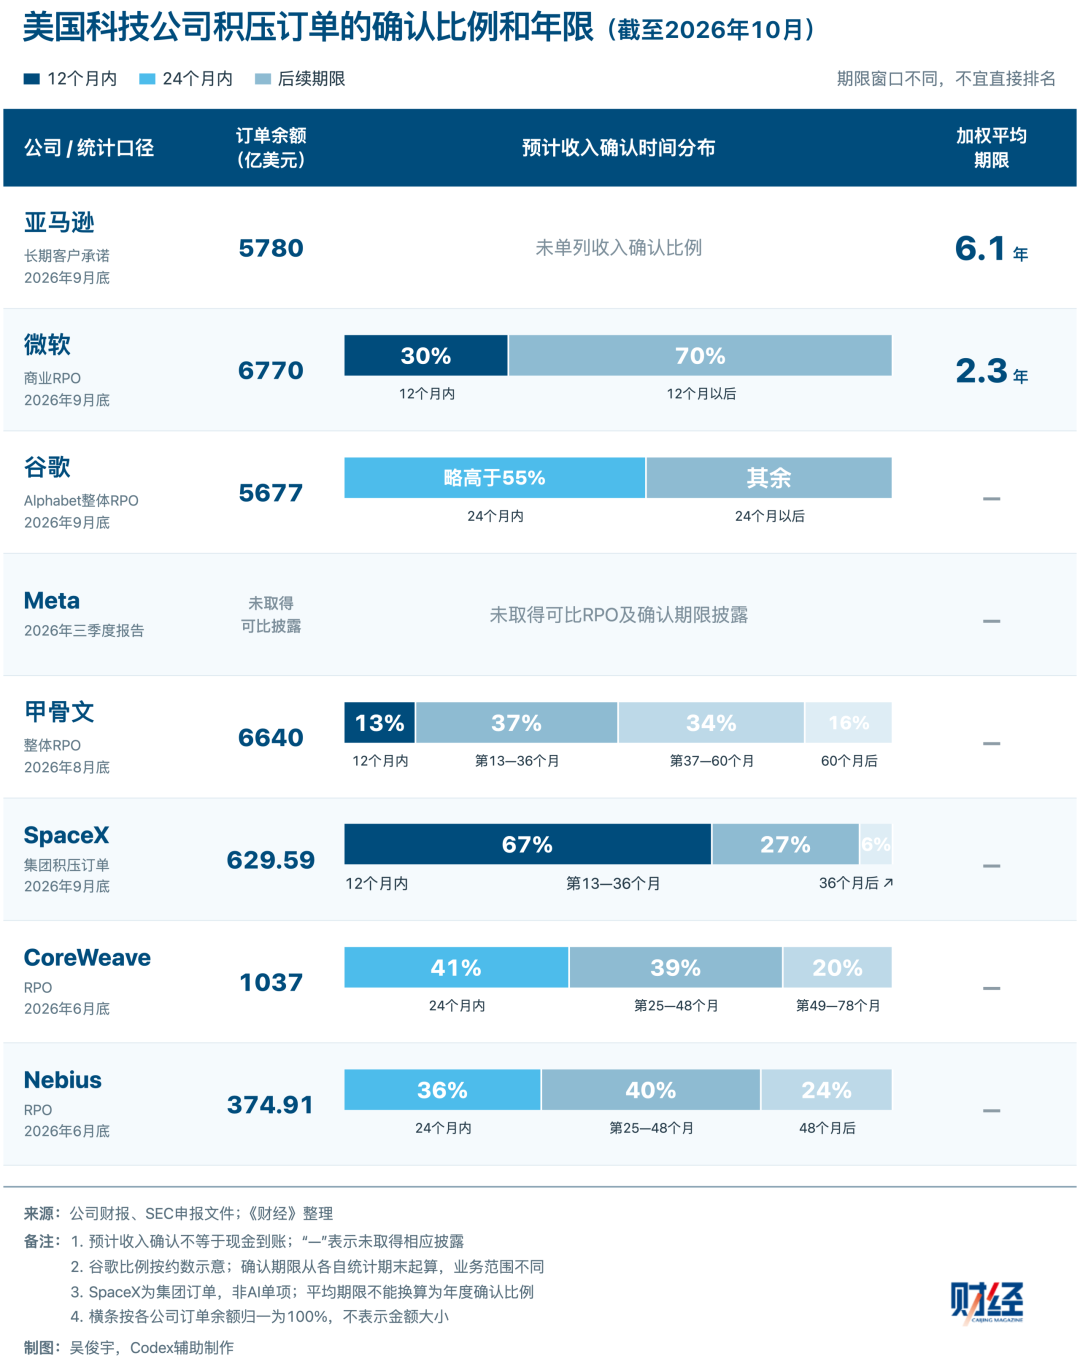
这些积压订单,相当一部分来自Anthropic和OpenAI这两家模型公司。至少微软、亚马逊、甲骨文都高度依赖这两家公司的积压订单。
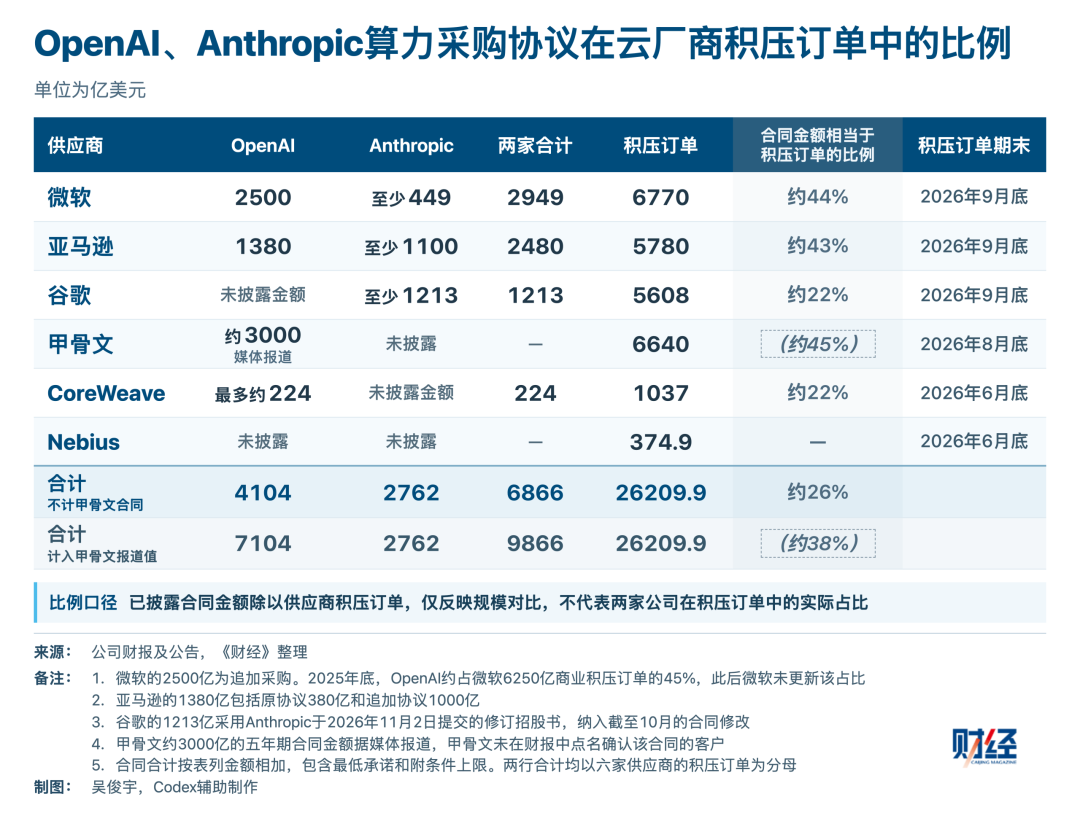
Anthropic、OpenAI仅被披露的积压订单就合计6870亿美元,规模相当于六家公司积压订单总额的四分之一左右。这还不包括未披露的部分。
Anthropic招股书披露,它与谷歌、亚马逊、微软分别签下了至少1213亿美元、1100亿美元和449亿美元的算力采购承诺,合计约2760亿美元。
OpenAI的算力采购承诺被披露在几家科技公司的财报和公告中。微软披露,OpenAI追加购买了2500亿美元的Azure服务。亚马逊披露,双方的合作从380亿美元扩大到1380亿美元。CoreWeave公告显示,OpenAI最多将向其支付约224亿美元。
微软和亚马逊两家,与OpenAI、Anthropic签下的合同金额,都相当于其积压订单的四成以上。媒体报道,OpenAI与甲骨文签下了约3000亿美元的五年期合同。这相当于甲骨文积压订单的约45%,但甲骨文未在财报中披露客户名称。
新兴云厂商的积压订单,又有很大一部分来自微软、Meta这样的大型科技公司。
Nebius披露,微软在2025年9月签下约174亿美元算力订单,Meta此后又先后签下约29亿美元和120亿美元的合同,三笔合计相当于其积压订单的八成以上。CoreWeave也在2026年4月与Meta签下约210亿美元的算力采购协议。微软长期是CoreWeave的最大客户,此前曾签下最多约100亿美元的合同。
这意味着积压订单存在重复计算。Anthropic、OpenAI向微软采购算力,微软又向新兴云厂商采购算力。
算力需求是真实的,但六家云厂商2.62万亿美元的积压订单,并不等于2.62万亿美元确定的收入。算力层层采购,积压订单规模被放大了。同一份需求,可能在不同公司被重复记录。目前暂时无法彻底穿透,看清哪些订单重复计算了。
但订单的风险也正在被层层传递。
大型云厂商的订单,相当一部分又来自仍在亏损、依赖外部融资的模型公司。一旦最终买方的支付能力出现问题,影响不会停留在某一家公司,会沿着这条链条向上传导。
以Anthropic为例,它招股书中披露的算力采购承诺和租赁协议合计约8954亿美元,其中原则上不可取消的部分约为4272亿美元。截至2026年9月30日,Anthropic现金及短期投资合计约1319亿美元(报道详见《)。
短期内,它的付款压力可控。未来12个月到期的承诺约698亿美元,手头资金足以覆盖。但长期来看,2030年底前的承诺约4475亿美元,是其现有资金的三倍多。按三季度收入计算,Anthropic年收入约680亿美元,三季度仍营业亏损。这意味着,它要履行这些承诺,不仅需要收入高速增长,还要靠资本市场持续提供融资。
因此,2.62万亿美元的积压订单最终能否兑现,取决于三件事。
一是Anthropic和OpenAI的收入、利润能否持续高速增长。二是模型公司之外的市场需求能否持续增长,在模型公司放缓时能否承接算力需求;三是这条链条上的每一家公司,是否有足够的现金,或能否持续借到钱。最后一点,正是美国算力市场眼下面对的问题。
现金不够了,谁最缺钱?
积压订单正在快速增长,但建设算力的钱,正在花得比赚得快。
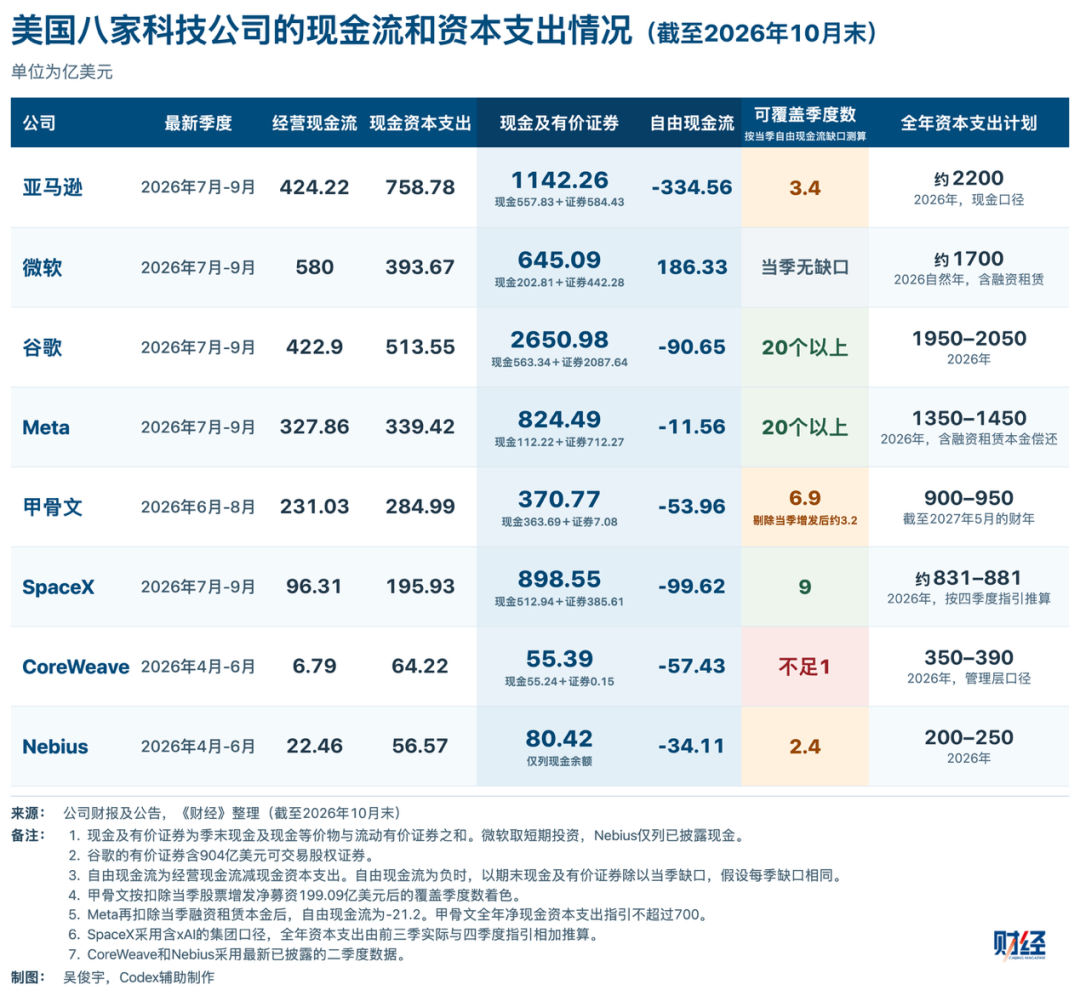
《财经》统计了八家美国科技公司最新一个季度的现金流。八家公司中,只有微软的经营现金流仍能覆盖资本支出,其余七家的自由现金流均已为负。这八家公司2026年的资本支出计划合计接近1万亿美元。
市场并不怀疑算力需求旺盛,真正担心的是:订单在远期,满足这些订单需要建设数据中心,这些钱现在就要花。中间的缺口要如何填上?
这个问题在不同公司身上,严重程度并不相同。压力最轻的是大型科技公司,但它们大多入不敷出,需要动用现金储备。
2025年三季度,亚马逊、微软、谷歌、Meta的自由现金流合计约为600亿美元。到2026年三季度,合计变为-250亿美元。四家中,只有微软仍为正,但同比下降27%。亚马逊缺口最大,单季自由现金流为-335亿美元,且预计2027年资本支出还将显著增加。不过,亚马逊AWS在基数大的情况下增长依然足够快,资本市场对它仍然有信心。
这些科技巨头现金流已不足以覆盖投入,但还不是付不起算力建设的钱。谷歌和Meta持有的现金和有价证券分别约为2651亿美元和825亿美元,即使资金缺口维持当前水平,也足以覆盖20个季度以上。亚马逊储备相对更薄,约1142亿美元的现金和有价证券,可以覆盖3个多季度的缺口。
对甲骨文和新兴云厂商来说,问题严重得多。甲骨文的挑战在于,订单中有一半要三年后才能变成收入。
甲骨文有6640亿美元积压订单,规模与微软相当,但其中只有13%会在未来12个月确认为收入。它的资本支出还在加速,截至8月底的一个季度,已经相当于2026财年全年的一半左右。即便当季有114亿美元的客户预付款计入经营现金流,它的自由现金流仍然为负。
资金缺口只能靠借钱和发股票来填。2026财年(2025年6月-2026年5月),甲骨文完成了430亿美元的债务融资和50亿美元的股权融资。2027财年第一季度(2026年6月-8月),又通过增发股票募资约199亿美元。按这一季度的缺口计算,甲骨文账上的现金和有价证券约可覆盖7个季度,但如果剔除这笔增发所得,只能覆盖约3个季度。
据甲骨文管理层在2026年10月投资者日称,要到2028财年下半年(2027年12月-2028年5月)自由现金流才能转正。在此之前,它的算力扩张都要依赖资本市场提供资金。
换句话说,甲骨文是用未来几年的订单合同,去借今天的钱。订单能否按时兑现,资本市场是否愿意继续借钱给它,两者只要有一项出现问题,它的资金链就会承压。
更大的风险在于,甲骨文的订单高度集中。2025年,OpenAI与甲骨文签下了约3000亿美元的五年期合同。这相当于其积压订单的近一半。甲骨文的扩张,很大程度上押注在OpenAI这个仍在亏损且依赖外部融资的客户身上。
目前,甲骨文至少还有成熟的软件业务和投资级信用评级作为支撑。2026年2月发行债券时,穆迪、标普和惠誉给予它的评级分别为Baa2、BBB和BBB,均属投资级。
新兴云厂商的信用远低于甲骨文,几乎完全靠借钱建设数据中心,风险是最高的。
CoreWeave一个季度的资本支出,是其经营现金流的九倍多。按最新季度的缺口计算,它账上的现金还不够覆盖一个季度的缺口,只能不停融资。
Nebius也不宽裕。它账上的现金约80亿美元,按二季度缺口计算,只能覆盖两个多季度。它的经营现金流几乎全部来自客户预付款。2026年上半年,其经营现金流约45亿美元,其中约44亿美元是客户提前支付的款项。扩张所需的资金,则要靠借钱。
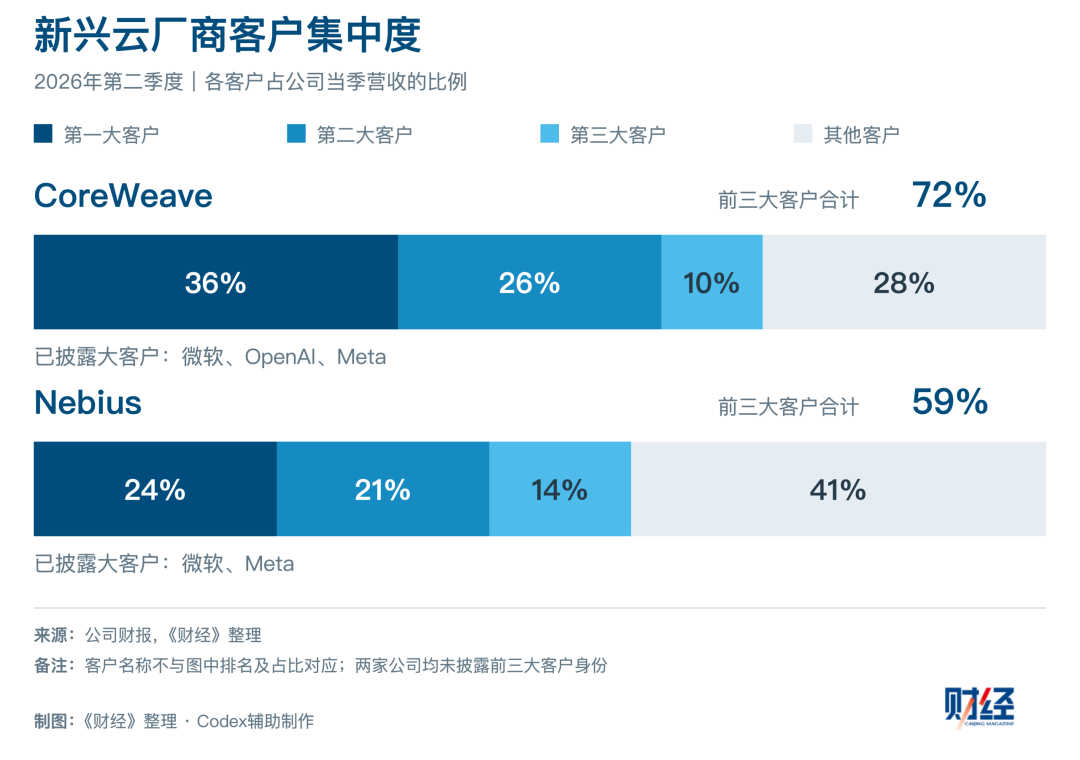
CoreWeave的主要客户是微软、OpenAI和Meta,Nebius的主要客户则是微软和Meta。
这也让它们的命运和少数几家大客户紧紧绑在一起。2026年二季度,CoreWeave前三大客户分别贡献了其营收的36%、26%和10%,Nebius前三大客户的占比则分别为24%、21%和14%,两家公司均未披露这些客户的名称。
客户按时付款,新兴云厂商才能持续借到钱。但一旦某个大客户削减订单或延迟付款,它们的融资能力会直接受到冲击。
融资需要依靠信用评级。然而,新兴云厂商的评级并不高。
目前,CoreWeave债务约350亿美元,加上长期租用数据中心要付的租金,总负担超过500亿美元。截至2026年11月初,CoreWeave主体信用评级仍处于投机级,标普、穆迪和惠誉分别给予其B+、Ba3和BB-评级。Nebius则尚未获得主要评级机构的公开主体评级。
10月中旬CoreWeave债券遭抛售期间,市场为它的债务买违约保险的成本一度超过11%,也就是说,为100美元债务投保,每年要付11美元以上。按照标普全球市场财智的说法,该成本超过10%,就被视为信用陷入困境的信号。
CoreWeave、Nebius得以持续融资,很大程度上依靠的是大型科技公司的长期采购合同去抵押借钱。它们将未来的算力收入变成了今天建设数据中心的资金。
借钱建算力,谁成本最高?
现金流不足以支撑算力建设,这八家美国科技公司,都在大规模借钱。
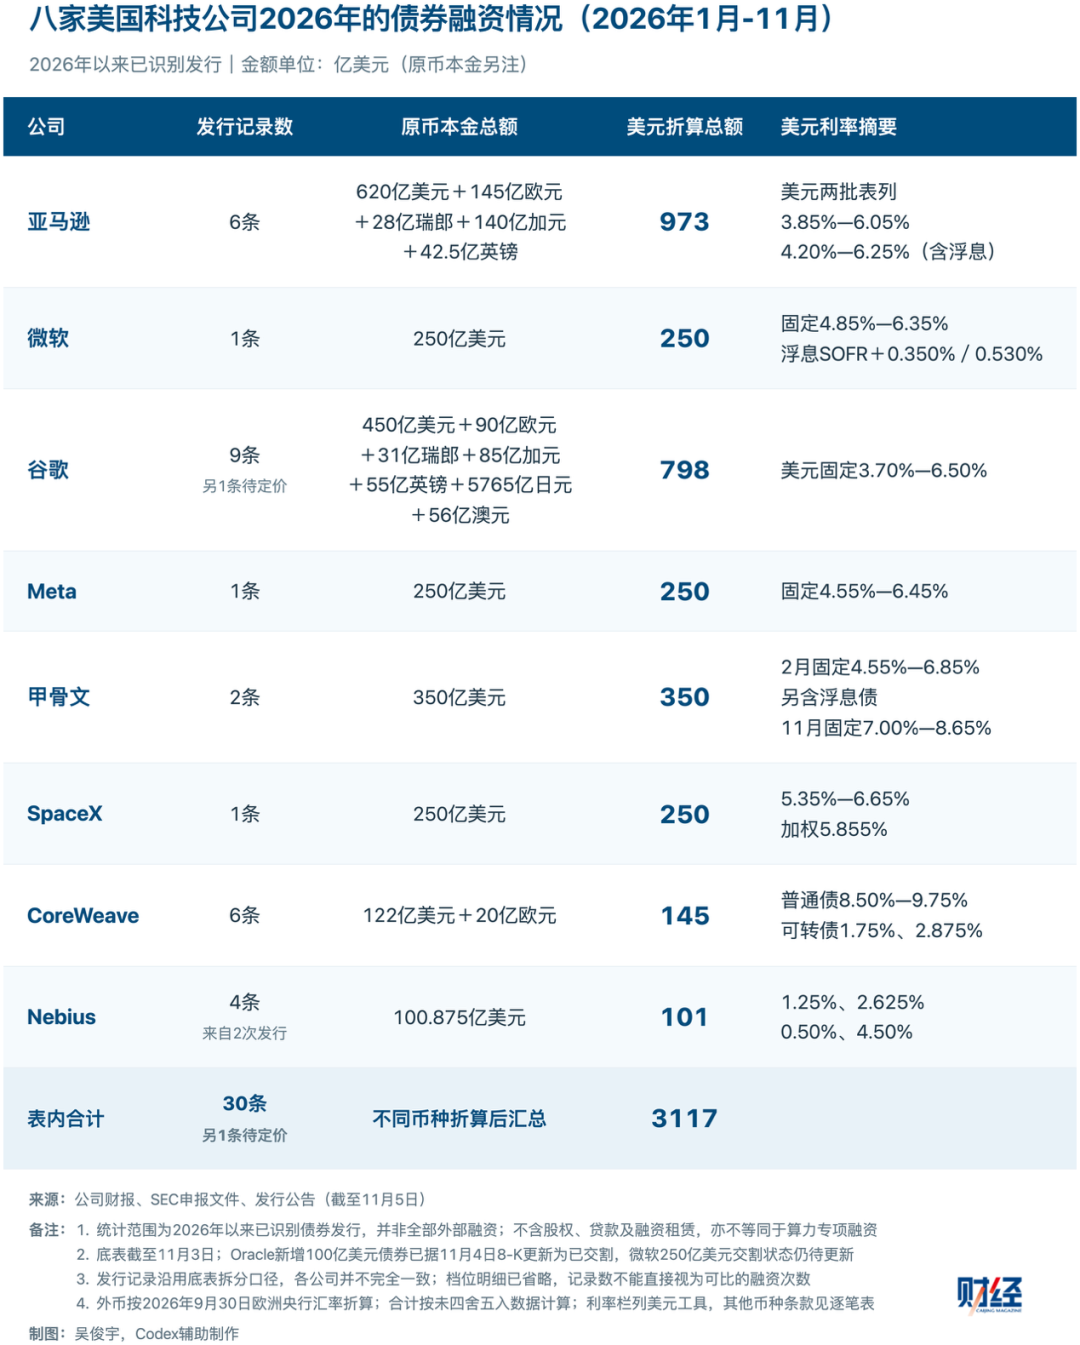
《财经》统计,2026年以来,这八家公司已发行或已定价的债券合计约3117亿美元。其中,亚马逊约973亿美元,谷歌约798亿美元,甲骨文约350亿美元,微软、Meta和SpaceX各约250亿美元,CoreWeave和Nebius合计约246亿美元。
亚马逊、微软、谷歌、Meta和SpaceX借钱成本相对更低,它们新发行的美元固定利率债券,票面利率大多在3.7%-6.7%之间。其中,前四家公司的营业利润远高于利息支出,利息负担尚在可承受的范围内。
对甲骨文来说,借钱正在变得更贵。它2月发行的债券,票面利率为4.55%-6.85%;11月初新发行的100亿美元债券,票面利率升至7%-8.65%。甲骨文在2月曾表示,2026年内不预计再发行新债。但九个月后,它不得不再次举债,并同时增发100亿美元股票。
新兴云厂商借钱的成本更高。CoreWeave普通债券的票面利率在8.5%-9.75%之间,远高于大型科技公司的同类债券。
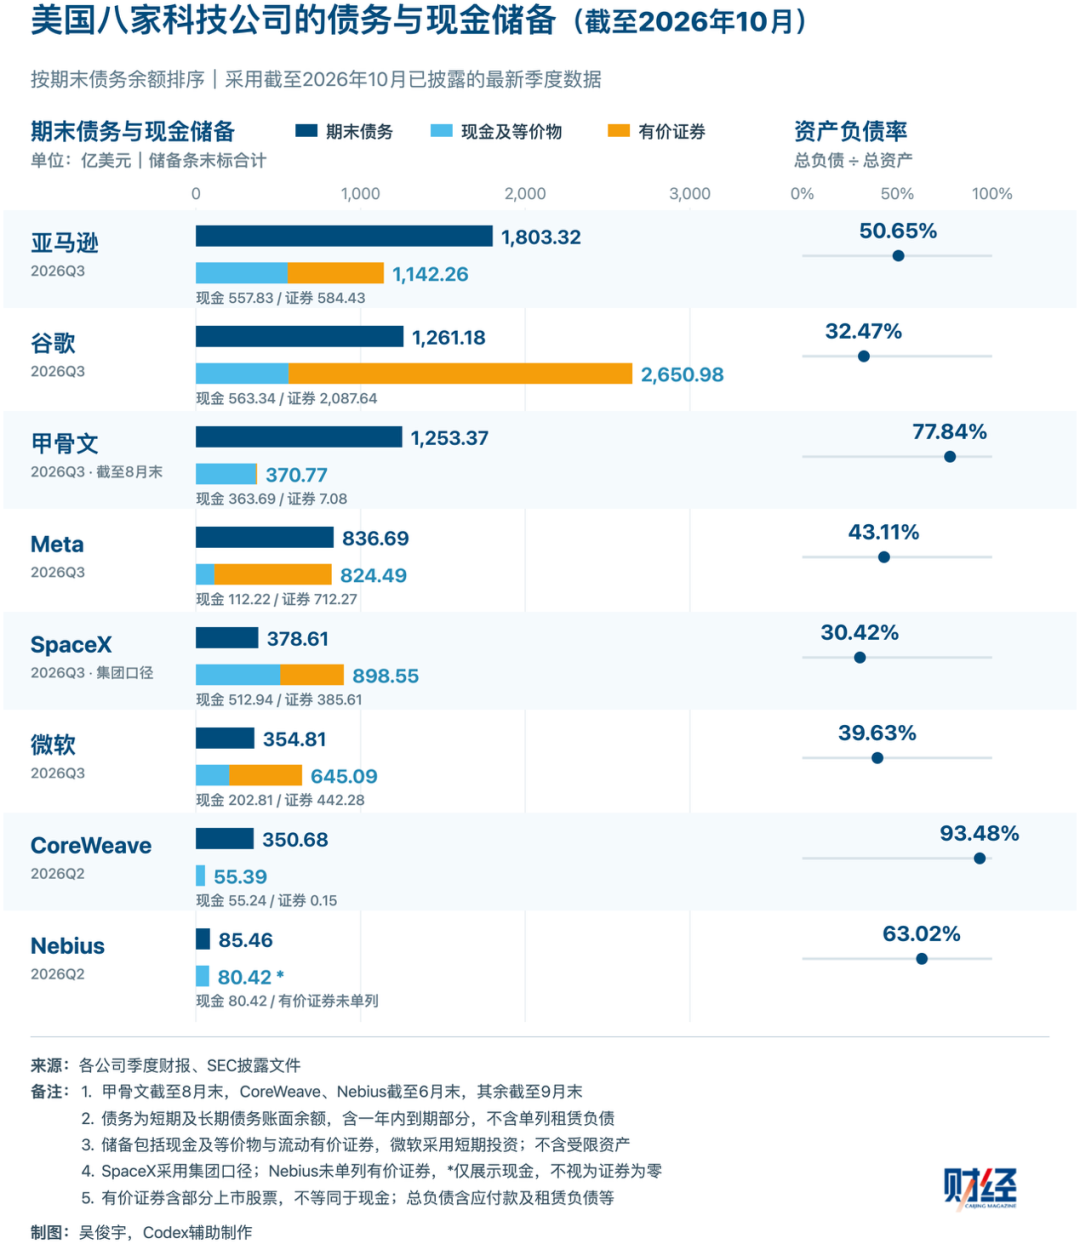
持续借钱之后,各家公司的负债水平也拉开了差距。算上有价证券,谷歌、微软和SpaceX手中的资金仍多于债务,Meta的资金储备和债务大致相当。亚马逊负债更高,约1800亿美元,它每个季度虽有400多亿美元经营现金流,但全部投入资本支出。
负担最重的是甲骨文和CoreWeave。甲骨文债务约1250亿美元,扣除现金及有价证券后,净债务仍有约880亿美元,资产负债率接近八成。CoreWeave的资产负债率超过九成,约350亿美元的债务,相当于它一个季度经营现金流的50多倍。Nebius债务和现金大致相当,资产负债率约六成。
借钱需要信用,或者需要抵押物。这条链条上的公司,借钱的方式大致有三种(报道详见《》)。
第一种是靠自身信用借钱。亚马逊、微软、谷歌、Meta、甲骨文、SpaceX主要通过发行无担保债券融资,不需要抵押任何资产,债权人看的是公司本身的信用评级。信用越好,利率越低。这也是为什么同样发债,大型科技公司的票面利率大多在3.7%-6.7%之间。但这部分钱的融资成本也在上升,甲骨文11月新发债券的利率已升至7%-8.65%。
第二种是拿GPU(图形处理器)抵押借钱。新兴云厂商成立时间短,自身信用不足,早期只能押上手里的GPU。2023年,CoreWeave早期的一笔贷款规模23亿美元,主要以GPU硬件作抵押,利率约15%,比当时的基准利率高出约10个百分点。
第三种是拿GPU加客户合同一起抵押借钱。这目前是新兴云厂商最主要的融资方式。它们通常设立一家专门的子公司,用贷款购买GPU,再把GPU出租给签署长期合同的客户,最后拿收到的租金来还贷。抵押客户合同这种方式,相当于在借客户的信用。
因此,即便是同一家新兴云厂商,合同背后不同客户的信用,都会直接影响借款成本。
换句话说,CoreWeave、Nebius是在借微软和Meta的信用借钱。它们在抵押微软和Meta的合同时利率会更低,但在抵押没有投资级评级的客户合同时的利率会更高。
CoreWeave今年的两笔贷款,就暴露了这个问题。3月,它以一份大客户合同和对应的算力设施作抵押,借到85亿美元,这笔贷款获得了投资级评级,利率只比基准利率高2.25个百分点,折合约6%。8月,它又借了26亿美元,但对应的客户没有投资级评级,因此这笔贷款利率比基准利率高5.5个百分点,折合约9%。同样的抵押方式,多付约一半的利息。
借款带来的利息正在吃掉新兴云厂商的利润。2026年二季度,CoreWeave的营业亏损不到5000万美元,业务本身已接近盈亏平衡。但当季净利息支出高达6.4亿美元,约相当于营收的四分之一,最终净亏损6.26亿美元。换句话说,它的亏损几乎都是利息造成的。公司预计,三季度利息支出还将升至8.6亿-9.4亿美元。
Nebius的利息支出增长得更快。2026年二季度,它的利息支出约1.2亿美元,一年前只有约500万美元,仅比上一季度就增加了近一倍,已经相当于营收的约五分之一。即便按公司自己采用的、不扣除折旧等费用的口径计算,它当季约2.4亿美元的利润,也有一半要用来付利息。而按常规口径,Nebius当季仍净亏损约1.9亿美元。
这也是新兴云厂商和大型科技公司的一个关键区别。大型科技公司建设算力,用的主要是自己赚来的钱,算力服务于自身的产品和云业务。
新兴云厂商则是先签下客户合同,再拿合同和GPU去借钱,买来GPU后租给客户,用租金偿还贷款。它们赚的,是算力租金和借钱成本之间的差价。
更重要的是,新兴云厂商的算力租赁价格还远低于大型科技公司。它们的利润空间,在被两头挤压。以英伟达H200八卡服务器实例为例,按配置大致可比的口径估算,CoreWeave和Nebius的每小时租赁价格,比大型云厂商中最便宜的亚马逊AWS低20%-25%。
这还只是公开的零售价格。新兴云厂商的主要收入来自大客户的长期合同,这些合同的价格通常更低。它们实际的利润空间,只会比按需价显示的还要小。
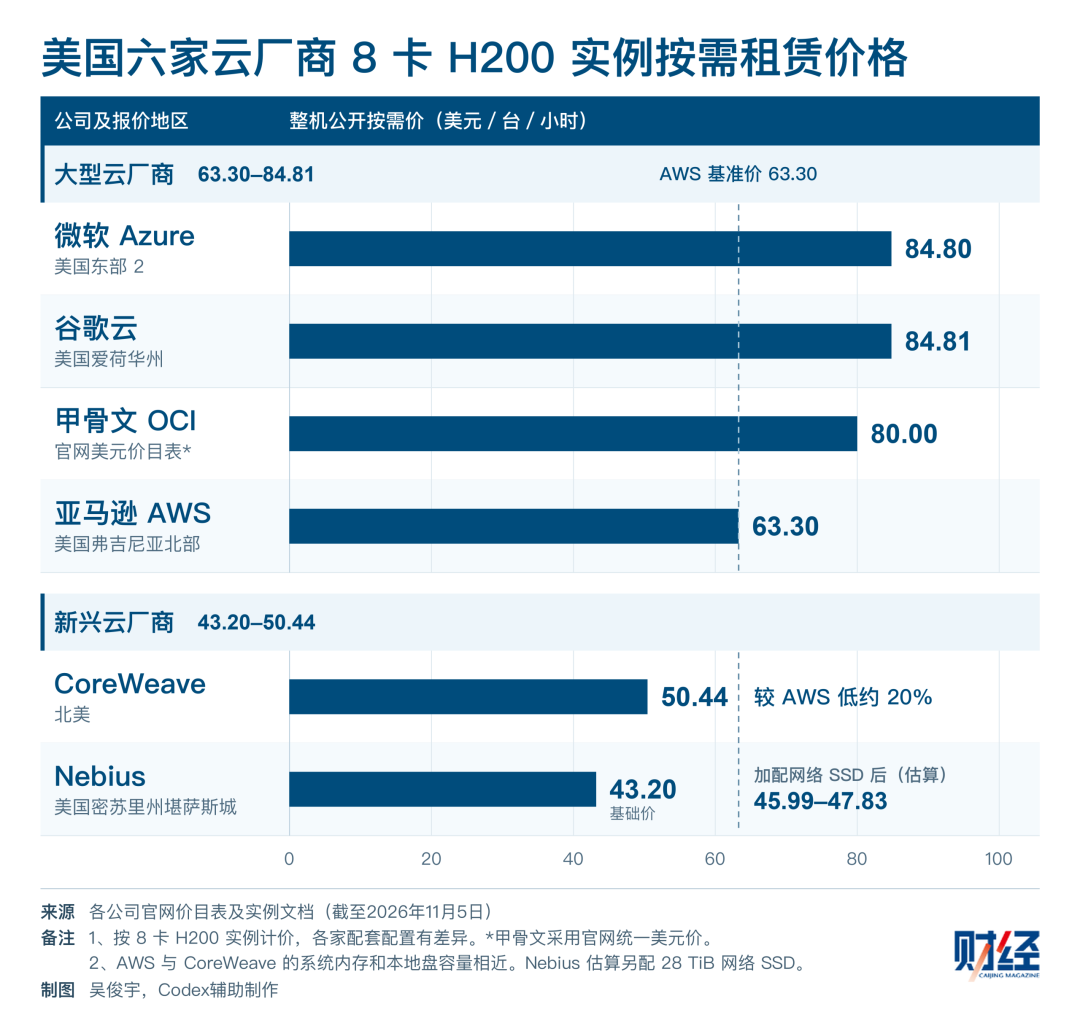
新兴云厂商借钱的成本比大型云厂商更高,它们的算力定价却比大型云厂商更低。从这个角度看,新兴云厂商更像是在做算力金融生意。如果租金收入高于借钱成本,这门生意还能运转。但一旦借钱成本上升,或者GPU租金下降,利润空间就会被迅速压缩。
风险最终落在谁身上?
利率上行、需求放缓、交付延期,这是美国算力市场面临的三种主要风险。眼下,利率已经在上行,中期选举又让交付延期的可能性变大了。
今年9月,美联储加息25个基点,这是2023年以来首次加息。一种市场预期是,12月还会持续加息。一位长期关注美国半导体产业链的投资人对《财经》表示,美联储加息会让借钱变得更贵,科技公司的算力建设会更加缺钱。“如果美联储降息,大家都不会这么缺钱,发债也会变得容易得多。”
如果利率进一步上行,最先承压的是没有稳定现金流、只能不断借新钱的公司。
CoreWeave、Nebius这类新兴云厂商的风险会变大。甲骨文的风险也在加大。因为它在2028财年下半年之前都无法靠自身现金流覆盖投资。
对CoreWeave这类新兴云厂商来说,更大的风险是——借钱买GPU,又拿GPU抵押借钱。但芯片在不断迭代,旧GPU在贬值,它的租金和转售价格随之下降。CoreWeave账面上,GPU折旧周期是6年,但它的实际价值可能比账面衰减得更快。
如果客户按合同付款,资金还能循环。但一旦合同到期客户不再续约,华尔街银行和机构投资者这些债权人,就可能无法从抵押物中收回全部贷款。债权人已经意识到这一点,并开始要求更高的回报。CoreWeave以GPU和客户合同作抵押的贷款,利率在6%-9%之间;没有抵押的普通债券,10月遭抛售时,市场要求的收益率一度超过15%。
CoreWeave今年8月的一笔贷款,很有代表性。这笔贷款规模26亿美元,由摩根大通和三菱日联牵头安排,利率比基准利率高5.5个百分点,折合约9%,期限约五年。但支撑贷款的客户合同平均只有约三年,且客户没有投资级评级。合同到期后的两年,还款不再有合同保障,只剩不断贬值的GPU作为抵押物。为这笔贷款提供资金的银行和机构投资者,承担的正是这部分风险。
一位中国算力厂商战略规划人士对《财经》指出,CoreWeave创始团队出身于对冲基金和大宗商品交易。金融背景让整个公司的操作逻辑更像是在做算力金融。CoreWeave最初是一家加密货币挖矿公司,后来才转型为GPU云服务商。和大型云厂商用自身利润投资、靠业务赚钱不同,CoreWeave主要赚的是算力租金和借钱成本之间的差价。
另一头潜在的灰犀牛是算力需求放缓,它的源头是OpenAI和Anthropic。
OpenAI和Anthropic两家累计签下了万亿美元级别的算力采购或租赁协议,但它们仍在依赖外部融资。一旦收入增长不及预期,或者融资变难,最先受影响的是客户最集中的甲骨文,其次是与它们签有大额合同的微软和亚马逊,新兴云厂商也会被波及。
另一种引发需求变化的因素,还可能是技术本身。一位长期投资AI基础设施产业链的一级市场投资人对《财经》分析,目前每吉瓦数据中心的建设成本约为300亿-500亿美元,但它每年能产生多少收入,行业里分歧很大,从几十亿美元到数百亿美元不等,这取决于算力是以裸金属租赁的方式出售,还是以Token(词元)的形式卖给用户。
一位中国云厂商资深架构师对《财经》表示,算力以裸金属租赁的方式出售,回本周期可能需要3年乃至更长时间。但以Token的形式出售,回本周期可以短至1年-2年。这和算力厂商的模型适配、推理框架等技术能力有很大关系(报道详见)。
上述长期投资AI基础设施产业链的投资人解释,如果推理效率持续提升,训练所需的算力减少,同样的收入所需要的数据中心就会更少,算力建设也可能随之放缓。
算力交付延期,背后的代价,甚至可能是一些新兴云厂商的订单被取消。这是正在发生的事。微软近期以电力供应受限为由,退出了英国新兴云厂商Nscale的一个数据中心项目。微软原计划在这里部署约2.3万块英伟达GB300芯片。
美国中期选举之后,政治因素也在引发算力交付延期的担忧。
11月3日的美国中期选举中,数据中心成了多个州的竞选议题。导火索是电价。10个州共有41项与数据中心相关的地方投票,除一项外,选民都站在了数据中心的对立面。
数据中心的审批、电网接入和电价,主要由州和地方政府决定。部分项目可能被推迟,建设成本也可能上升。上述长期关注美国半导体产业链的投资人认为,中期选举结果更可能让数据中心的建设放缓、周期拉长,但不会让建设停下来。
这个过程中,受影响最大的仍是新兴云厂商。大型科技公司可以把项目转移到政策更友好的地区,而新兴云厂商资金紧张、项目更集中,回旋余地小得多。它们借来的钱从第一天就开始计息,项目每推迟一个月,收入就晚一个月到账。
在美国市场,算力需求是真实的。但当最赚钱的科技巨头也开始借钱,链条上最脆弱的公司又只能拿GPU和合同去抵押,算力建设正在越来越像一个金融问题。
风险,正是在这个过程中不断累积的。
(来源:财经网 编辑:李莹亮)