75亿港元私有化进入倒计时,国泰君安国际拟明年2月挥别港交所


21世纪经济报道记者 孙永乐 上海报道
国泰海通境外上市平台整合进入关键表决阶段。
11月6日早间,国泰海通(601211.SH)旗下国泰海通金控与国泰君安国际(01788.HK)在香港联交所联合发布计划文件,披露私有化预期时间表、董事会函件、独立董事委员会函件、独立财务顾问函件及股东大会安排。
按计划,国泰君安国际将于11月30日上午召开法院会议和股东特别大会审议私有化议案;若获通过,预计2027年1月29日起正式生效,其上市地位将于2月1日下午4时被撤销。
本次私有化注销价为每股3港元,全部以现金支付。国泰君安国际总股本95.3亿股,国泰海通金控持有约73.92%股份,按此测算,收购剩余股权所需对价约75亿港元。国泰海通金控已通过外部融资筹足全部现金。
截至11月6日午盘,国泰君安国际报2.95港元,与前一日收市价持平,较3港元注销价折让1.67%,半日成交约4749万港元。
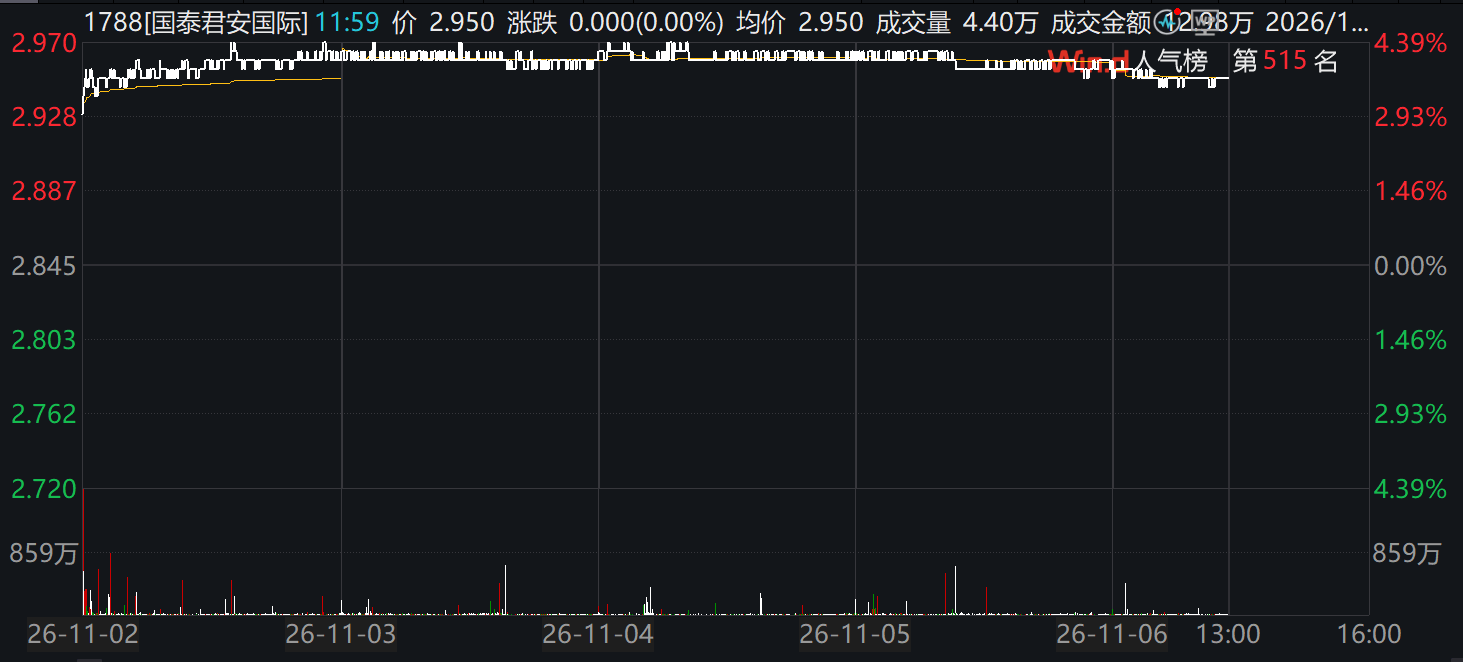
定于2027年2月1日摘牌
回溯此前公告节奏,国泰君安国际8月7日启动要约期,此后按月更新进展,10月30日宣布先决条件全部达成,今日(11月6日)寄发计划文件及购股权要约函件。
具体而言,两项先决条件中,上海市国资委批复于10月16日先行落地,国家发展改革委审阅及报告程序于10月30日完成。该私有化方案最终截止日期为2027年2月15日。
公告显示,此次法院会议定于11月30日上午10时整举行,股东特别大会于上午10时30分(或紧随法院会议结束、延期或休会后)举行。私有化方案通过须同时满足两个条件:法院会议上至少75%独立股东投票权赞成,且反对票不超过所有无利害关系股份总投票权的10%;股东特别大会上至少75%总票数赞成通过特别决议案。结果将于同日晚间在港交所及国泰君安国际官网公布。
若计划生效,国泰君安国际将于2027年2月1日下午4时正式摘牌。股民需注意,为确定出席两场会议的投票权,股份过户登记拟于11月25日至30日暂停,过户文件须于11月24日下午4时30分前送达中央证券登记处。收取注销价的权利以2027年1月29日的计划记录日期为准,注销价最迟于2027年2月11日支付。
购股权方面,最后行使时间为2027年1月8日下午3时,未行使购股权将按购股权要约价注销。独立董事委员会由傅廷美、陈家强、廖仲敏三人组成,均为公司非执行董事或独立非执行董事;独立董事委员会与独立财务顾问浩德融资均建议,无利害关系股东于法院会议上投赞成票、于股东特别大会上投票赞成相关决议案,并接纳购股权要约。
注销价较停牌前溢价44.2%
从定价的合理性来看,此次私有化3港元的注销价较最后交易日(7月22日)收市价2.08港元溢价44.2%,较过去5日、30日及60日均价分别溢价44.1%、46.5%和37.7%。
公告显示,要约人选取2023年1月以来总代价逾10亿港元的20宗协议安排私有化交易作参照,这些交易的注销价较最后交易日收市价及5日、30日、60日均价的溢价中位数分别为30.52%、34.14%、38.21%和39.53%。
而本次定价在前三项上均高于对应中位数,较60日均价的溢价率37.7%则略低于39.53%的中位数。以2025年末及2026年上半年每股净资产1.66港元、1.70港元为基准,溢价幅度分别为80.3%和76.5%。
同时,按3港元计算,隐含市盈率为21.3倍,隐含市净率为1.80倍。交银国际、兴证国际、民银资本、申万宏源香港四家可比公司的市盈率中位数为10.3倍、市净率中位数为0.48倍,本次隐含市盈率及市净率均高于四家可比公司各自水平及其中位数。与独立财务顾问选取的7宗已完成私有化交易及恒生银行等金融业可比公司相比,溢价水平总体保持一致。
不过,这一定价与2025年的行情高点仍有距离。2025年6月24日,国泰君安国际全资子公司国泰君安证券(香港)获批将第1类牌照升级,可通过香港证监会持牌平台开立综合账户提供虚拟资产交易服务。
6月25日,国泰君安国际股价大涨198.39%至3.70港元,创2016年以来新高,当日香港中资券商指数上涨11.75%。此后股价回落,至7月22日停牌前报2.08港元。3港元注销价较3.70港元的高点低约18.9%,较停牌前价格则高出逾四成。
接近国泰君安国际的相关人士对21世纪经济报道记者表示,此前虚拟资产交易牌照对公司股价的利好主要受市场非理性情绪驱动,并不能反映公司实际价值。
根据公告,本次要约的价格与估值已提前锁定,不随后续股价波动调整,计划股东可按3港元退出。
海通国际后境外整合第二单
这笔交易是国泰海通合并后解决境外子公司同业竞争的既定安排。
国泰君安与海通证券合并交割完成后,国泰海通曾承诺在五年内妥善解决旗下附属企业与国泰君安国际之间可能存在的同业竞争问题。
合并之前,国泰君安旗下国泰君安国际与海通证券旗下海通国际同为香港上市券商平台,其中海通国际已于2024年1月9日完成私有化退市。若本次私有化完成,国泰君安国际将成为国泰海通全资附属公司,集团可对其经营方向、资源配置和重大事项进行直接决策。
接近国泰君安国际的相关人士对21世纪经济报道记者分析称,若本次私有化顺利完成,将显著提升国泰海通对国泰君安国际的管理效率,有利于集团整合境外子公司资源,加强资本集约管理,夯实资本实力,增强风险抵御能力,加强境外业务集中管理,提升跨境一体化联动水平,进一步培育跨境金融优势,更好参与全球竞争、合作和资源配置。
最新财报显示,国泰君安国际2025年实现收入62.30亿港元,同比增长41%,创历史新高;税后利润13.45亿港元,同比增长287%。2025年完成七单IPO保荐项目,集资总额超过160亿港元。
对于国泰海通而言,合并之后的整合已经走过“并进来”的阶段,正在进入“留什么、退什么、集中什么”的深水区。境外上市平台整合进入关键表决阶段之际,国泰海通旗下融资租赁板块的股权转让尚在程序中。
不久前的10月27日,上海国际集团以约90.88亿港元对海通恒信发起部分要约,拟收购其51%股份。交易完成后,国泰海通持股将由85%降至41.65%,海通恒信将不再纳入其合并报表。截至目前,该交易已获海通恒信董事会通过。
实际上,在国泰海通等头部案例带动下,今年券业整体并购重组步伐持续加快。
中金公司“三合一”已于9月获证监会核准注册,东兴证券、信达证券10月19日终止上市;东方证券收购上海证券100%股权10月29日过会,尚待证监会注册;东吴证券收购东海证券因财务资料过期中止审核,正在推进数据更新;湘财股份吸并大智慧仍处于上交所审核阶段;国联民生证券11月5日披露国联期货换股吸收合并民生期货方案,八大专业子公司架构全部落位。
(作者:孙永乐 编辑:姜诗蔷,魏雯静)
南方财经全媒体集团及其客户端所刊载内容的知识产权均属其旗下媒体。未经书面授权,任何人不得以任何方式使用。详情或获取授权信息请点击此处。