出口强劲高增51%!电池板块放量收涨五连阳


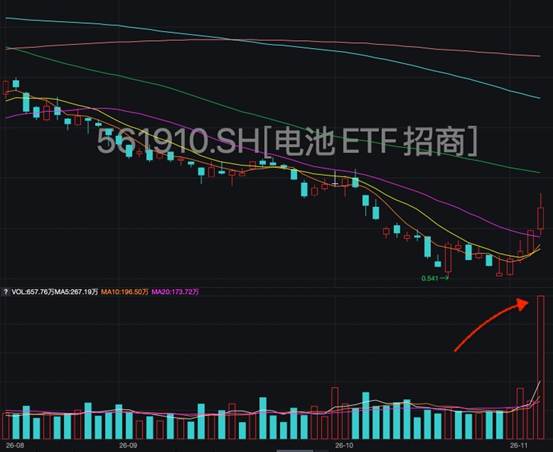
电池板块的反弹,在昨天彻底打出了气势。11月5日,电池ETF招商(561910)收盘大涨4.52%,成交额放大至2.05亿元,实现五连阳;权重股集体爆发,阳光电源涨4.89%、亿纬锂能涨5.93%、宁德时代涨4.42%,新宙邦、天赐材料、德业股份同步跟涨。
2026年以来,电池出口强劲,中金公司指出,2026年1-9月行业总量强势上行,储能与动力出口构成主引擎。动力+储能合计出口302.9GWh、同比增51.6%,储能电池出口103.2GWh、同比增45.9%。
需求端的强,有业绩在支撑。中证电池主题指数超六成成份股三季度营收与净利同比双升,其中10家净利翻倍以上,利润向供需偏紧的中游材料和储能龙头集中:电解液、隔膜、铜箔量价齐升,储能电芯龙头海外大单持续落地。叠加供给端近两年首次主动提价——主流厂商调价5%至15%,"量价齐升"正从预期变成报表。
在储能托底的同时,新技术正在把板块的天花板整体抬高。财达证券指出,当前半固态电池已装车、全固态电池处于量产前夜。Solid Power瞄准2026年底量产,宁德时代、丰田、三星SDI、清陶能源均锁定2027年小批量,2029-2030年规模交付。
钠离子电池也在提速——国金证券测算,26Q1钠电池电芯成本已降至0.35-0.40元/Wh,与磷酸铁锂价差收窄至0.10-0.15元/Wh,性价比拐点出现,2026年有望从储能、轻型动力进一步打开车端市场。
电池ETF招商(561910)跟踪的中证电池主题指数,固态含量近六成、钠电含量超38%,覆盖宁德时代、阳光电源、国轩高科、先导智能、天赐材料等从材料、设备到电芯、储能系统的全产业链龙头,可以一站式捕捉"业绩修复+储能高景气+固态产业化"三重Beta。
但同时也要关注风险,当前板块反弹趋势尚未确定,后续需跟踪碳酸锂价格磨底、中游盈利改善持续性、Q4排产节奏与固态量产进度,关注景气反转情况。
(本文机构观点来自持牌证券机构,不构成任何投资建议,亦不代表平台观点,请投资人独立判断和决策。)
(作者:唐铮玮 编辑:唐铮玮)