【季报洞察】中证2000跌11%的三季度,这只增强ETF只跌3%,历史超额63%是怎么炼成的?


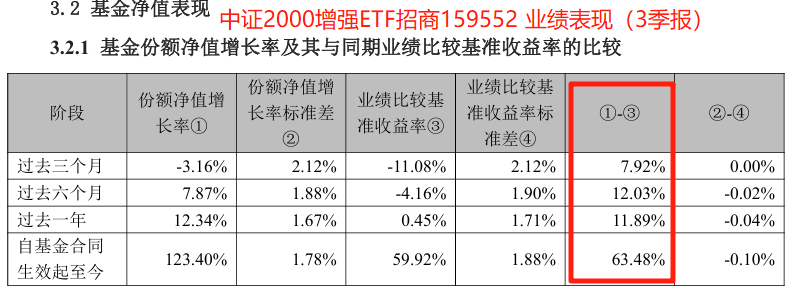
中证2000指数三季度下跌11.08%,招商中证2000增强策略ETF(159552)同期份额净值增长率-3.16%,跑赢业绩比较基准7.92个百分点,且净值波动率与基准持平。自2024年6月19日基金合同生效至今,该基金累计净值增长123.40%,业绩比较基准上涨59.92%,成立以来超额63.48个百分点。净值在跌、份额在涨:期末份额7.14亿份,较二季度末增长89.6%。
一、业绩:指数深跌中“少跌”的7.92个百分点
招商基金10月27日披露的2026年第3季度报告显示,报告期内(7月1日至9月30日),招商中证2000增强策略ETF份额净值增长率为-3.16%,同期业绩比较基准中证2000指数收益率下跌11.08%,超额7.92个百分点。更值得注意的是风险端的匹配:报告期内该基金份额净值增长率标准差为2.12%,业绩比较基准收益率标准差同为2.12%,两者之差为0.00个百分点,即超额收益并非以放大波动换来的。同期基金单位净值由二季度末的2.307元回落至2.234元,期末资产净值15.96亿元。该基金的运作约束是日均跟踪偏离度绝对值不超过0.35%、年化跟踪误差不超过6.5%,同时力求超越标的指数。
把视角拉到中长周期,季报3.2.1表格给出了完整的四段业绩。过去六个月,基金份额净值增长率7.87%,业绩比较基准收益率-4.16%,超额12.03个百分点;过去一年,基金12.34%,基准0.45%,超额11.89个百分点;自基金合同生效起至今,基金123.40%,基准59.92%,超额63.48个百分点。三个区间的净值增长率标准差与基准标准差之差分别为-0.02、-0.04、-0.10个百分点,全部为负,说明在更长的时间维度上,组合波动甚至略低于基准。
另一个值得记录的事实是净值与份额的反向走势。季报显示,报告期末基金份额7.14亿份,二季度末为3.77亿份,增幅89.6%;本季度申购赎回净额3.375亿份。若按期末单位净值折算,对应净申购金额约7.54亿元,该数字为份额净额与净值的乘积,属折算估算,与交易所披露的申赎金额口径可能有差异,不宜与份额口径互换使用。同期指数下跌11.08%,配置型资金在小盘调整中选择加仓。
二、归因:多策略超额同步反弹,价值与质量因子贡献最大
与多数指数增强基金不同,本产品季报在运作分析中对超额来源给出了明确拆解。季报称,报告期内中证2000指数波动较大,二季度表现强势的成长风格在本季度快速回调,组合超额收益相应有明显提升,"前期由于低配强动量个股带来的超额收益损失已经被追回";前期虽采取多策略方式分散风险,但各策略在二季度都没有很好的表现,进入三季度后几种主要策略的超额收益也都同步反弹。
具体到各条策略,季报的描述是:
基本面策略:价值类因子和质量类因子贡献最大;
超预期策略:虽然偏向成长股,但并未买入过多高估值成长个股;
机器学习策略:偏向低波动、低流动性,在市场下跌过程中表现良好。
季报未披露各策略与因子的收益贡献度、组合因子暴露度及实际跟踪误差值,"贡献最大"为季报原文措辞,不代表可量化的归因比例。季报亦提到,组合的多策略配置方式在经历二季度市场极致风格的考验后进一步完善,若市场再度出现少数个股集中快速上涨的行情,超额稳健性或有所提升,这是未来的运行假设,不是已实现的收益来源。
从持仓看,截至9月末基金持有股票市值15.73亿元,占基金资产净值98.60%,现金及其他资产约占1.40%,接近满仓运作。前十大重仓股依次为移为通信、亿道信息、华宏科技、万润新能、永创智能、安达智能、大族激光、三友联众、三利谱、欧科亿,单只市值占净值比在0.59%至0.85%之间,合计约6.81%,覆盖物联网通信模组、智能终端、稀土回收、磷酸铁锂、智能包装装备、智能制造装备、激光加工设备、连接器、偏光片、硬质合金刀具等制造环节,集中度低、分散度高的特征与小微盘增强策略相匹配。
三、市场:波动加大,小微盘风格承压
季报对报告期市场的复盘要点是:中证2000指数季度下跌11.08%,二季度表现强势的成长风格在本季度快速回调,风格切换的幅度与速度,是检验多策略有效性的背景。作为客观对照,同期中证1000指数下跌17.15%,沪深300下跌12.49%,中证2000的跌幅介于两者之间。指数方向向下、内部个股分化加大,正是增强策略在下跌市中取得超额的客观条件。
宏观与政策层面,三季度国内经济延续温和修复,9月制造业PMI重回扩张区间,非制造业同步改善,生产端强于需求端,价格指标回升有利于中游盈利预期修复;中小型企业景气虽仍偏弱,但边际改善,与中小盘基本面弹性相呼应。政策端维持适度宽松,结构性工具重点支持科技创新、中小微企业,资本市场改革与中长期资金入市持续推进。这些判断描述的是指数所处的基本面环境,不构成对组合行业配置的推断。
四、展望:仍是高弹性品种,波动需要被提前计价
季报没有单独展开对中证2000四季度的判断,但其对市场结构的刻画提供了线索:风格由单边转向再平衡的过程仍在延续,组合通过多策略分散来应对风格切换,并以严控行业与个股偏离来守住跟踪误差边界。季报表示,将继续在紧密跟踪标的指数的基础上坚持稳健均衡的投资风格,避免主动进行风格暴露,以降低风格漂移可能带来的风险。
基金经理为邓童,管理费0.50%、托管费0.10%,当前开放申赎。对持有人而言,需要把波动提前计价。增强策略的相对优势在长周期更稳定,单月维度并不保证跑赢。该基金年化波动率接近28%,这类产品或更适合作为小微盘配置的工具,以分批或定投控制建仓节奏,并以年度为最小观察周期。
风险提示:本基金为股票型指数增强基金,其预期收益及预期风险水平高于债券型基金与货币市场基金。基金过往业绩及其净值高低不预示未来业绩表现,基金管理人管理的其他基金业绩不构成本基金业绩的保证。指数增强策略可能因模型失效、风格切换等原因导致超额收益波动甚至为负;本基金跟踪中证2000指数,小微盘股票流动性相对较弱、波动更大,回撤可能显著深于宽基指数。ETF二级市场交易价格存在折溢价及流动性风险,并可能存在跟踪误差。基金成立不足三年,长期业绩与完整周期表现尚待观察。本基金投资于标的指数成份券及其备选成份券的比例、跟踪误差约束以基金合同为准,实际跟踪误差与分策略归因以定期报告披露为准。投资者应根据自身风险承受能力审慎决策,详阅基金合同、招募说明书等法律文件。
(本文机构观点来自持牌证券机构,不构成任何投资建议,亦不代表平台观点,请投资人独立判断和决策。)
(作者:王婷婷 编辑:王婷婷)