深度|屡创新高、全员破净 银行股还值得买吗


当股息率从7%的高点回撤至4%附近,为银行股“买单”的逻辑正在切换。
21世纪经济报道记者 张欣
11月2日,一位股市投资者对21世纪经济报道记者数次感叹:“悔不当初,如果我早点把科技股换成银行股就好了!”仅仅几天后,随着科技板块强势反弹,他又松了一口气:“活过来了。”
短短几日,像他一样在银行与科技之间摇摆的投资者,心情都像坐了一趟过山车。一头是低估值、高股息的银行“避风港”,一头是高波动、高弹性的科技成长股,市场资金连带他的心情,如跷跷板一样在两端之间来回摆动。
11月2日早盘,工行A股盘中最高触及8.88元,建行盘中最高涨至12.26元,双双刷新上市以来最高价;四大行A+H总市值不久前刚突破10万亿元。但新高没能撑住,11月3日至5日银行板块连续三个交易日收跌。到了11月6日,剧情再度反转,科技主线调整,银行逆势护盘。Wind银行板块收盘上涨1.04%。而11月4日科技线刚上演普涨,11月6日创业板指又收跌近4%。
更耐人寻味的是银行股估值的背离。截至11月6日,42家A股上市银行仍全部破净,中证银行指数市净率约0.71倍;市盈率约7.57倍,处于近十年97%以上分位。(记者注:当前的估值水平,比过去十年里97%的时间都要贵)
股价创了新高,但估值尚未被市场完全认可,利润预期却已被提前买透。当股息率从7%的高点回撤至4%附近,银行股的逻辑正在从“闭眼买红利”转向“挑资产质量买确定性”。
基于此,本报记者将从资金、基本面复盘这轮行情为什么能涨,再从估值方面入手,探讨银行股还能不能买、该怎么买。
谁在买银行股?
复盘来看,这轮银行行情的背景是市场风格再平衡,最直接的推手是资金,公募(含被动基金)与保险资金先后接力。
据Wind数据,近三个月Wind银行指数上涨9.53%。10月是关键月份。10月19日,工行A股总市值重返3万亿元关口;11月初,工行A+H总市值突破3万亿元。10月29日,四大行A+H总市值历史首次突破10万亿元。同期江苏银行、长沙银行、中信银行创出历史新高,西安银行单日上涨8.64%。
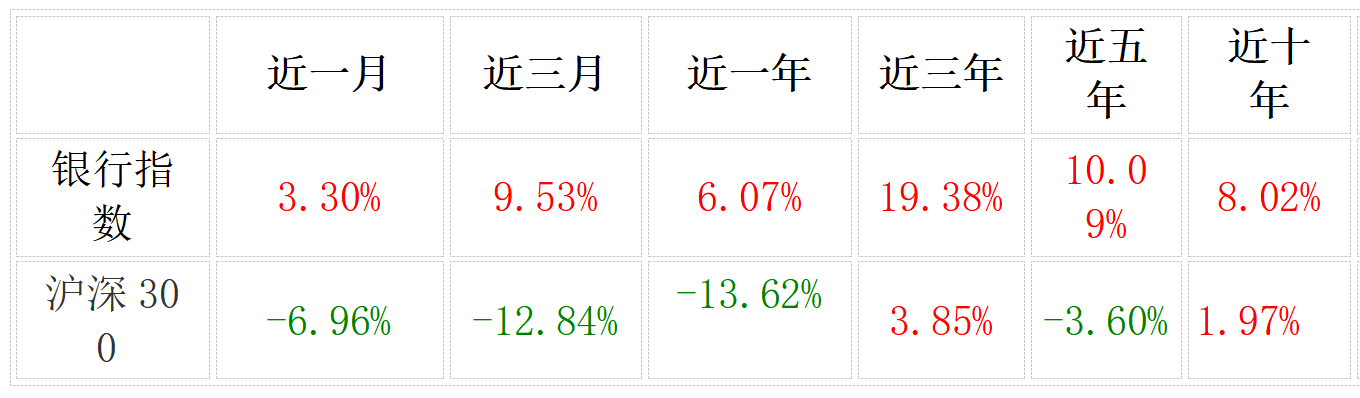
(银行指数回报情况,来源:Wind,数据截至2026年11月6日)
资金面变化被多家券商视为主推手。中信证券研报显示,7月以来市场风格再平衡,公募基金对银行板块持仓回升0.92个百分点至1.93%,创2025年三季度以来新高。华泰证券首席分析师沈娟团队统计出的比例更高:三季度银行股占偏股型基金仓位为2.16%,较二季度上升1.06个百分点,边际回升明显,增配最多的是城商行。
险资分量更重。Wind数据显示,2026年三季度末险资持股市值前20名的股票中,银行股占据5席;2026年三季度末险资持股上市银行合计27家,持股市值约5149亿元。浙商证券研报还预计,2026至2027年险资增持银行股规模合计约4000亿元。
这一变化有制度推力。2025年初六部门联合发文推动中长期资金入市,明确险资每年新增保费30%用于投资A股;2026年8月《保险公司资产负债管理办法》落地,要求净投资收益覆盖率不低于100%,高股息资产由此进入险资核心配置范围。
“(险资配置银行股)从战术性避险,走向制度性配置。”东方金诚高级副总监朱萍萍接受21世纪经济报道记者采访时亦强调,本轮上涨最具持续性的推力来自险资。她表示,低利率环境下,A、H银行板块近12个月股息率分别约为4.64%、4.62%,对保险资金有着“近乎刚性的吸引力”。
此外,朱萍萍还提到,三季度以来,以AI硬件为代表的科技成长板块经历剧烈调整,体量大、估值低、股息高的银行板块,成为承接调仓资金的“蓄水池”。
三季报成色如何?
从基本面复盘这轮银行行情,市场主要为两件事“买单”。一是盈利不再失速,二是分红确定性增强。
先看利润底子,这是银行高股息定价能站住的前提。
Wind数据显示,42家A股上市银行前三季度合计营收4.66万亿元,同比增长7.79%;归母净利润1.75万亿元,同比增长3.78%。其中,国有大行营收、净利分别同比增9.44%、6.14%,明显优于其他类型;股份行营收增3.72%,但净利降2.80%;城商行营收增8.82%、净利增4.48%,增速较上半年回落;农商行营收增3.16%、净利增3.85%。
利润企稳的关键在息差。2022年以来上市银行净息差持续下行,三季度阶段性企稳。据国联民生研报测算,前三季度上市银行合计净息差为1.50%,三季度单季环比微升0.4BP;分板块看,国有行、股份行、城商行、农商行净息差分别为1.34%、1.55%、1.53%、1.53%。
邮储银行副行长、董事会秘书杜春野在该行三季度业绩说明会上表示,目前行业净息差企稳回升,主要受益于负债端成本的下降,同时,存量的定期存款集中到期重定价也是当前重要的短期驱动因素。
工行管理层在该行三季度业绩说明会上判断更谨慎:年内息差有望筑底,明年仍可能小幅收窄。
国联民生研报认为,四季度资产端贷款与金融投资收益率仍承压,高息存款到期重定价的贡献逐步减弱,息差或仍有边际下行压力。
再看分红,对险资等长线资金来说,稳定可预期的现金分红是持续买入的直接原因。截至10月底,21家A股银行已披露中期分红方案,合计拟派息超2600亿元;六大行首次集体把分红比例从30%提至31%,合计拟派现约2209.89亿元,工行、农行等已进入实际派发阶段。
11月5日,招商银行研究院发布的研报指出,银行股高股息是其长期慢牛的核心驱动力。2016年至2025年,股息贡献占总收益的65%。
“市场普遍存在一种认知偏差,认为银行股分红率很高,但事实并非如此。过去15年,上市银行年均分红率仅29%,在所有一级行业中位居倒数第三。银行股分红的核心竞争力,实则在于分红率的稳定性。过去15年间,银行业分红率的波动率仅为1个百分点,这一数值在全行业中最低,为投资者提供了极强的收益可预测性。”上述招商银行研究院研报直言。
朱萍萍向本报记者表示,息差从“单边下行”切换到“阶段性企稳”,叠加多家银行中期分红比例上调,显示银行有足够的资本和盈利空间来维持甚至提高股东回报。
涨了这么多,还能不能买?
银行股屡创新高,但估值信号并不一致。Wind数据显示,截至11月6日,42家A股上市银行全部破净;中证银行指数市净率约0.71倍,仍明显低于1倍。与此同时,中证银行指数市盈率约7.57倍,处于近十年97%以上分位。
朱萍萍分析,银行股“屡创新高却全员破净”,根源不在股价而在净资产。一方面,若净利息收入在资产端收益率下行中持续收缩,当ROE低于市场要求的合理资本回报水平时,破净就成为理性的定价结果;另一方面,市场对净资产能否足额吸收潜在损失仍有怀疑,部分银行零售不良生成增加、关注类贷款占比上升、城商行房地产不良仍处于高位,这些因素都压制了估值修复的空间。
资产质量数据印证了这一点。据国联民生研报计算,三季度末上市银行平均不良率约1.16%,较二季度末升约1.8个基点;31家披露关注类贷款占比的银行中,22家环比回升;前三季度不良净生成率0.90%,较上半年上行0.3个基点,拨备覆盖率271.0%、较二季度末回落2.1个百分点。
利润的成色也需要审视。以六大行为例,前三季度六大行合计实现非利息净收入7948.83亿元,同比增长9.30%;其中手续费及佣金净收入合计3588.98亿元,同比下滑2.60%,仅工行、中行、邮储实现正增长。非息总盘子扩张、中收反而收缩,说明本轮非息增量主要落在投资收益、公允价值变动等“其他非息”科目,传统中间业务修复仍偏弱。
国联民生证券研报还指出,仅三季度,公允价值变动损益对营收的正贡献就达到5.66个百分点。而同期手续费及佣金净收入同比下降1.61%,大行和城商行降幅分别达2.60%、2.78%。也就是说,上市银行利润增长中有相当比例是“浮盈”贡献的,而非主营业务的实质性改善。同时,债市收益具有双向性,利率上行时这些浮盈可能反噬利润。
与此同时,伴随着银行股价的不断上涨,股息率也呈现下降趋势。Wind数据显示,截至11月6日,当前上市银行股息率约为4.75%,较7.26%的高点回撤超三成。
一位长期关注银行股的投资者对本报记者表示:“股息率下降不是银行分红少了,是股价涨上去了。红利股的核心是红利,现在性价比确实不如以前。但股价回调,股息率又会回来,性价比也就回来了。”
对于股息率,瑞银亚洲金融行业研究主管颜湄之从港股视角补充。她表示,当前港股大行4.5%至5%的股息率在低利率环境下仍有吸引力,派息比率还有上行空间;但随着港股大行PB从0.6倍向0.8倍修复、A股估值向1倍靠拢,股息率会随股价抬升逐步走低,且修复是渐进的。选股上她更建议国有大行,股份行只有在股息率够高、基本面过硬时才具配置价值。
据本报记者综合梳理,目前机构判断整体偏积极,但共识正在收窄。国联民生和国信证券相对乐观,认为公募欠配、保险资金持续流入、中期分红高峰将至,板块仍有望突破新高。中信证券认为银行股正从“高股息防御资产”转向“高确定性权益资产”,但短期波动将加大。中金公司最为谨慎,指出传统银行经营模式面临挑战,只有业务聚焦的银行才能胜出。
朱萍萍对本报记者表示,银行股的中期配置逻辑(低利率下险资的制度性配置、高股息利差、息差阶段性止跌)在2026年四季度至2027年上半年仍有支撑,板块更有可能以震荡慢涨、结构性分化的方式延续。
回到那个最直接的问题:涨了这么多,还能不能买?
综合多位券商分析师的研究来看,答案是能买,但需要精选标的。当前更适合分批布局、关注资产质量和分红稳定性,而非追高。
风险方面,国联民生研报提示了四个方向:经济修复偏慢影响信贷需求;政策力度低于预期;存款竞争加剧导致息差承压;部分银行过度依赖短期同业负债匹配长期债券资产,存在流动性隐患。
(本报记者林汉垚、余纪昕对此文亦有贡献)
(作者:张欣 编辑:周炎炎,张程 视频编辑:肖航)
南方财经全媒体集团及其客户端所刊载内容的知识产权均属其旗下媒体。未经书面授权,任何人不得以任何方式使用。详情或获取授权信息请点击此处。