芒果涨疯了,厉娜
来源:钛媒体
文 | 金角财经,作者 | 田羽
没有人想到,《后会友期》能爆成这样。
这档芒果TV十月推出的友情综艺,开播前还被嫌嘉宾咖位不够,结果播到第三周,不仅观众看得上头,连股民都跟着喊起了“厉娜”。
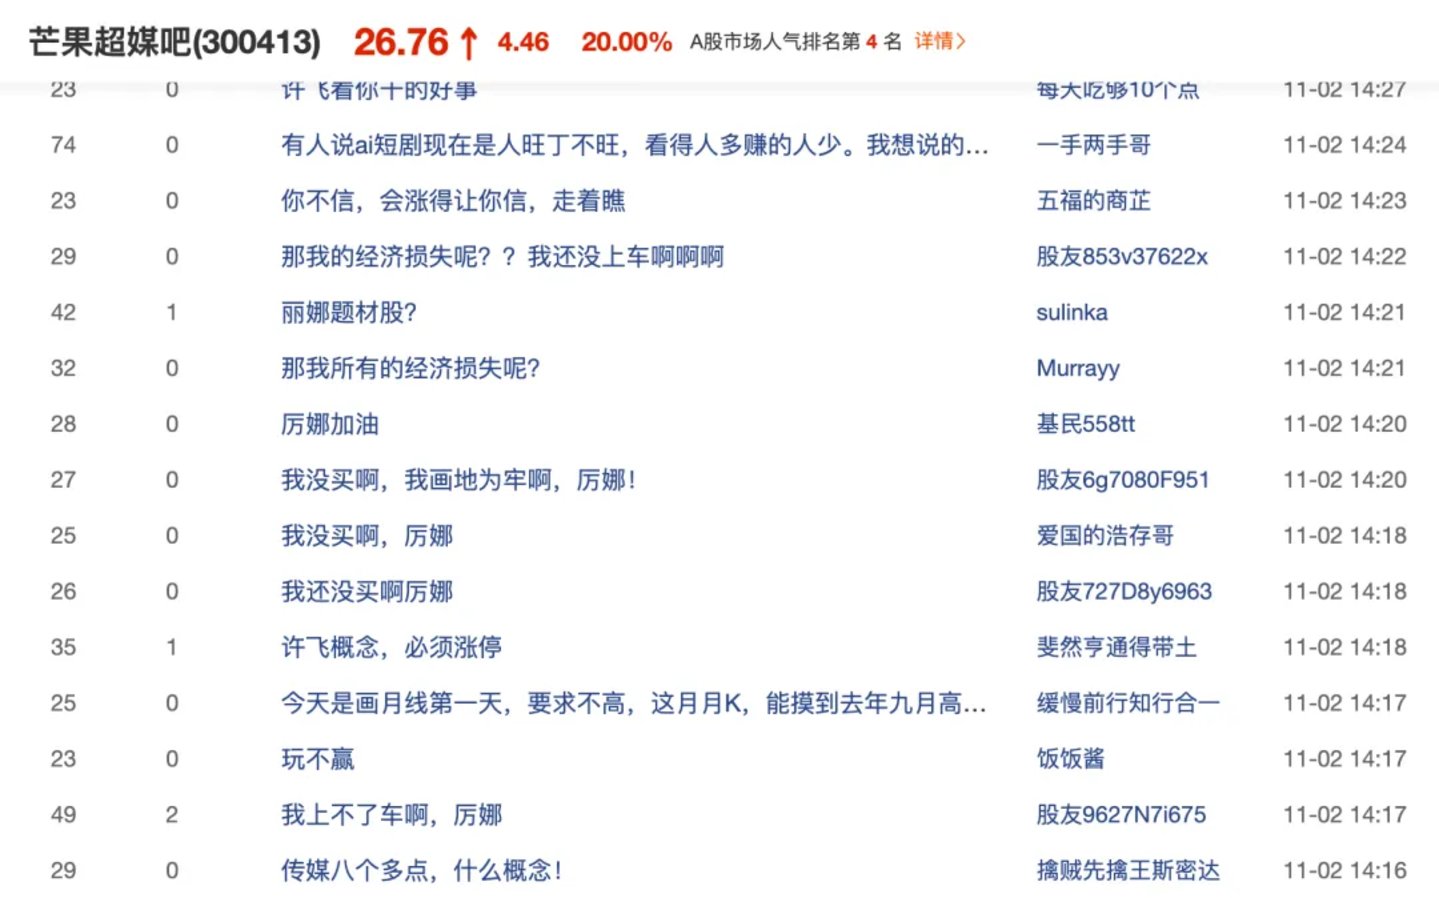
11月2日,芒果超媒直接收获20CM涨停,随后三个交易日继续冲高。截至11月5日收盘,股价报32.78元,较10月30日的22.30元,四个交易日累计上涨近50%。
没赶上这趟行情的股民,干脆把节目台词搬进了股吧:“那我所有经济损失呢?我还没上车啊!”“我没买,我画地为牢啊厉娜。”
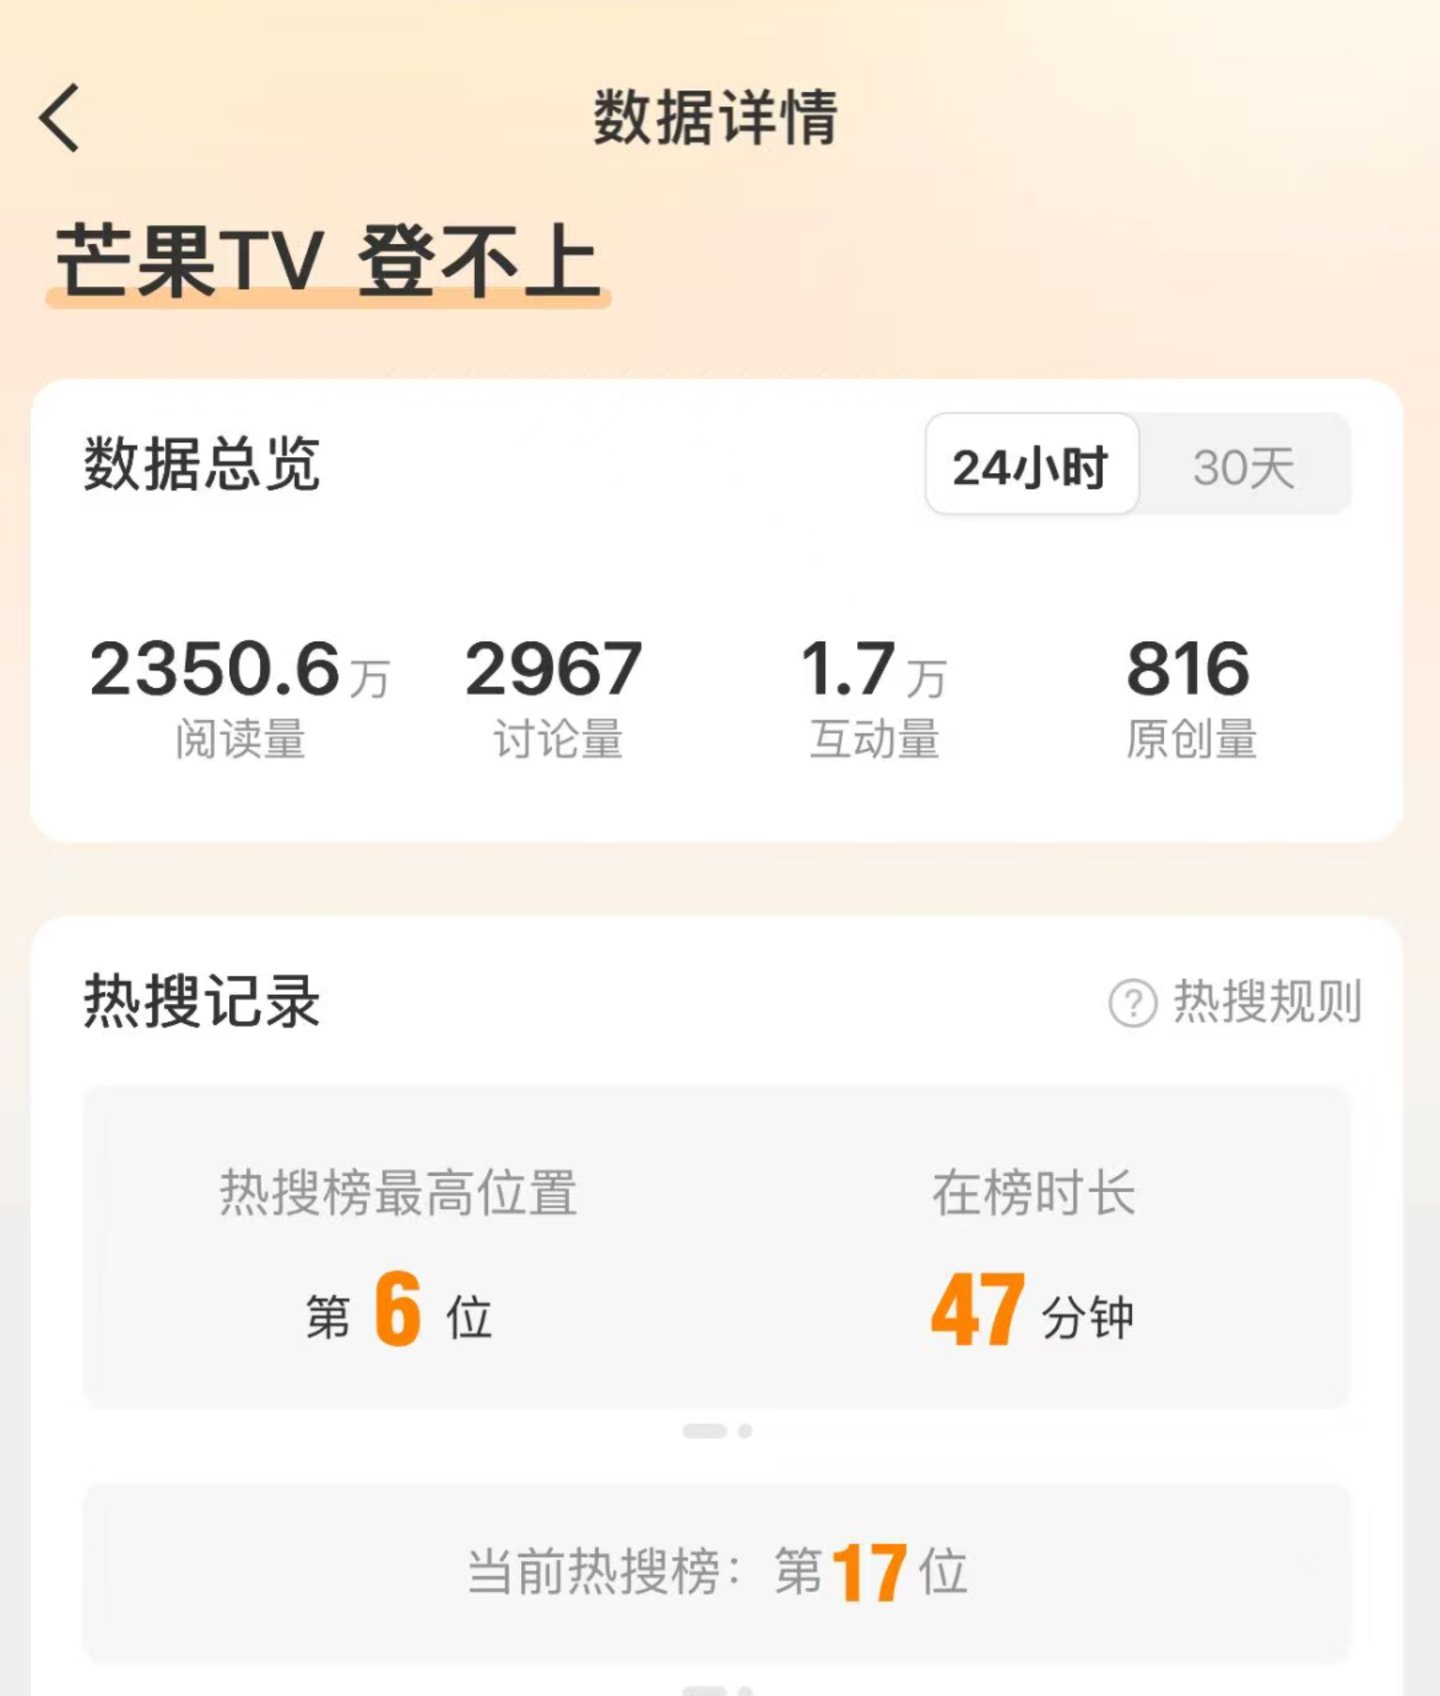
芒果TV自己也没闲着。有网友发现,平台在部分节目简介后面加上“厉娜”二字,当成标点符号来用。11月5日新一期上线当天,芒果TV还出现登录异常,“芒果TV登不上”冲上微博热搜。
观众追看、品牌抢蹭、股民急着上车,平台也加入这场玩梗狂欢。但翻开芒果超媒刚公布的三季报,气氛就没那么热烈了。
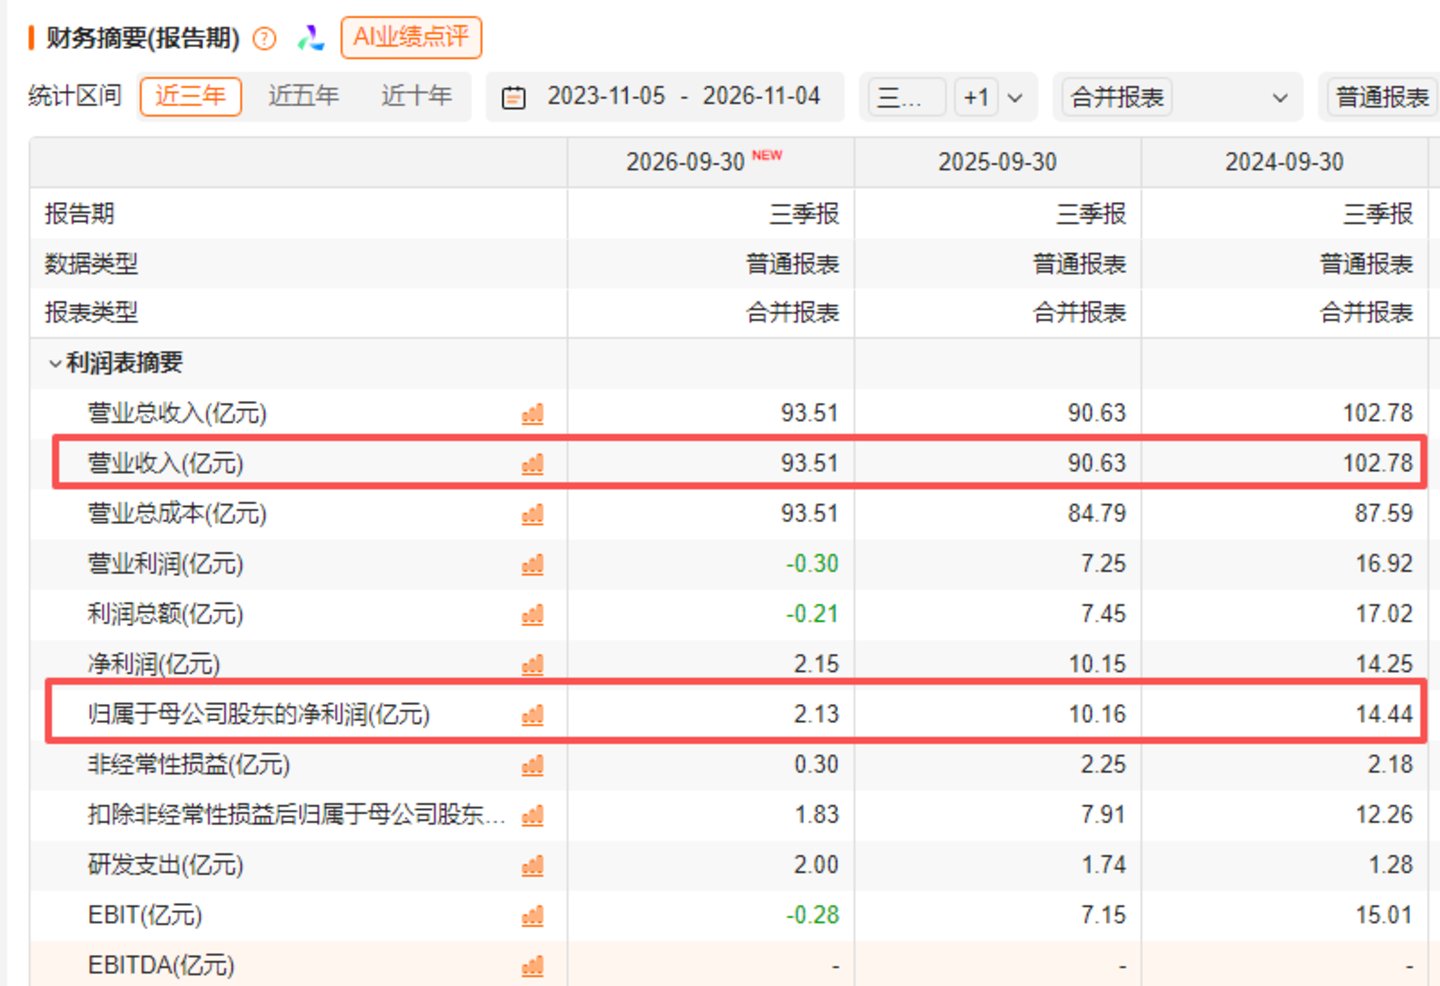
2026年前三季度,芒果超媒实现营收93.51亿元,同比增长3.18%;归母净利润却从去年同期的10.16亿元,降至2.13亿元,同比暴跌79.01%。
当然,《后会友期》10月才开播,还来不及在前三季度的财报里交成绩。但问题在于,今年的芒果并不缺爆款。
节目越来越热闹,利润却越来越薄。芒果到底是只把观众哄开心了,还是已经摸索出了更赚钱的新办法?
从浪姐到后会友期,芒果爆了一整年
《后会友期》有多火?
云合数据显示,节目10月22日上线首日,正片有效播放市占率便达34.9%,登顶热播新综榜。10月29日最新一期正片(上集)上线后,该数字升至74.3%,次日更冲到77.1%,成为2026年首部市占率突破70%的新综艺。到了11月5日新一期更新,涌入的流量甚至挤爆了平台服务器。
更直观的变化,发生在购物车里。
节目中,嘉宾裹着999感冒灵毛毯掩面而泣的名场面疯狂传播。第三方数据显示,999感冒灵抖音直播间观看人次一度超20万,较平日翻了数倍。品牌顺势推出节目同款限量沙发毯,券后定价69元引发抢购。
没直接赞助的品牌也吃到流量红利。绝味鸭脖签下厉娜担任“鲜推官”;袁记云饺推出同款套餐,抖音团购销量迅速突破7万份;奈雪的茶一款在节目中一闪而过的小蛋糕,也在多家门店卖断货。
有趣的是,开播之前这并非一档被普遍看好的节目。
真正让节目破圈的,是厉娜和许飞在悬崖小屋里的那场对谈。两人出自2006年《超级女声》,曾关系亲密,后因误解分道扬镳。厉娜想厘清事业上的“经济损失”,许飞反复追问的则是情感上的“为何疏远”。
两个人的心结未能对齐,反而让“给命文学”“画地为牢”等表达有了被拆解传播的空间。观众蓦然发现,友情破裂的故事比爱情纠纷更让人上头。
更难得的是,这发生在综艺市场整体承压的时候。云合数据显示,2026年第三季度,全网TOP20综艺正片有效播放同比下降17%,国产季播综艺上新数量同比减少27部。
但在这样的行情下,芒果依然爆款频出——上半年《乘风2026》《大侦探第十一季》稳居头部,《妻子的浪漫旅行2026》《亲爱的客栈2026》亦接连引发话题热潮。
《后会友期》的爆火再次向广告主证明:长视频的内容注意力,依然能带动消费。
而芒果的野心,还不止于综艺。
真人聊心结,AI拍长剧
芒果今年上一次让资本市场如此兴奋,靠的是一只AI生成的猴子。
8月31日,AI剧集《后西游记》登陆湖南卫视和芒果TV。作品无真人演员参演,画面和角色演绎均由AI生成。开播当天芒果超媒20CM涨停,次日再封涨停,两日累计上涨约44%,市值增加约116.5亿元。
资本市场兴奋的背后,是《后西游记》让长视频行业看到了一件期待已久的事:拍一部长剧,终于有机会不用再花那么多钱了。
芒果超媒董事长蔡怀军透露,《后西游记》总成本降至同类S级真人剧的几分之一;全季30集、每集40分钟的体量,相比传统三维动画,从策划到上线的周期压缩了70%。
《后西游记》的商业化也迅速跑通。据券商研报披露,剧集全网传播总量超过40亿次,热搜上榜超过300次,并获得修正药业独家冠名、丁桂儿脐贴等广告合作。孙小圣等角色还被开发成毛绒周边,陆续上线销售。
蔡怀军还透露,这部剧为平台带来了一批新用户,尤其是男性用户的拉新表现超出预期。
这得益于芒果长期的技术积累。2019年芒果组建AI团队,2026年上半年成立“AIGC创新内容中心”,上线专属频道。自研“芒果灵创”平台已整合40多种模型,支撑了3900多个业务项目。
除了AI长剧,芒果微短剧也在爆发。2026年中报显示,上半年“大芒计划”上线微短剧2647部,同比增长124.51%;短剧频道日均活跃用户同比增长104%。
《后会友期》与《后西游记》看似制作方向不同,却指向同一件事:既要做出爆款,也要找到更便宜做爆款的办法。
只是,节目单上的热闹,最终还是要靠利润来说话。
爆款不缺,会员收入却少了五亿多
芒果今年的节目确实热闹,但日子谈不上轻松。
2026年前三季度,芒果超媒营收93.51亿元,同比增长3.18%;归母净利润却从去年同期的10.16亿元,跌至2.13亿元,降幅接近八成。
收入多了近3亿元,利润反而少了8亿元。
钱究竟少赚在了哪里?首先是会员。2026年上半年,芒果TV会员收入19.33亿元,较去年同期的24.96亿元减少了5.63亿元。
虽然广告收入(16.84亿元)同比增长6.11%,运营商业务(8.45亿元)增长约5.6%;海外业务日活增长123%,但仍无法填补会员业务留下的缺口,导致上半年互联网视频业务总收入同比下降8.61%。
那么,视频收入减少,集团营收为什么还能增长?答案藏在电商里。
上半年,芒果内容电商业务收入约11亿元,同比增长146.35%,比去年同期增加约6.5亿元。
作为对比,同期集团总营收只增加约2.3亿元。换句话说,芒果账面上多出来的收入,很大程度上靠电商撑了起来。
然而,电商业务“利薄”。上半年内容电商业务毛利率仅为6.16%,远低于互联网视频业务的23.54%。而且电商毛利率同比大幅下滑12.42个百分点,陷入了“收入多增6.5亿,毛利润反而少赚一千多万”的尴尬境地。
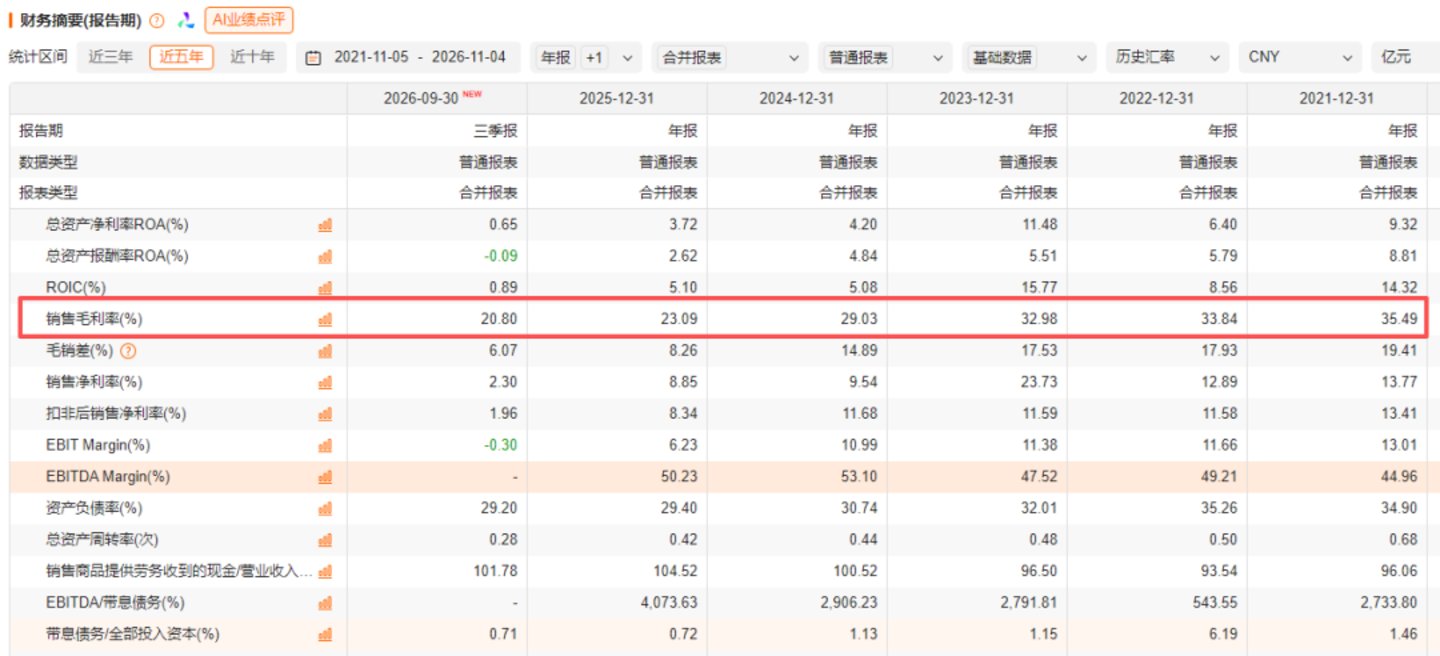
视频与电商的双重拉低,导致公司综合毛利率持续承压:从2021年的35.49%降至2025年的23.09%,今年前三季度进一步降至约20.8%。
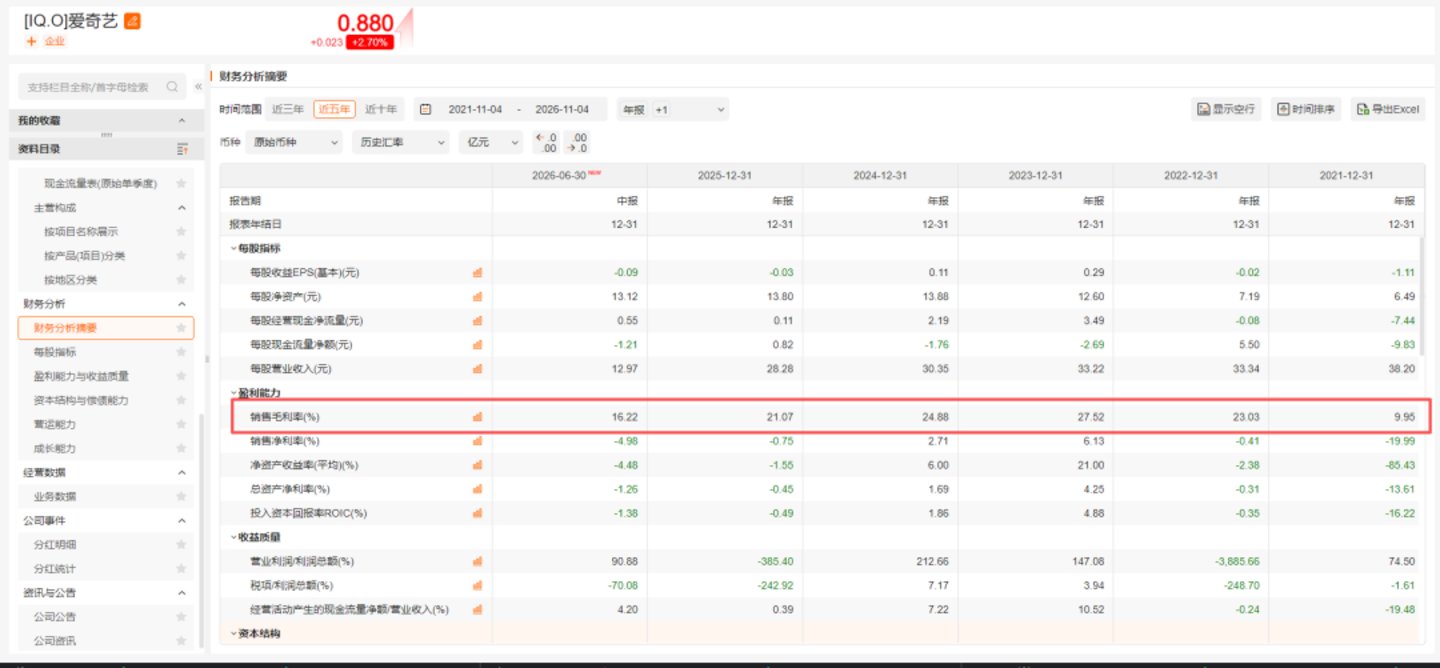
赚钱越来越难的,并不只有芒果。同样以长视频为核心业务的爱奇艺,毛利率从2023年的27.52%,降至2026年上半年的约16.22%。
另一边,B站却走出了相反的曲线,2026年上半年综合毛利率达到约37.2%,近几年持续提升。
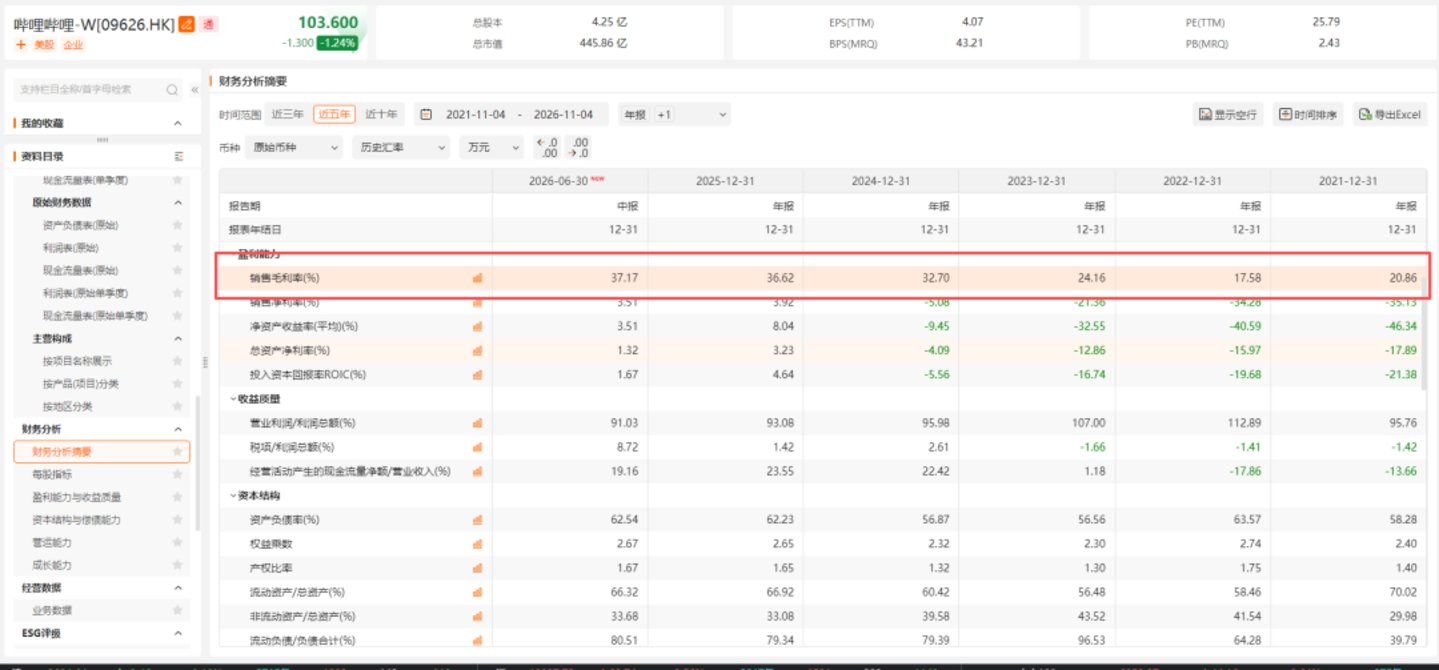
这种分化表明,重资产、高投入的长视频传统版权模式正面临严峻挑战。在短视频与直播不断分流用户时间的当下,拼大明星、大制作的风险越来越高。
这也是芒果必须“变轻”的原因。
今年的《后会友期》和《后西游记》,恰好给出了两种不同的解法。
《后会友期》没有豪华的顶流阵容,却靠一场二十年前的老友对话,让无数观众看得上头;《后西游记》则借助AI,把长剧制作成本降到了同类大制作的几分之一。
靠大制作、高投入争夺观众的时代,可能已经过去了。视频平台来说,未来要拼的,不只是能不能做出爆款,更是谁能用更少的钱、更快的速度,持续做出观众愿意看的作品。
观众可以为一句“画地为牢”上头,股民也可以为一只AI猴子狂欢。但一档节目能有多红,和一家平台能赚多少钱,终究是两回事。
这场变轻的硬仗,芒果才赢下第一场。
参考资料:
蓝鲸新闻:《后会友期》大爆,“泼天富贵”砸向谁:芒果超媒涨停、奈雪“厉娜”同款多店售罄,999感冒灵推139元同款毯子
娱乐独角兽:《后会友期》“厉娜文学”屠榜:芒果综艺又一次押中“流量密码”?
断水流财经:营收稳增、毛利率环比修复,芒果超媒三季报里藏着一个拐点
(来源:钛媒体 编辑:张明艳)