美股“史诗级”暴跌,市值损失创纪录,市场恐慌过度了吗?


南方财经 21世纪经济报道记者吴斌 上海报道
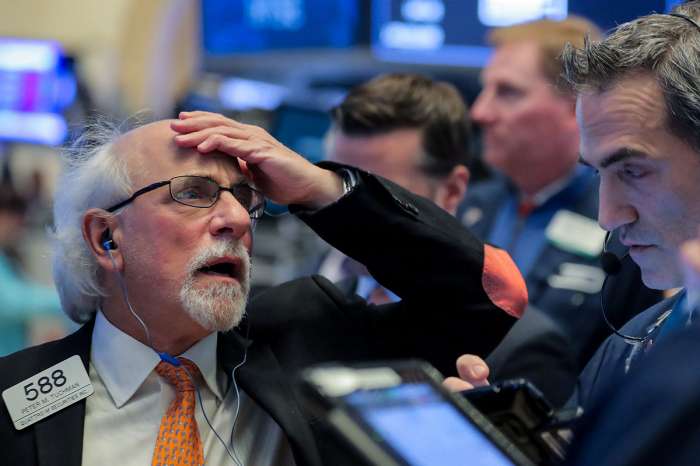
从英伟达这种一度风光无限的芯片制造商,到沃尔玛等企业代表的防御性板块,美股几乎所有股票都在暴跌。
美国东部时间11月5日,标普500指数重挫4.36%;以科技股为主的纳斯达克综合指数单日暴跌5.52%,较上个月创下的历史高点回落11%,进入回调区间。道琼斯工业平均指数下跌3.44%,报51523.06点。三大股指均创下2025年4月美国总统特朗普宣布关税政策以来最大单日跌幅。
此次抛售潮造成的市值损失规模同样创下历史纪录。标普500指数成分股公司单日市值蒸发约2.9万亿美元,纳斯达克综合指数成分股市值缩水2.5万亿美元,科技七巨头合计蒸发约1.04万亿美元。
受打击最重的还是那些处于人工智能热潮中心的公司。今年早些时候AI交易推动股市屡创新高,但也引发了人们对泡沫终将破裂的担忧。中期选举后美国芯片股的跌势愈演愈烈,有关民主党人将在国会限制人工智能产业的揣测甚嚣尘上,投资者争相抛售科技股。
芯片股成为当天跌幅最惨重的板块之一,费城半导体指数暴跌12%。高通和Arm因不尽如人意的财测承压,特斯拉和SpaceX暴跌逾9%。纳斯达克100指数重挫6.4%,一天之内抹去了2.3万亿美元市值。
对于与AI基础设施投资联系紧密的美国企业而言,市场环境正在进一步恶化。利率持续走高、资本支出需求急剧膨胀,以及民主党在国会选举中取得重大胜利等因素叠加,引发投资者越来越多的担忧:市场上大批企业可能陷入债务负担过重、收入增长不足的困境。
数据中心风暴将至?
融资成本居高不下和回报担忧加剧了市场疑虑,数据中心建设需要投入大量资金用于采购芯片、服务器和电力设备,高昂的融资成本可能拖慢新项目建设进度。屋漏偏逢连夜雨,最新的美国中期选举又给这一行业增添了新的政策不确定性。
嘉盛集团全球研究主管Matt Weller对记者表示,数据中心建设进程放缓,可能会对近年来推动市场大幅上涨的“AI行情”造成冲击。投资者已经开始将这种可能性计入市场预期,不过,目前的负面市场情绪最终是否会转化为实际政策变化,仍有待观察。
投资研究机构SimCorp全球投资决策研究主管Melissa Brown表示,部分新当选的国会议员和州长正在寻求放缓AI基础设施开发速度。尽管完全叫停建设的可能性不大,但任何进度放缓都可能引发市场担忧,因为AI产业的增长故事在很大程度上依赖配套基础设施的快速扩张。
瑞银分析师估计,美国2028年预计新增的数据中心容量中,约30%可能受到潜在建设暂停的影响,这凸显了政策变化对AI基础设施投资的潜在冲击。市场对AI投资回报率的质疑也正在从单纯的估值担忧延伸至整个产业链的增长前景。
市场恐慌过度了吗?
在不少分析师看来,尽管美股短期内可能仍将面临压力,但中长期看仍有反弹潜力。
在瑞士百达资产管理首席策略师卢伯乐(Luca Paolini)看来,在短期至中期内,美国中期选举结果不会引发重大政策变化。由民主党掌控的国会可能会限制特朗普部分关键政策议程的推进,包括进一步减税、放松监管以及推动AI扩张。同时,这也可能使美国进一步升级与伊朗的冲突变得更加困难。总体而言,政策层面的不确定性预计将有所减少。
在政治僵局期间,由于重大政策调整更难落地,标普500指数的回报率往往略高于历史平均水平。相较于短期政治局势的变化,卢伯乐的关注重点依然是经济基本面、企业盈利趋势以及估值水平。
从历史数据来看,美国整体股市在中期选举后的六个月内平均回报率约为15%,明显高于历史上所有六个月期间的平均回报率。不过,Weller提醒,市场仍有一些值得警惕的风险。未来几个月,投资者需要密切关注以下几个因素:因政府拨款分歧而可能引发的政府停摆、仍在持续的美伊冲突以及针对人工智能数据中心的反对声浪。
展望未来,卢伯乐提醒,民主党赢得2028年总统大选的可能性已显著上升。如果民主党届时胜选,可能带来更加严格的监管以及更高的企业税率,最终将对企业盈利增长和股票市场回报形成制约。
(作者:吴斌 编辑:和佳,张晔)
南方财经全媒体集团及其客户端所刊载内容的知识产权均属其旗下媒体。未经书面授权,任何人不得以任何方式使用。详情或获取授权信息请点击此处。