《后会友期》爆火,芒果TV拿到“大结果”,一度因服务器过载致“崩溃”;芒果超媒最近财报披露:存货达17.42亿元,剧集储备近百部
来源:南方都市报
芒果超媒成了近期的热点“收割机”。近日,因热门综艺《后会友期》最新一期上线,芒果TV因服务器过载直接导致“崩溃”,用户无法正常登录,不过目前已经恢复运行。
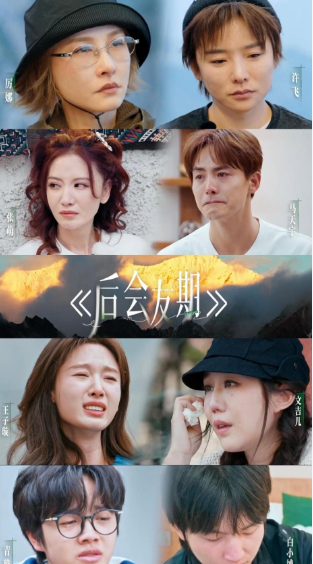
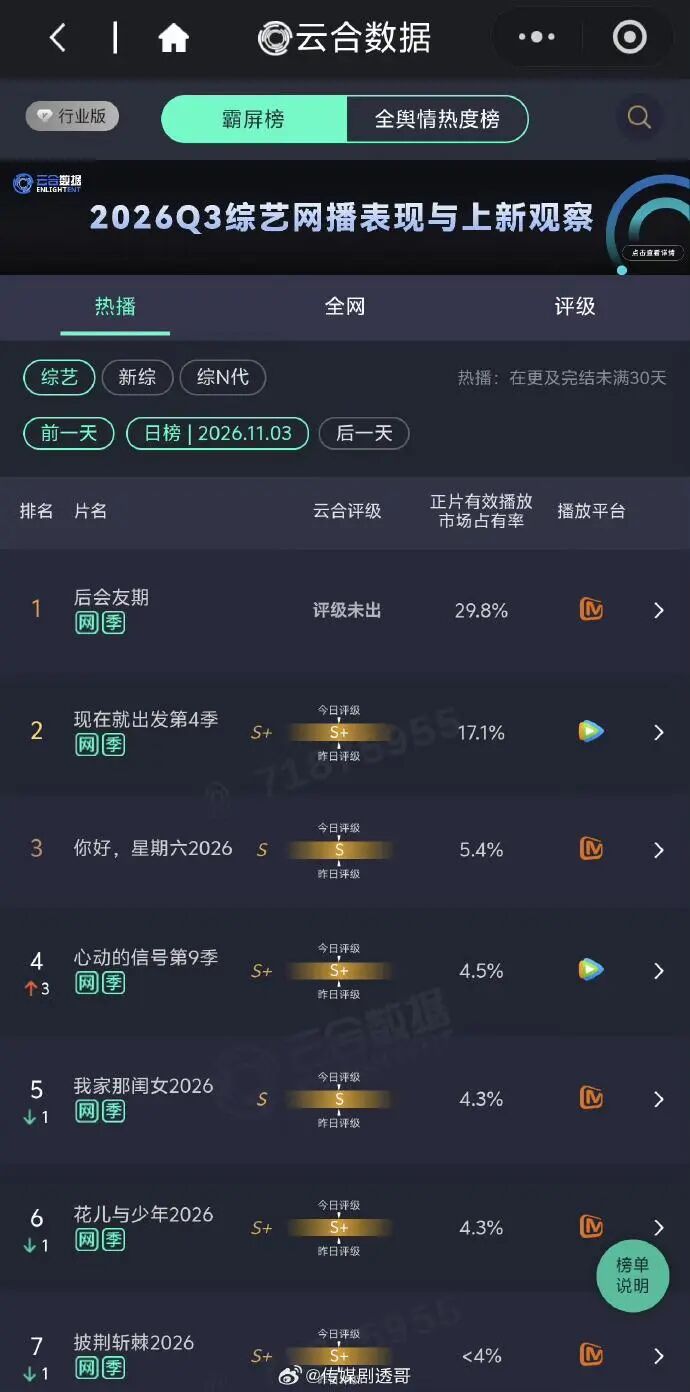
南都N视频记者了解到,《后会友期》最新的云合数据显示,作为新综,其正片有效播放时长占有率高达79.2%,从Q3(第三季度)整个综艺表现来看,正片有效播放时长占有率达到29.8%,双双位列第一。
不过,相比于综艺的热度走高,芒果超媒近日发布的2026年三季度报却是给市场泼下了“一盆冷水”。前三季度的营收达到93.51亿元,同比增长 3.18%;归母净利润2.13亿元,同比下降高达79.01%,现金流更是暴跌93.42%。从财报数据可以看出,排播节奏直接影响芒果超媒的盈利水平,存货增多使得整体的利润承压。
净利暴跌,排播节奏影响会员收入
报告期内,芒果超媒前三季度营收93.51亿元,同比仅增3.18%,但增速回暖;归母净利润2.13亿元,同比大降79.01%,盈利规模为近五年最低。Q3单季营收31.58亿元,同比微增1.87%,相比去年同期增速转正;归母净利润仅1155万元,同比暴跌95.42%,扣非净利润更是只有234万元,同比下滑高达98.71%。整体上呈现营收微增,利润暴跌的“冰火两重天”现象。
财报对利润下滑的解释是:
一是内容成本保持刚性,但受限于部分渠道端合作模式调整及重点影视剧排播节奏,会员收入同比下降,影响毛利率;
二是投资标的公允价值变动;
三是销售费用、研发费用等其他变动。
其中,“内容成本保持刚性”可以从营业成本一窥究竟。前三季度的营业成本高达74.07亿元,同比增长11.82%,占到总营收的近80%,这部分的增速远超营收的增速。这意味着,芒果超媒的八成收入都要砸在营业成本上。
存货积压增多,难逃存量竞争压力
另外值得注意的是,芒果超媒在三季度的存货达到17.42亿元,较年初增长31.92%,官方解释为“影视剧集储备增加”。储备内容本是长视频平台的核心资产,但在当前排播节奏放缓、内容审核不确定性提升的背景下,高存货意味着更高的运营风险,一旦部分项目无法顺利播出或播出效果不及预期,利润会进一步承压。
而芒果超媒的内容王牌一直是头部综艺,其财报也详细罗列,综艺板块《歌手》《乘风》《披荆斩棘》《声生不息》《大侦探》等持续迭代,同步布局《我们来了》《后会友期》《好好生活》等创新节目。同时,剧集储备近百部,涵盖《美顺与长生》《何不同舟渡》《人间有味》《玉簟秋》《欢聚》等多元题材。
长视频平台收入一直都比较依赖头部内容红利的集中释放,没有头部内容上线的周期,会员留存、广告招商都会明显走弱;只有S+级内容集中排播的季度,收入才会集中释放。就在最近,网友们称芒果TV今年迎来“综艺大年”,从年初的《妻子的浪漫旅行2026》开始,已经实现综艺“六连爆”。但从财报来看,“六连爆”似乎并没能挽救业绩颓势。
这意味着芒果超媒此前依赖的运营商渠道红利正在消退,而自身C端会员拉新、留存能力不足以填补缺口;同时剧集排播错配导致内容供给不足,无法支撑会员付费的持续增长。虽然一度被称为长视频中最能赚钱的平台,长视频产业的存量竞争压力也已经传导至芒果的核心基本盘。
《后会友期》大爆,连日拉升股价
财报显示,芒果超媒前三季度经营活动现金流净额仅4434万元,同比暴跌93.42%。尽管财报解释为“上年同期一次性收回以前年度款项拉高基数”,但剔除一次性因素后仍存在一定的问题。前三季度销售商品收到的现金同比仅增2.86%,但购买商品支付的现金同比大增13.3%,现金流出增速远超流入,成本端的现金压力在持续加大。
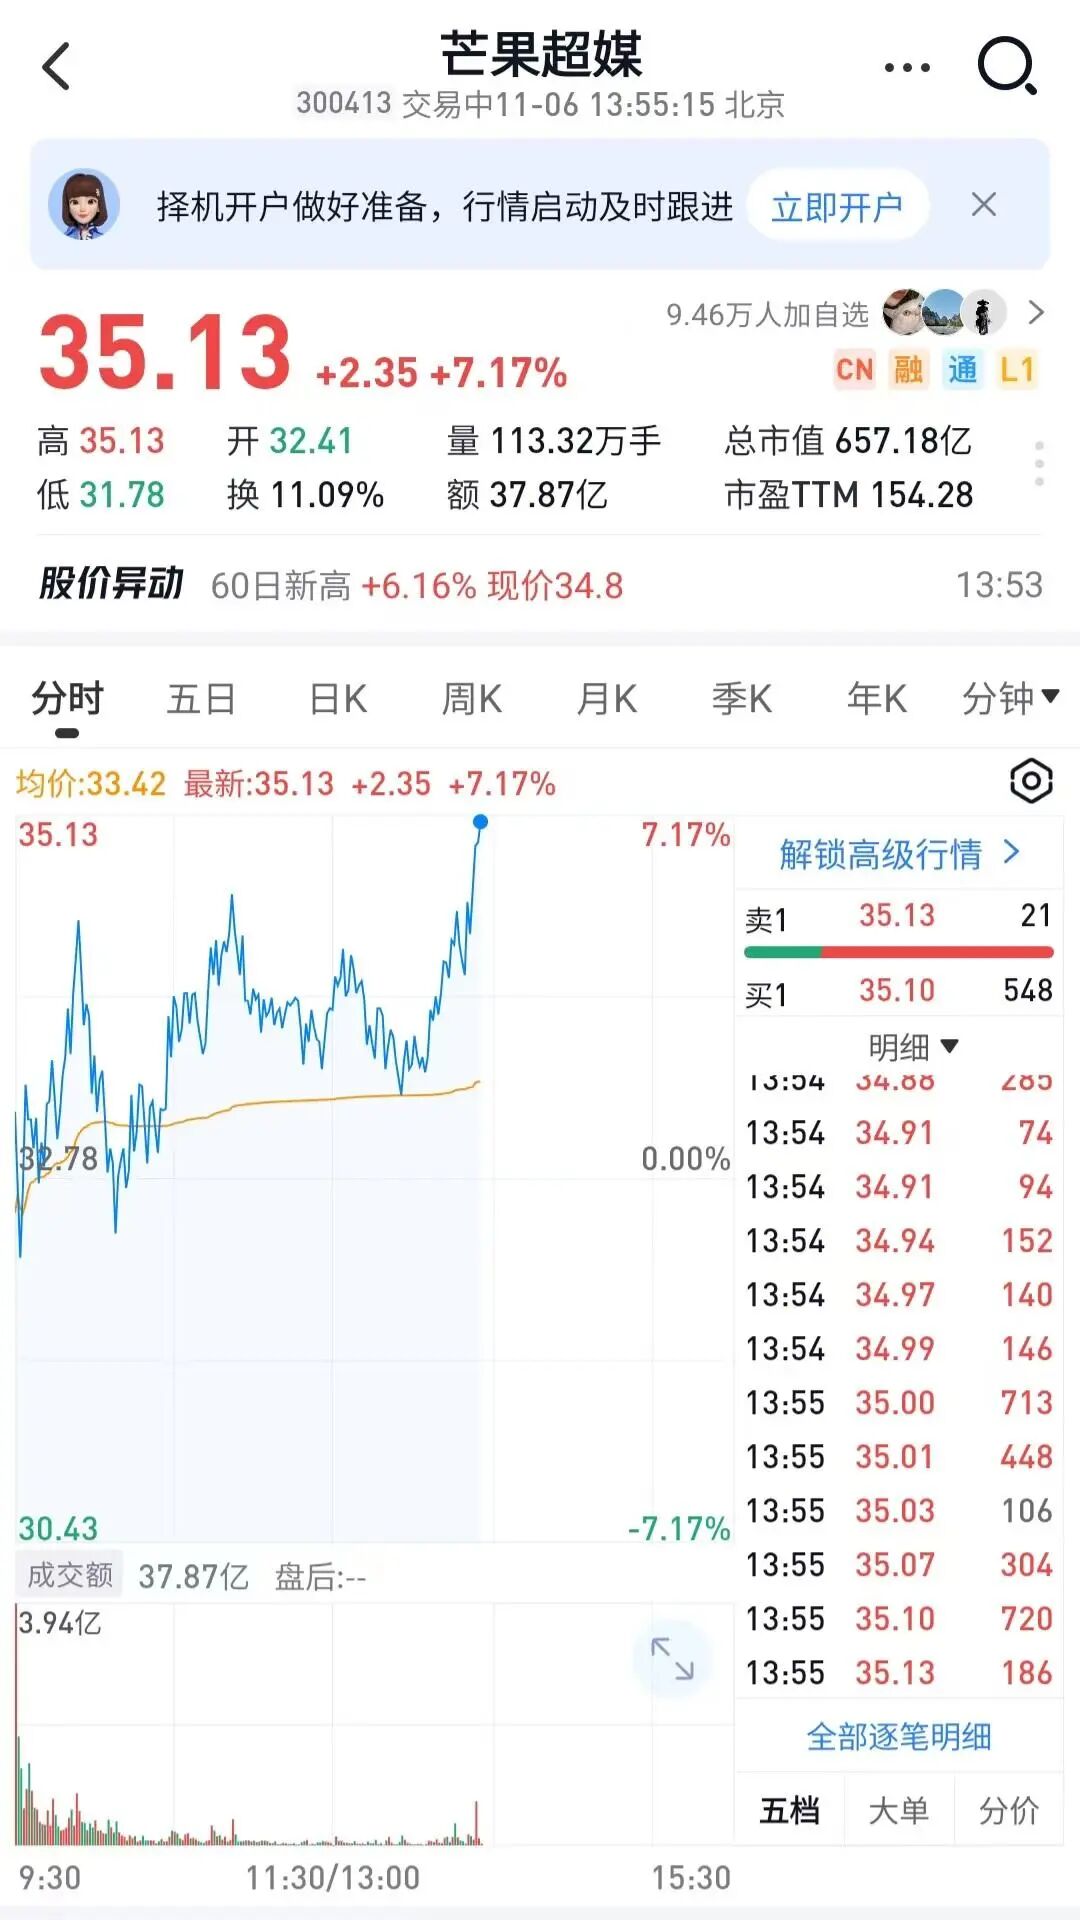
最近大爆的《后会友期》的相关业绩并未能算入这次的财报中,但明显近几天芒果超媒的股价随着节目的热度波动较明显。11月2日,芒果超媒受节目市占率一路飙升影响直接涨停,11月3日开盘后继续大涨10%,11月5日,伴随着芒果TV崩溃,芒果超媒的股价急速拉升,盘中最高涨幅一度逼近16%。截至今日截稿,芒果超媒的股价上涨幅度依然高达7.17%,为35.13元/股,并且还在继续拉升。
节目播出后的股价大幅上涨也进一步验证了芒果超媒对头部爆款的依赖,《后会友期》无疑验证了芒果超媒的内容能力,市场一定程度上修复了对其Q4(第四季度)业绩预期因而造成股价的高波动。
但从前三季度来看,芒果超媒依然面临的是成本、渠道、行业周期等结构性压力。单纯靠《后会友期》一档爆款节目的热度让业绩回暖甚至企稳显然不现实,会员收入是否能止跌,内容排播节奏是否能恢复正常才是后续对平台的观察重点。
南方都市报(nddaily)报道
南都N视频记者 徐冰倩
(来源:南方都市报 编辑:张明艳)