绿氢燃机经济性拐点预计在2030年前后,优势场景有望率先跨越


绿氢燃机经济性拐点预计2030年前后,化工园区等优势场景率先突破。
21世纪经济报道记者曹恩惠 上海报道
在第九届中国国际进口博览会(下称进博会)展台上,GE Vernova展示了9HA重型燃机模型。
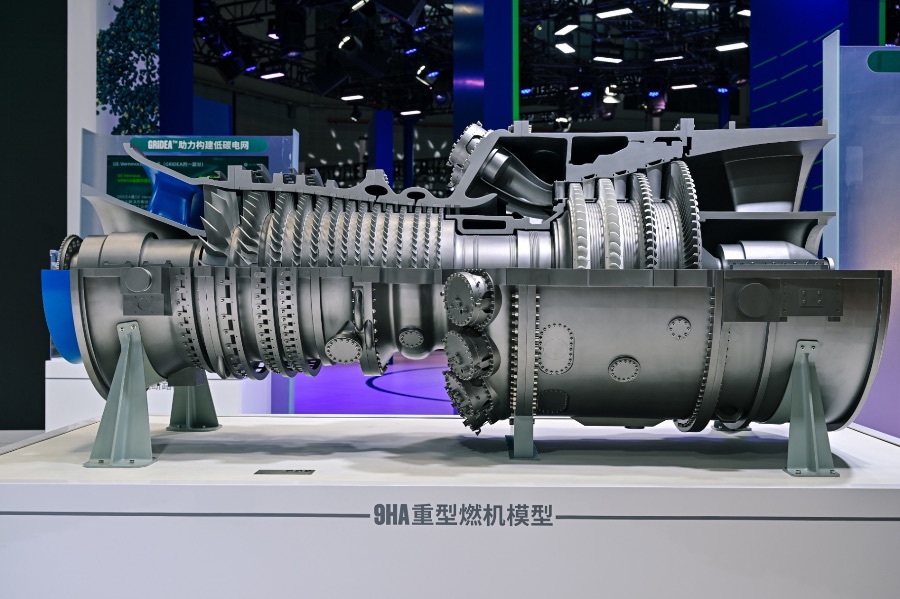
GE Vernova展示的9HA重型燃机模型
业内对此型号的燃机并不陌生,其适合在大城市集群用作纯凝发电,作为调峰机组与可再生能源进行互补。据GE Vernova展台工作人员介绍,截至2026年5月,9HA重型燃机全球商业运行时间已经突破400万小时。并且该燃机已经在中国市场收获6个项目、共13台机组的订单,装机容量突破970万千瓦,预计与同等规模燃煤机组相比,每年减排二氧化碳超1050万吨。
21世纪经济报道记者注意到,GE Vernova的9HA重型燃机备受业内关注,在于其集先进、高效、低碳、可靠等诸多优势于一身。其中,在氢气燃烧层面,9HA.01、9HA.02重型燃机已经具备50%掺氢燃烧能力。
在我国加快规划建设新型能源体系、构建新型电力系统的背景下,氢能成为培育壮大新质生产力、保障国家能源安全、推动绿色低碳转型的重要赛道。
绿氢燃机以可再生能源制取的氢气为燃料,与电解制氢、储氢设施构成“制—储—发”链条,在促进新能源消纳、提供长周期调节和推动存量气电低碳化三个方面具有应用潜力。
在今年进博会期间,GE Vernova联手北京大学能源研究院发布《中国绿氢燃机应用与展望》报告(下称《报告》)。报告系统测算了绿氢燃机的经济可行空间,并判断,绿氢燃机经济性拐点预计出现在2030年前后。
“绿氢燃机是新型电力系统建设的必选项。”北京大学能源研究院副院长杨雷在接受21世纪经济报道等媒体采访时表示。
杨雷的依据来自储能时长的分工:电化学储能解决的是小时级电力平衡,抽水蓄能受地形条件与季节调节成本限制,难以完成跨季节储能。“而随着风电、光伏成为装机主体,连续低风光时段的长时保供需要有氢储能这类长时调节资源兜底。”杨雷认为,“电是瞬时平衡的东西,把电变成氢存下来,再通过燃机发电,燃机本身还带转动惯量,对电网稳定、调频调压都有独特价值。”
通用电气能源投资(中国)有限公司董事长许欣也向21世纪经济报道记者表达类似观点:“大规模可再生能源接入电网后,掺氢或纯氢燃机既能帮助电网消纳更多新能源,又能为弃风弃光提供出口,二者形成闭环。”
根据《报告》,若仅按2035年风电、光伏装机容量36亿千瓦目标测算,全国绿氢供给潜力就达每年1200万至2100万吨。此外,较优项目制氢成本有望降至6至8元/公斤,计入储运后燃机入口氢价约7至12元/公斤,提高管道输量和储氢周转率是降低用户端氢价的关键。
此次发布的《报告》尤其针对重要场景进行绿氢燃机应用的经济性测算——按应用条件由易到难,化工园区、算电协同、大型新能源基地这三类典型场景获得关注。
《报告》指出,化工园区具有稳定的蒸汽需求,新建纯氢燃机热电联产的单位用氢价值最高;在中等政策支持下,达到6%基准收益率的临界到厂氢价自西北至东部约为9至14元/公斤,在强政策支持下约为11至16元/公斤,东部地区有望率先具备经济性。对此,杨雷解释,化工园区本就有制氢用氢的基础设施和稳定蒸汽负荷,绿氢燃机的余热可直接转化为蒸汽销售,存量设施可以共享复用。
在算电协同场景中,绿氢燃机也能具有较好的经济性——由于并网型绿电直连方案的经济性明显优于离网方案,氢链可为连续低风光时段的保供兜底,配置规模由实际电力缺口确定。
而在大型新能源基地应用场景中,《报告》指出,大基地服务稳定外送,氢燃机定位于弃电消纳与深度脱碳;在纯氢与掺氢两种路线中,掺氢更具优先级。
不可否认的是,绿氢燃机的应用前景同样存在“鸡蛋悖论”——没有稳定绿氢供应,燃机不敢大规模改;没有足够的燃机需求,上游绿氢项目又找不到买家,市场难以运转。
在许欣看来,尽管“悖论”的确存在,但绿氢燃机应用真正的不确定性不在于技术,而在于经济性、市场机制与基础设施。
杨雷也认为,要加快基础设施的超前建设和上下游合作,同时产业需要龙头企业的参与。许欣则从机制角度补充:“这恰恰是我们中国能办成的事,参照过去光伏等新能源产业的培育路径,通过机制把各环节打通,中国有望率先实现绿氢经济性,再向资源禀赋相似的国家输出模式。”
(作者:曹恩惠 编辑:郑世凤)
南方财经全媒体集团及其客户端所刊载内容的知识产权均属其旗下媒体。未经书面授权,任何人不得以任何方式使用。详情或获取授权信息请点击此处。