震荡市中的确定性回报——揭秘红利资产背后收益驱动的引擎


当地时间11月5日,美股全线重挫,道指收报51523.06,跌3.44%;标普500收7353.73,跌4.36%;纳指收24315.00,大跌5.52%,自前期高点累计回撤近11.9%,进入技术性回调区间。AI链抛压最为惨烈,费城半导体指数单日暴跌12.25%;个股层面AMD跌超17%,美光、西部数据等存储标的跌幅接近17%,英伟达收跌9.26%,特斯拉大跌近11%,微软、Meta跌超3%,前期拥挤的AI算力、存储、光通信集体杀估值,此前持续走牛的AI行情迎来一轮快速去泡沫行情。
伴随美股震荡加剧,AI主线进入泡沫校验阶段。在前期持续的资本开支叙事驱动下,AI算力板块估值抬至历史高分位,筹码高度集中;随着市场开始对资本投入、电力用地约束、监管风险以及变现节奏重新定价。对于A股而言,海外AI叙事一旦动摇,可能传导至A股科技资产,导致短期波动明显加剧。
11月6日,A股科技板块普遍出现调整;相反,银行、红利等板块领涨全市场,兼顾现金回报与波动控制的高股息组合再次受到市场关注。
收益驱动引擎——高股息资产领涨
回望三季度以来的表现,申万一级行业中收益率靠前的主要包括石油石化、煤炭和银行。其中,银行股价持续创历史新高,获机构逆市加仓。除此之外,在三季度涨幅排行榜中,医药生物行业位于申万一级行业中第5位,收涨10.12%,是前十大中唯一一个属于高弹性的行业。
在上述行业中,都有一个共同的特性,即高股息资产。无论是周期板块中的石油石化、煤炭;或者是价值板块中的银行;又或者是成长板块中的生物医药,股息率都属于全市场领先的位置。
排名
|
申万一级行业
|
第三季度
|
三季度以来
|
1
|
石油石化
|
15.32%
|
19.18%
|
2
|
煤炭
|
19.29%
|
19.14%
|
3
|
银行
|
14.56%
|
18.60%
|
4
|
食品饮料
|
4.34%
|
15.28%
|
5
|
农林牧渔
|
15.10%
|
12.47%
|
6
|
交通运输
|
6.44%
|
7.49%
|
7
|
传媒
|
-0.21%
|
1.77%
|
8
|
家用电器
|
-0.28%
|
1.47%
|
9
|
医药生物
|
10.12%
|
1.45%
|
10
|
商贸零售
|
2.75%
|
-0.32%
|
数据来源:Wind;截止日期:11月3日。
引擎一:银行股创新高
10月30日据媒体报道,工商银行、建设银行、中国银行、中信银行等多只银行股在10月创出历史新高。申万银行指数在本次统计窗口内的最高收盘为10月30日的4407.10点。观察这轮行情,现金分红提高了回报的可见度,经营改善则为盈利预期提供了验证,具体来看:
(1)负债成本下降帮助部分大行缓解息差压力。以工商银行为例,2026年前三季度利息支出同比下降10.20%,降幅大于利息收入的0.85%,带动利息净收入增长9.64%;净利息收益率为1.29%,同比回升1个基点,归母净利润同比增长5.83%。这些指标说明,部分大行的盈利修复已经获得财报支持。伴随高利率定期存款的陆续到期,新开存款利率普遍下行,有助于降低银行的负债成本,缓冲资产收益率下行压力,为净息差稳定和利息净收入的改善提供了支持。
(2)分红持续兑现。以工商银行为例,2026年中期每股派息0.1511元,A股于10月21日完成派发。对于重视现金回报的资金,这类可观察、可兑现的股东回报具有配置吸引力。
(3)政策持续落地,改善资本与融资条件。近期,银行领域支持政策利好不断,涉及资本补充、项目融资和居民购房补贴等维度:
1)资本端:10月8日,首期1500亿元中央金融机构注资特别国债完成招标,相关金融机构资本补充安排进一步推进,有助于增强业务承载能力。
2)信贷端:PSL利率下调0.25个百分点,并将“六张网”建设纳入支持领域,强化政策性金融支持;科技创新和技术改造再贷款额度提升至1.4万亿元,助推银行利息净收入有效增长。
3)居民端:购房贷款贴息政策自10月1日起实施,针对符合条件的新发放首套住房商业贷款,降低购房者实际利息负担。有利于银行按揭投放、降低居民违约风险,缓解零售不良压力。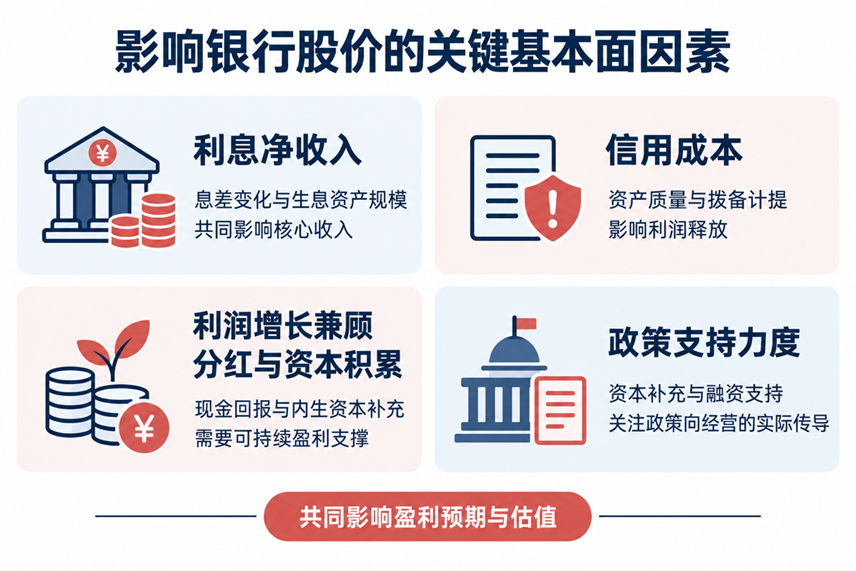
引擎二、医药板块基本面强劲,CXO催化带动板块上行
医药生物行业三季度涨幅达10.12%,是少有的高弹性赛道中收涨的行业。医药板块基本面强劲叠加前期超跌幅度较大,为其反弹提供了动力。此外,CXO订单与交付为其反弹提供了催化剂。以药明康德为例,2026年9月末持续经营在手订单达到767.4亿元,同比增长36.4%;前三季度持续经营收入增长46.32%,扣非归母净利润增长73.03%。小分子D&M和TIDES业务收入分别增长65.6%、46.9%,体现出商业化项目推进与新分子需求的共同支撑。
代表药企
|
营业收入(亿)
|
营收同比
|
扣非净利润(亿)
|
扣非同比
|
药明康德
|
455.37
|
38.59%
|
164.77
|
73.03%
|
康龙化成
|
120.03
|
19.01%
|
11.81
|
14.20%
|
凯莱英
|
53.95
|
16.52%
|
7.28
|
0.04%
|
数据来源:各公司三季报。成份股仅为客观展示,不代表个股推荐。
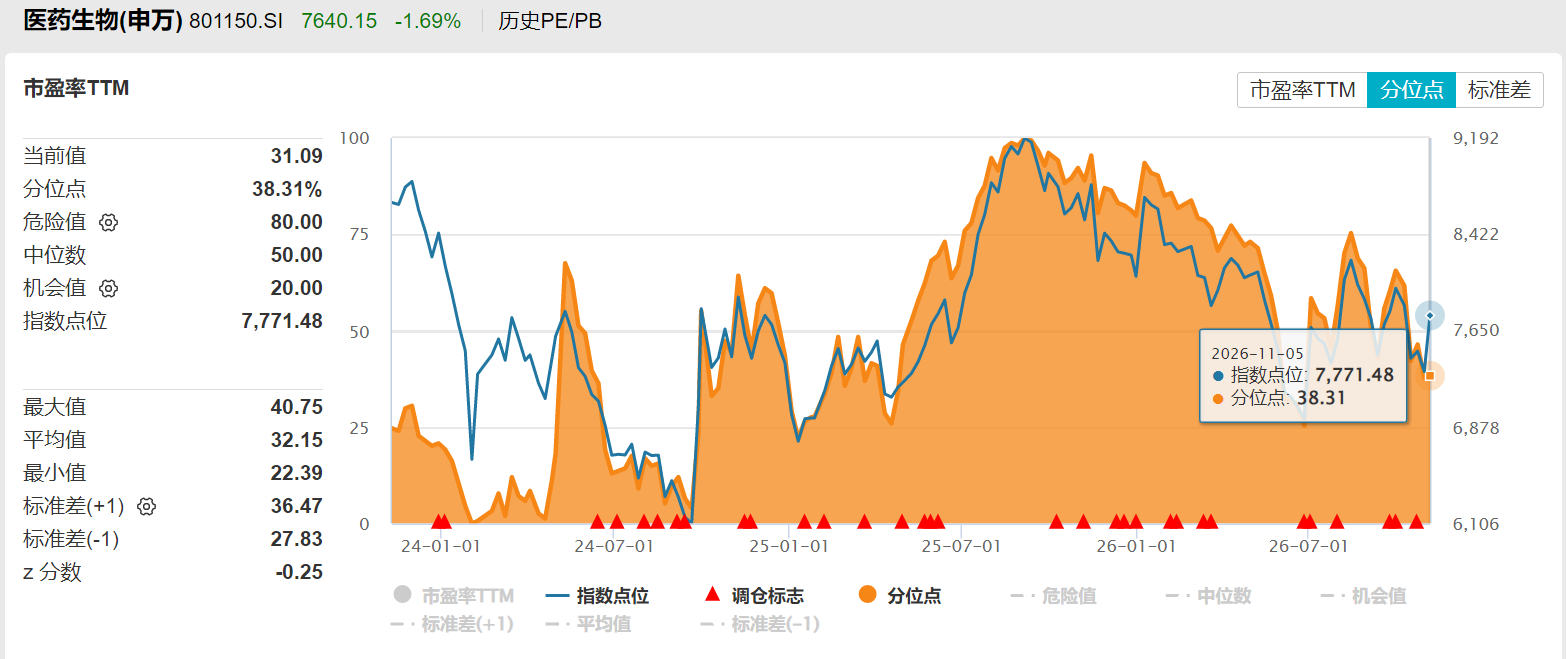
此外,业内人士认为,从估值维度来看,截止11月5日,医药生物行业估值为31.09倍,位于近三年38.31%的分位点。这也反映出,当前医药板块基本面强劲,但股价并未充分反映,有补涨的可能。
数据来源:wind
红利低波100指数——医药为矛、银行为盾
截至11月3日,红利低波100指数覆盖20个申万一级行业。前两大行业分别是银行与医药生物,合计约35.00%,相比中证红利、上证红利、红利低波动等主流红利指数而言,唯一医药生物占比较高的指数。医药为矛、银行为盾,共同铸造了红利低波100指数的核心竞争力。
表:红利低波100指数子行业三季度以来涨幅位于全市场前列
红利低波100子行业
|
权重
|
成份数量
|
三季度以来涨跌幅及
申万一级行业中的排名
|
银行
|
20.32%
|
32
|
+18.60%(3/31)
|
医药生物
|
14.68%
|
14
|
+1.45%(9/31)
|
交通运输
|
12.87%
|
10
|
+7.49%(6/31)
|
食品饮料
|
7.79%
|
6
|
+15.28%(4/31)
|
家用电器
|
6.50%
|
5
|
+1.47%(8/31)
|
来源:Wind;截至日期:11月3日。
红利低波ETF(159549.SZ)紧密跟踪红利低波100指数,作为标准化资产配置工具,为市场提供了应对风格漂移的底层资产配置解决方案,有望在利率高企和全球局势不确定性加剧的市场环境下,力争为投资组合增添更多的“确定性”因素。
风险提示:成分股仅为客观展示,不代表个股推荐。本文观点不构成任何投资建议,市场有风险,投资需谨慎,指数基金存在跟踪误差,请投资人独立判断和决策。数据来源:wind。
(本文机构观点来自持牌证券机构,不构成任何投资建议,亦不代表平台观点,请投资人独立判断和决策。)
(作者:杨韵琪 编辑:杨韵琪)