美股AI泡沫破灭?情绪会否传染到A股?搞懂三个逻辑就不慌


上周四晚(11月5日),美股AI上演“深夜惊雷”:费城半导体指数单日大跌12.25%,创2020年以来最大单日跌幅,周五虽然出现技术性反弹,但市场对本轮AI交易的情绪面仍偏谨慎。
导火索是中期选举“蓝色浪潮”,民主党横扫参众两院,市场开始交易“AI数据中心要被管起来”的预期。关注重点逐步从资本开支扩张转向盈利兑现与融资可持续性。
而近期美国公布的10月非农数据远超预期,再次推升加息预期。那么美股AI泡沫要破灭了吗?对A股影响几何?财小圈结合多家金融机构的报告和分析梳理了背后的逻辑。
先说结论:美股AI是“吓一跳”,还不是“崩了”;A股不用照单全收,虽然个别板块“喊疼”,总体看这两天A股的表现确实显示出了抗跌性。
逻辑一:这次跌的是“预期”,不是“事实”
说白了,以前是AI巨头想建多少数据中心就建多少,而蓝潮很可能推动政策辩论朝着对AI及数据中心建设和运营更加严格的方向发展。《禁止人工超级智能法案》最近被重新推上前台。
但要分清:法案还在早期提案阶段,成法概率低。真正的杀伤力,是市场把“AI无限扩产”的剧本,改写成了“建设可能推迟、成本可能上升”。而股价之前是按“快扩张”定价,剧本一改就先杀估值,不必等到利润真的下滑。叠加强劲的非农数据把美联储12月加息概率推高到76.8%(11月9日芝商所FedWatch工具显示),高利率又补了一刀。
逻辑二:判断“崩没崩”,看指标是不是“同时转弱”
大家判断AI所处阶段和未来空间时,都会拿新能源作对比。
2021年新能源见顶前,多项指标是同时转弱:补贴退坡、销量增速放缓、下游龙头资本开支增速回落、上游毛利率见顶、渗透率提升的速度下降。
对照现在的AI:确实有指标在放缓,比如云厂商资本开支明年增速或有所回落,美国企业付费使用AI的比例约55.8%(渗透率继续快速提升的空间在收窄),两家头部模型公司收入低于市场预期。但不一样的是,Token消耗量还在持续上升,价格也企稳了,云厂商盈利能力维持高位,DRAM(动态随机存取存储器)现货价格创出新高。
当然泡沫应该还是有的。据银河证券测算,美股市值与M2的比值已达31.48%,超过2000年互联网泡沫峰值。AI产业正处于“狂热阶段后期”,2027年前后债务集中到期是个关键节点。AI资本支出对营收的拉动从季度上看整体在减弱,意味着AI的投入产出比持续降低,投入的加速度显著高于收入的加速度。
逻辑三:AI为什么比新能源波动大?因为空间“算不清”
新能源车的空间=汽车总销量×新能源渗透率,每个月都能跟踪。AI不一样,以前市场盯云厂商的资本开支,数字每季度公布;现在编程类AI跑通商业化,市场开始追问“投这么多钱,回报在哪”,这个问题没人算得准。乐观的时候想象空间可以很大,悲观时又会担心涨过头,预期来回摆,股价波动自然放大。
但硬币的另一面是:AI的天花板会被新场景打破。一旦模型能力跨过新门槛,原来的“烧钱”就可能变成“可付费的场景”,悲观螺旋随时会被打破。
A股会被情绪影响吗?
传导走的是“情绪”通道,不是盈利和流动性。真正会疼的是收入与美股AI资本开支深度绑定的板块,或前期交易拥挤的板块,比如光模块、存储这类;而美国限制AI基建扩张,中国鼓励自主可控,国产算力产业链反而可能迎来发展良机。所以“美股跌、A股必跌”这一线性逻辑,当下市场并不这么交易。
而且A股此前已经经历了深度回调,再加上最近稳市从“应急托底”走向“制度安排”,也增强了大家的信心。
普通人接下来盯什么?
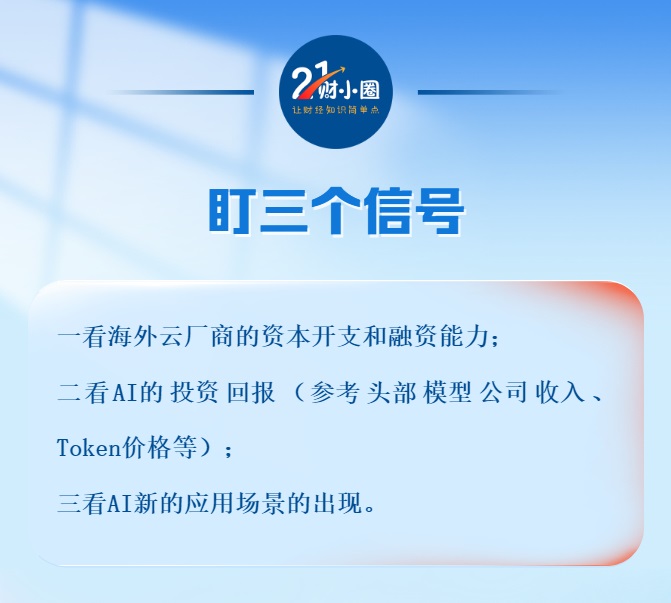 此外,美国的经济数据变化、12月加息的预期变化均可关注。
风险提示:本文不构成任何投资建议。市场有风险,投资需谨慎。
(作者:唐曜华 编辑:周炎炎,强燕)
南方财经全媒体集团及其客户端所刊载内容的知识产权均属其旗下媒体。未经书面授权,任何人不得以任何方式使用。详情或获取授权信息请点击此处。