中美关税延期两个月,外贸预期改善提振A股市场情绪,关注三个拐点信号


美东时间11月6日,美国贸易代表办公室(USTR)公告,将原定11月9日深夜到期的178项对华301关税豁免延至2027年1月9日,11月10日起生效。178项中,164项为泵类部件、电子元件、电机、医疗用品等工业与医疗产品,14项为太阳能制造设备,以中间品、资本品为主;家电、消费电子整机不在清单内。
除了市场外部变量的边际改善,国内方面,11月6日召开的国务院常务会议明确提出,完善资本市场稳市机制,增强股市内在稳定性,促进资本市场平稳健康发展。
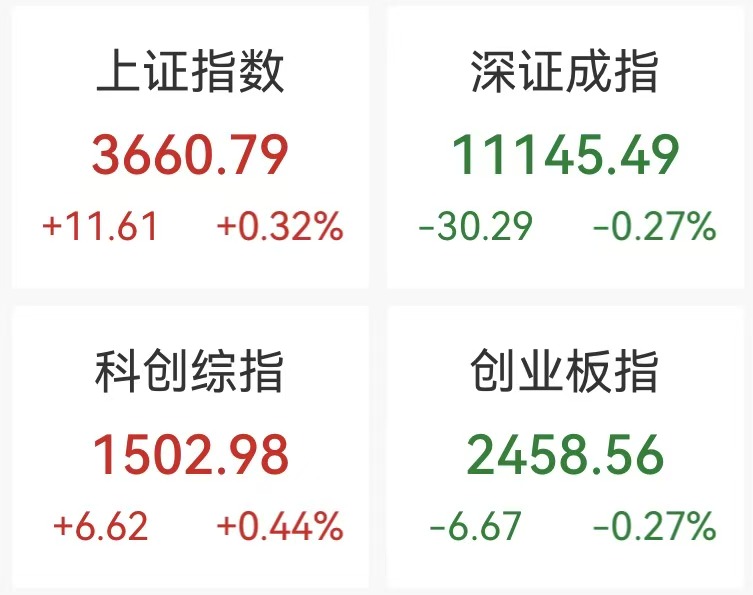
或受相关消息提振,据21财经雷达,11月9日,A股出海链相关板块表现亮眼,PCB概念震荡拉升,超声电子、奥士康等多股涨停;CPO概念表现活跃,通则康威20cm涨停,声讯股份、世运电路10cm涨停。不过,宽指层面,当天创业板指、深成指冲高回落收跌,此前一度涨超1%。资金面上,市场量能再度萎缩,沪深两市成交额1.48万亿元,较上一个交易日缩量1752亿元。
在结构性行情凸显、市场量能回落的当下,市场正处于什么阶段,反弹又能否延续?
广州越声理财投资顾问李健辉向21财经记者表示,本轮关税调整的核心是“以时间换空间”。短期来看,这将抬升市场风险偏好,叠加近期稳市政策持续释放暖意,A股底部有望进一步夯实。然而,大级别拐点当前还需进一步确立,短期扰动因素仍存:一是美股AI投资降速预期仍在压制全球资金市场;二是短期美国通胀数据对美联储预期的扰动仍在;三是中美最终关税政策落地仍有不确定性。
从估值水平的角度看,国泰海通证券认为,多个指数已处于历史偏低的位置,此外,央行、证监会正在加大稳市力度,互换便利之后回购再贷款也将推动形成稳市增量,当前市场已处于底部位置。但考虑到当前市场暂缺大级别的增长叙事和投资故事,年末多路资金考核/落袋为安下,流动性增量空间相对有限,以及国际关系和特朗普政府政治举措仍有不确定性,因此,在当前预期偏高/仓位偏高但不确定性加大的环境中,市场要出现有力/可持续的反弹仍要取决于后续实质性的改善,时机正在接近,年底年初将会有更好的条件。
中信建投证券亦建议投资者区别看待“政策底”和“市场底”。前期稳增长、活跃资本市场相关政策陆续落地,政策底已经明确,政策托底的底线是清晰的,但市场底往往滞后于政策底,需要盈利预期改善、资金信心修复、外部环境配合等多重条件共振。现阶段仅仅依靠政策信号,还不足以扭转资金的谨慎预期,这也是指数反复磨底、反弹乏力的核心原因。政策底提供下行区间支撑,而市场底需要时间验证基本面改善,二者之间的磨底阶段,行情天然具备反复性。
展望后市,李健辉认为,市场亟需一个“爆点”来打破分歧,“我们预期的拐点信号可能有三个,一是中东扰动出清落地;二是英伟达11月中旬资金开支预期打消AI产业逻辑螺旋走弱的担忧或美国民主党表态扭转;三是12月初更重磅的政策落地。”在此之前,李健辉预估市场大概率小步子震荡上台阶,短期双创可能存在一定的修复空间,更大级别的反弹,仍需等待关键消息面验证。
策略上,李健辉表示,可优先关注筹码结构干净、产业逻辑通顺的题材方向。当前处于业绩空窗期,业绩扰动弱化,只要板块逻辑未被证伪,短期弹性更优。建议关注物理AI、AI应用这两个有望成为新主线的方向,但节奏上尽量以低吸为主,降低波动风险。
除此之外,李健辉认为,若“拐点信号”进一步确立,大级别反抽或将开启,硬科技方向也有望迎来一波脉冲式修复。建议重点关注国产算力链、半导体设备、二线PCB、光模块等方向。其中国产算力链、半导体设备受外围AI利空叙事冲击更小,逻辑更扎实。而二线PCB近期率先企稳、交易活跃度高,叠加业绩确定性较强,有望成为本轮硬科技的反弹主力。光模块则博弈中美关系改善,一旦边际回暖,弹性也不容忽视。
【声明:广州越声理财投资顾问李健辉(登记编号:A0590624010002),观点及个股仅供参考,不作为投资依据,据此操作风险自担。】
(作者:林健民 编辑:李燕娜)