【深度】资金连买15日,科创创业ETF招商(588300)逆市扩容近14%的背后,资金在押注什么?


在双创板块经历一轮深度回调的背景下,资金却在ETF端持续逆势布局。数据显示,科创创业ETF招商(588300)截至11月6日已连续15个交易日获得资金净流入,区间累计净流入金额约1.89亿元,基金份额从16.81亿份升至19.09亿份,增幅13.6%。业内分析称,"越跌越买"的申购特征,叠加指数估值回落至历史中低分位,或构成当前观察这只产品投资价值的关键切口。
一、资金动向:连续15个交易日净流入,份额增幅近14%
从逐日数据看,本轮净申购并非单日脉冲,而是呈现出持续性、均匀分布的特征。10月19日至11月6日的15个交易日中,科创创业ETF招商(588300)合计约1.89亿元。
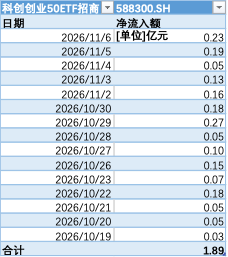
数据来源:Wind。口径说明:表格仅列示部分交易日;区间净申购为15个有效交易日合计约1.89亿元。
值得关注的是资金行为的结构性变化。从10月下旬开始,股票型ETF整体呈现连续净流入,且流入重心从沪深300等大盘宽基向科创板、创业板迁移。据第三方研究机构援引的估算,10月9日至20日期间国家队背景资金买入规模约150亿美元,其中沪深300占比降至约45%(历史通常为60%—70%),科创50与创业板合计占比升至37%—50%(历史仅7%—17%)。这一边际变化或说明,增量托底资金正在更直接地对冲科技成长板块的集中抛压,而跟踪双创核心资产的ETF产品是主要载体之一。
二、产品画像:双创50的"高纯度硬科技"属性
科创创业ETF招商(588300)跟踪中证科创创业50指数(931643.CSI),该指数从科创板与创业板中选取50只市值较大的新兴产业上市公司,是市场上少有的跨板块"双创"宽基指数。其行业分布高度集中于硬科技:截至11月9日,前十大成分股合计权重约59.7%,其中宁德时代(9.88%)、中际旭创(9.09%)、寒武纪(7.85%)、新易盛(6.94%)、中芯国际(5.60%)、澜起科技(5.16%)、中微公司(4.55%)、海光信息(4.50%)占据前八席,半导体与光通信产业链权重合计超过40%,另有迈瑞医疗(3.13%)、三环集团(3.02%)分布于医疗器械与电子元件领域。
这一结构决定了科创创业ETF招商(588300)的双重属性:向上时,它是最纯粹地暴露于AI算力、国产创新主线的工具型产品;向下时,它也是拥挤度最集中、对流动性与风险偏好最敏感的品种。
三、估值与基本面:跌出来的是估值,不是盈利
截至11月9日,科创创业50指数PE(TTM)为35.03倍,处于该指数历史27.5%分位;PB为5.33倍,处于历史51.4%分位。相对而言,PE分位已进入中低区间,意味着指数在过去三年多的定价区间中已回落到偏便宜的三分之一区域;PB分位仍在中位,或反映成分股整体净资产回报能力尚未被显著重估。
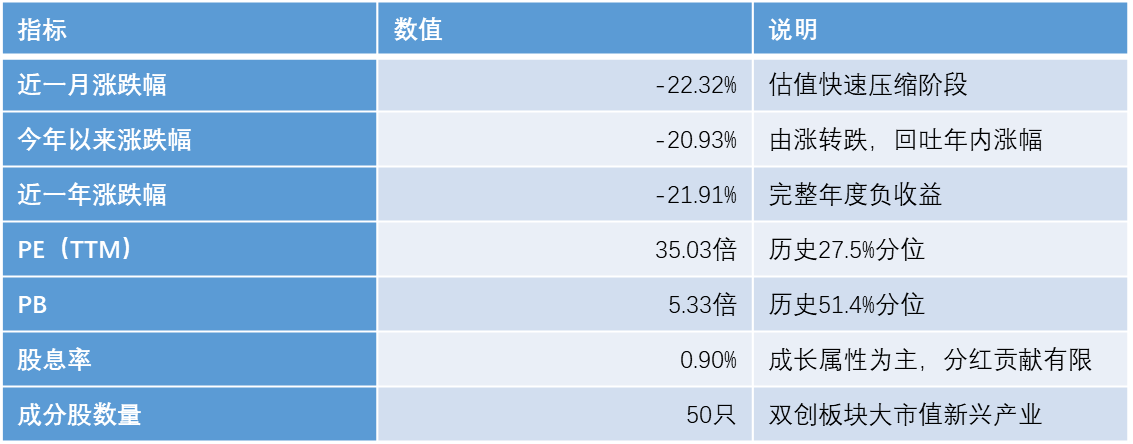
数据来源:Wind,2026年11月9日。
基本面维度,2026年三季报显示,科创创业50指数成分股合计实现营业收入8119.67亿元,同比下降22.75%;合计归母净利润1266.86亿元,同比增长2.16%(上年同期1240.05亿元)。需要客观指出,指数层面的收入端承压与利润端的低速正增长,说明当前双创板块尚未进入业绩加速期,这与全市场科创板块(614家公司营收同比增41.88%、净利润同比增474.56%)的高增速形成反差——差异主要源于后者基数极低及成分范围不同,不宜简单混用。
更值得重视的是结构而非总量。板块内部分化显著:海光信息前三季度营收近150亿元、同比增长近58%,归母净利超28亿元、同比增长超45%;光模块龙头新易盛表示在手订单充足,对四季度订单需求持积极预期,800G与1.6T产品放量节奏有望加快;台积电拟将CoWoS先进封装报价上调10%—20%,供给偏紧进一步验证AI算力需求强度。这或意味着指数权重最大的光通信与半导体设备环节,基本面趋势仍然向上,而调整主要来自估值与筹码结构,而非订单与盈利的方向性反转。
四、市场环境:流动性修复驱动,而非盈利驱动
理解这轮双创反弹与ETF资金流向,需要把握一个判断:当前上涨的核心驱动是流动性与风险偏好的修复,尚不是企业盈利预期的改善。
政策端亦形成配合:上海印发推动AI赋能工业与服务业行动方案,八部门"十五五"规划部署大模型研发与工业数据筑基,中办、国办文件强调集成电路等关键核心技术攻关。
卖方机构的共识度也在提升。华创证券认为支撑反弹的三大理由(技术性修复、美债利率回落、资金托底)进一步强化,反弹性质倾向于估值快速压缩后宏微观流动性缓和驱动的估值修复,参考历史最大回撤,当前位置双创修复空间可能在20%—30%。天风证券判断市场已进入本轮调整的底部区间,本轮下跌以估值收缩为主,从赔率角度看科技成长配置价值正在改善,反弹方向优先选择科创板与创业板。开源证券则从产业侧补充底气:AI产业趋势仍在向上,电子行业净利润增速预测已由约90%大幅上修至约175%。
五、科创创业ETF招商(588300)的投资价值:三重逻辑与三重约束
据业内分析:
从正向逻辑看,一是赔率改善。PE回落至历史27.5%分位,或意味着在盈利方向未被证伪的前提下,投资者可以用比三个月前低得多的价格买入同一批产业资产。批量资金"越跌越买"的分批介入方式,本质上是在做赔率交易而非趋势交易。
二是工具的不可替代性。科创创业50是少数同时覆盖科创板与创业板、且成分股限定为50只大市值新兴产业的指数。对于希望一次性获取"AI算力+半导体国产化+高端制造"整体暴露、又不愿承担个股业绩踩雷风险的投资者,科创创业ETF招商(588300)提供了低成本、透明、可交易的载体。
三是资金面的边际支撑。连续15日无一日净赎回,说明存在稳定的配置型买盘;当卖压出清后,同等规模的资金流入会产生更强的价格反应——这正是11月4日放量长阳所体现的机制。
从约束条件看,一是盈利验证尚未完成。指数营收同比仍为负增长,三季报显示边际盈利承压,板块逻辑或正从"估值驱动"向"业绩验证"切换,纯题材类成分股面临被证伪风险。
二是结构与拥挤度的集中风险。前十大权重占比近60%,半导体与光通信占比超40%,指数实质上是"AI算力链"的高贝塔映射。若海外云厂商资本开支指引下修或AI叙事阶段性降温,指数回撤幅度会明显大于宽基。
三是海外流动性的外部约束。美联储加息周期尚未确认结束,全球流动性边际收紧阶段性压制高估值成长板块。这一因素不由国内政策决定,是持有该产品必须承担的系统性风险。
结论与适配性判断:科创创业ETF招商(588300)是一只赔率已明显改善、但波动仍需承受的高弹性工具。对于风险承受能力较高、投资期限在一年以上、且希望以指数化方式布局双创硬科技的投资者,当前估值分位与资金面信号提供了分批建仓的相对有利窗口。
风险提示:本材料基于公开数据与公开研究观点整理,仅供研究参考,不构成任何投资建议或收益承诺。基金过往业绩不构成对未来表现的保证,指数估值分位不代表未来走势。科创板与创业板股票具有股价波动大、退市风险高、流动性相对不足等特征,跟踪双创指数的ETF净值可能出现较大回撤。投资者应认真阅读基金合同、招募说明书及产品资料概要,结合自身风险承受能力独立决策。基金有风险,投资需谨慎。
(本文机构观点来自持牌证券机构,不构成任何投资建议,亦不代表平台观点,请投资人独立判断和决策。)
(作者:王婷婷 编辑:王婷婷)