百奥赛图凭什么靠卖老鼠撑起三百亿市值?
 2026-11-09 14:29
来源:朝阳资本论
2026年10月30日,创新药临床前CRO公司百奥赛图公布2026三季报,第三季度收入4.61亿元,同比大涨44%;前三季度扣非归母净利润合计2.35亿元,同比暴增307%。
财报公布后,百奥赛图股价迅速上涨,仅11月4日当天大涨18.53%。
市场用真金白银对这份财报用投下了肯定票。
卖老鼠卖出百亿帝国
百奥赛图的主业是养老鼠。
具体来说,是养专门用来研发药物的实验老鼠。
现代医学要求药企弄清楚药品的有效成分——具体哪些化学物质对治病有效,这些成分又作用于人体的哪些部位。
研究人员把这个具体部位称之为“靶点”。
研发前期不能直接在人身上试药,因此要用到老鼠/猴子等实验动物,而且这些动物身上必须要带有对应的“靶点”,否则检验不出来药品是否真正有效。
这需要像百奥赛图这样的公司,利用基因编辑等技术,培养出专用的老鼠。
根据Grand View Research数据,2025年全球动物模型市场总额约为26亿美元,预计2033年将增长至54亿美元。
这其中,小鼠模型占据了大部分市场,Market Sand Markets估算目前小鼠模型的市场总量大概在17亿美元左右,到2030年会增长至27亿美元。
百奥赛图在这个赛道里已经挤进了全球前列,它的竞争者们——Charles River Laboratories、The Jackson Laboratory、Inotiv和JSR Corporation,全部都是深耕这一领域多年的老牌全球巨头。
不过,这个行业说到底也不大,17亿美元的全球市场总额,完全撑不起百奥赛图A+H两地上市的300亿市值。
大洋彼岸,也只有Charles River在纽交所有着不错的股票表现,但Charles River是一家综合性CRO企业,小鼠只是它所有业务中占比不高的一部分。
其它的几家要么没上市,要么上市后又退市了。
凭啥百奥赛图能行?
一方面,百奥赛图在技术上有优势,他们的拳头小鼠产品叫做“靶点人源化小鼠”,不仅能在小鼠身上植入靶点,而且能做到让这些靶点更接近人类特征,提高实验效率与准确度。
据财报,截止2026年6月底,公司拥有超过2,300种靶点人源化小鼠。法国赛诺菲(Sanofi)、日本武田(Takeda)等知名药企,都是百奥赛图的忠实客户。
另一方面,百奥赛图也在积极拓宽业务面,除了帮助客户培育实验用小鼠,由于地处大陆,百奥赛图相对其他全球同行而言具有成本优势,很多客户还愿意让百奥赛图在CRO领域承担更多的工作。
据百奥赛图2026年半年报,2026年上半年,百奥赛图通过模式动物售卖取得的收入占总收入的47.35%,已降至50%以下,公司多元化经营逐渐取得成效。
其它的收入主要分为两大块,一块是临床前药理药效服务,占比25.84%;另一块是抗体开发,占比23.14%。
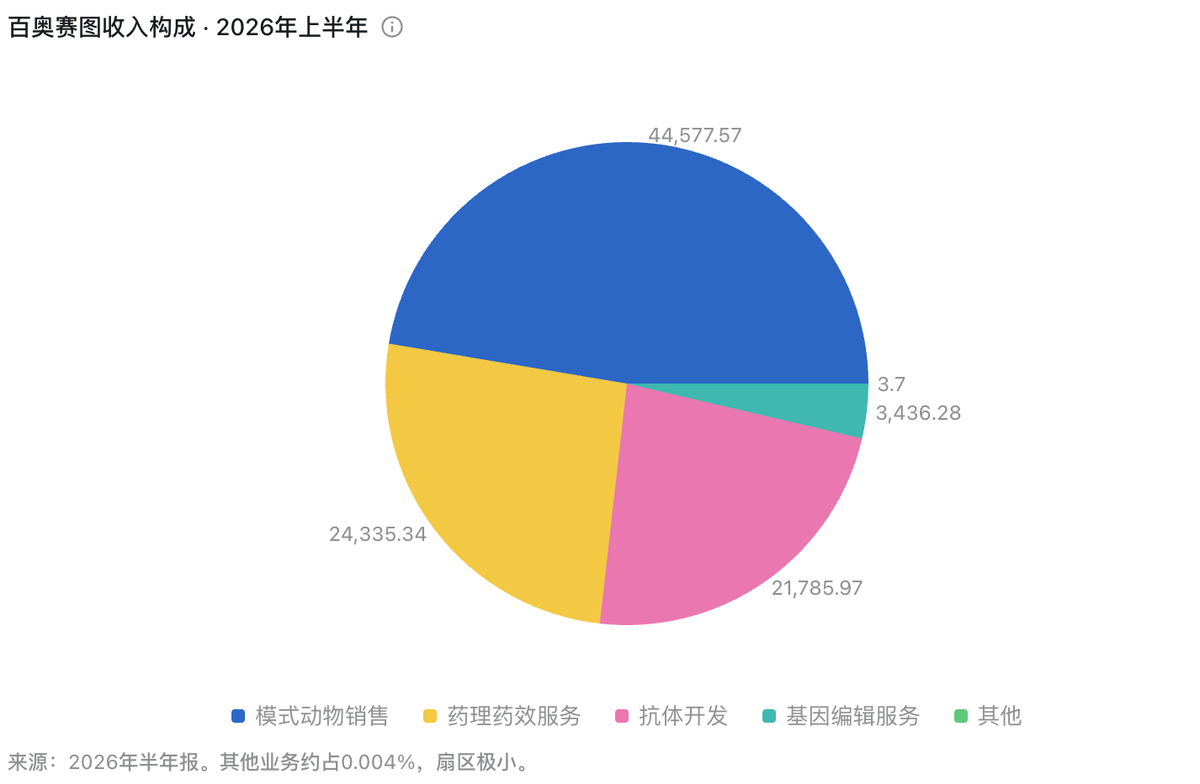
其中,临床前药理药效服务的意思是,客户懒得把小鼠从百奥赛图运回自己公司,干脆直接把实验也外包给百奥赛图做,这样既能节省成本,也能加快药物研发效率。
另一块抗体开发,才是撑起百奥赛图数百亿市值的主要原因。
暂时看不到百奥赛图的天花板
百奥赛图的股价不便宜。
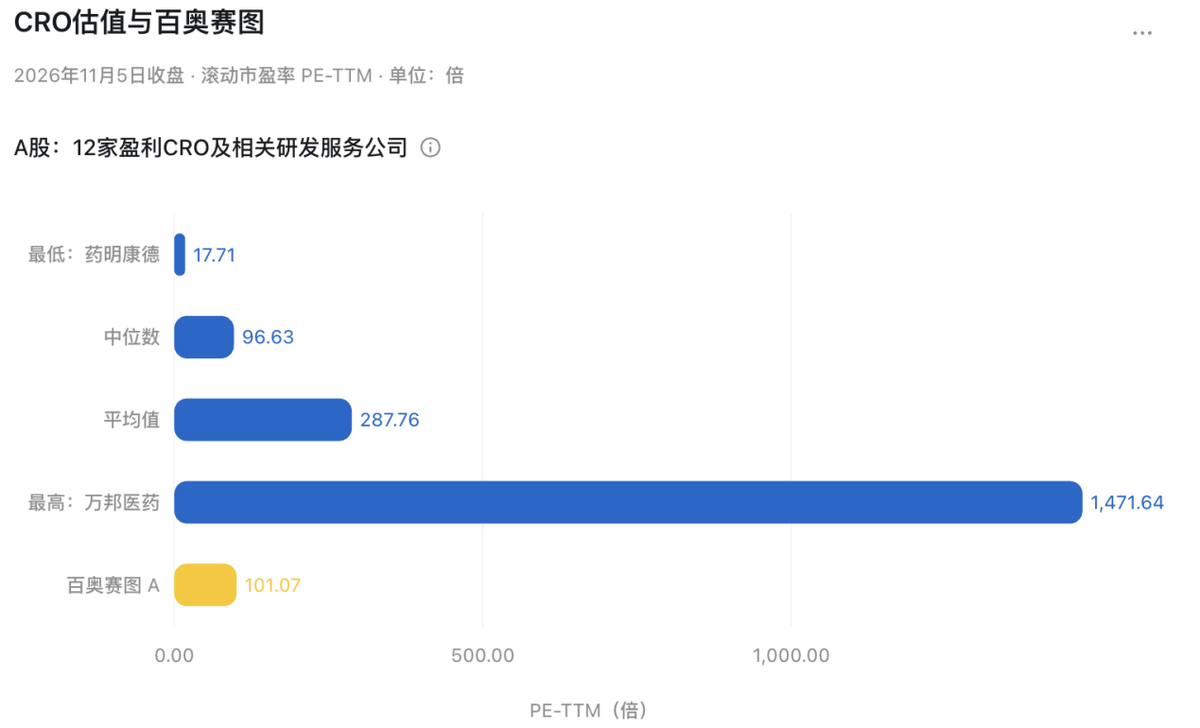
截止11月5日收盘,在A股12家已盈利的CRO企业中,滚动市盈率最低的,是目前规模最大的龙头药明康德,17.71倍;最高的是万邦医药,1471倍。
百奥赛图101倍的滚动市盈率没有超过平均数,但已经在中位数之前。
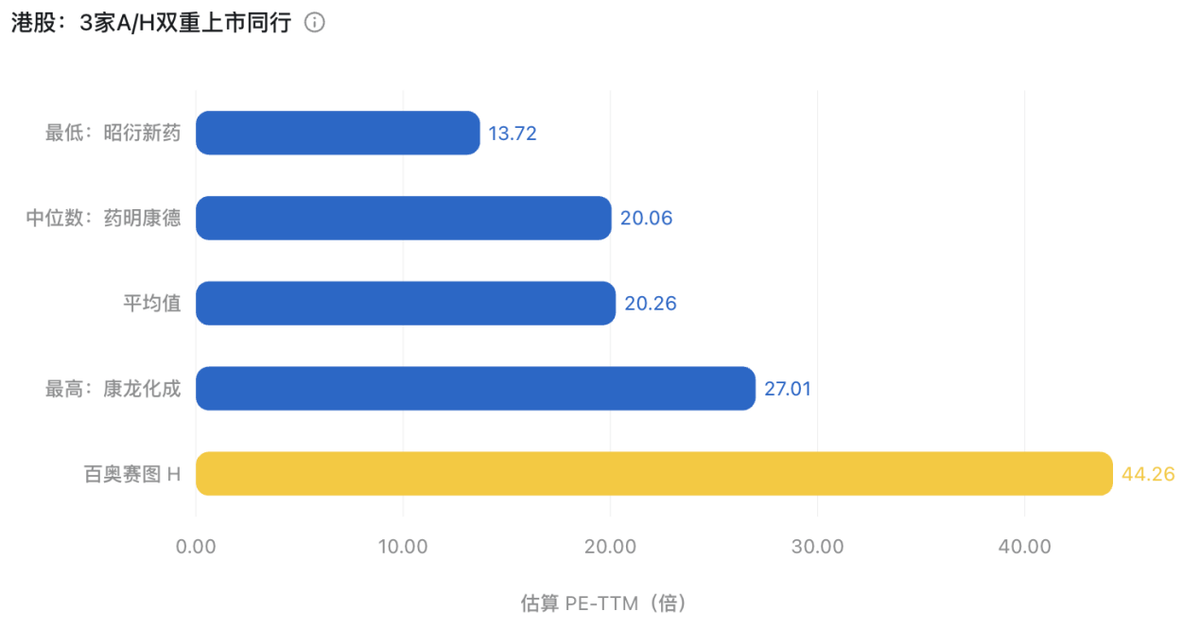
和三家A+H两地上市的同行相比,百奥赛图的港股估值也是最高的。
市场不会无理由地给企业定价,百奥赛图的未来之所以如此具有想象空间,是因为他们最近在主推子品牌“千鼠万抗”(RenBiologics)。
2020年3月,百奥赛图启动“规模化抗体药物开发计划”,依托全人抗体小鼠(Renmice)平台,批量开发抗体。
4年后,百奥赛图在开发计划的基础上,直接成立“千鼠万抗”子品牌,业务范围涵盖抗体授权、合作开发以及平台授权。
简单来说,传统的CRO模式下,药企的根据研究人员和市场的需要,向CRO企业下单,CRO企业更接近于“外包供应商”的身份,收钱办事,不多问。
百奥赛图的“千鼠万抗”,则更类似于直接开一个“抗体超市”,药企可以时不时来逛一逛,挑选自己觉得有潜力的抗体,直接买下授权,或者和百奥赛图联合进一步开发。
这就不太像传统的外包供应商,而是有点类似于博世、汇川技术或者英伟达这类企业,为业内客户提供全套基础解决方案。
这其中最关键的一步是筛选,在百奥赛图刚刚提出计划的2020年,筛选抗体还需要研发人员手动过滤,效率不高,成本不低,所以这项业务一直不温不火。
根据百奥赛图2022年向香港联交所递交的招股书,在百奥赛图刚刚提出计划的2020年,百奥赛图通过抗体授权获取的收入仅有4109万元,占总收入的16%。
这其中还包含了部分联合开发的收入,因此属于“千鼠万抗”的部分很少,并未被财报单独列出。
但AI的到来改变了一切,尤其在以Anthropic为代表的AI企业推出类似Claude Mythos这类专供生物医药领域开发的AI模型之后,“千鼠万抗”不再只是小打小闹的构想。
根据百奥赛图2026年半年报,目前“千鼠万抗”已完成约1200个靶点评估调研,积累抗体序列库超过100万条,累计药物合作开发/授权/转让超过455项,进入临床试验的候选分子超过10个。
这一下就打破了百奥赛图作为一家模式动物销售公司原有的天花板,仅仅依靠总量在数十亿美元级别的模式动物销售市场,百奥赛图最多只会是一家小而美的公司。
但AI加持下的“千鼠万抗”平台,一下子就帮助百奥赛图切换到了整个医药行业的大赛道,百奥赛图有潜力凭借“千鼠万抗”成为未来医药行业基础设施级别的基石企业。
有优势,但不是没有竞争对手
这么一块“肥肉”,当然不止有百奥赛图一家盯上。
最大的“冤家”是和铂医药,和铂医药旗下诺纳生物直接推出了竞对平台“Harbour Mice”,依靠转基因小鼠发现全人抗体,对外提供平台授权及抗体发现服务。
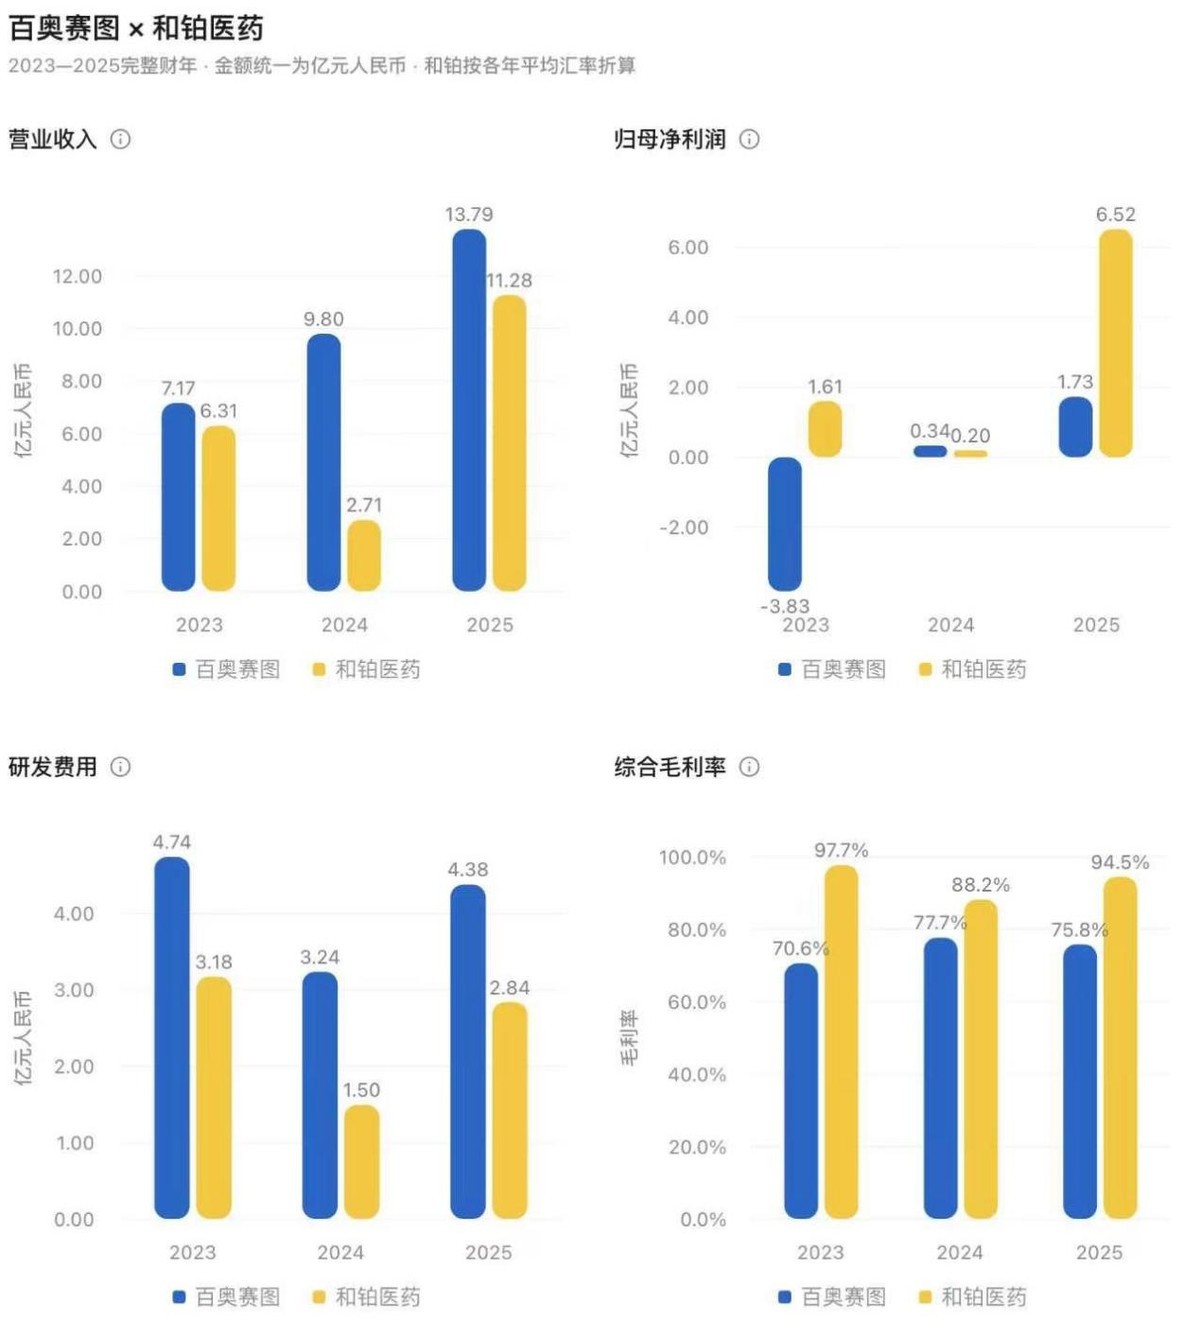
不过,和铂医药的收入规模与百奥赛图相比稍有落后,研发费用的投入上也略逊一筹。
具体到分子授权收入上,百奥赛图看起来却比和铂医药少很多。
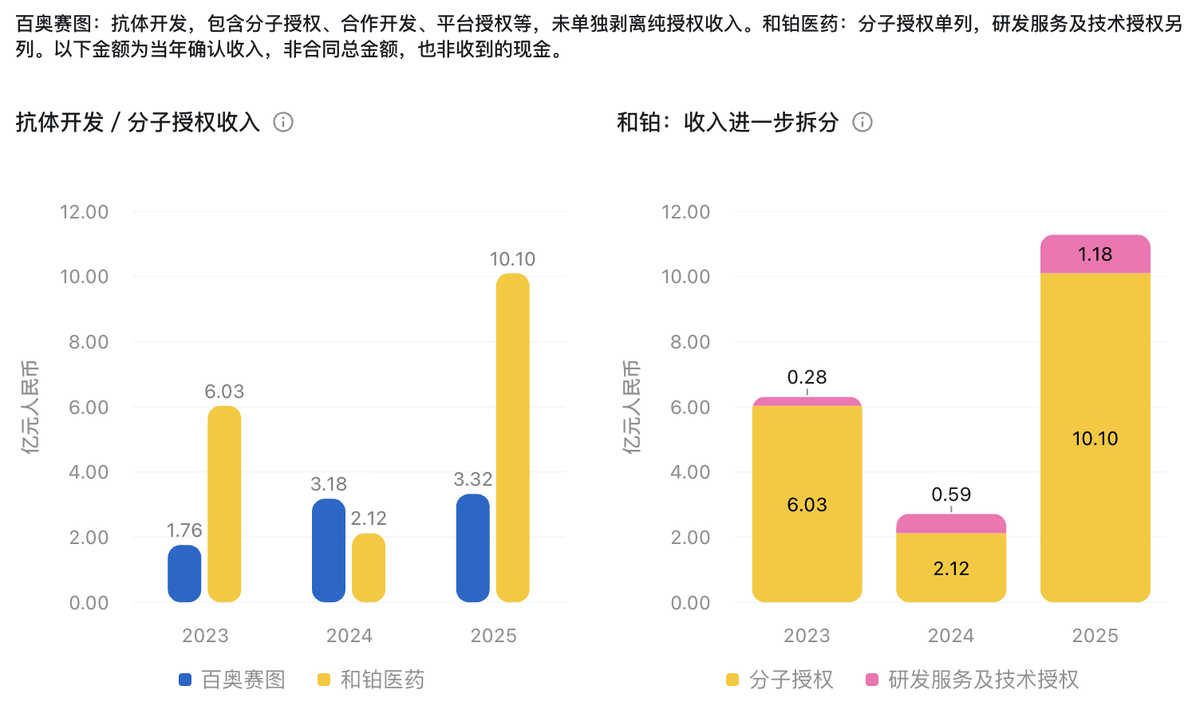
据Fierce Biotech报道,2024年,阿斯利康利用Harbour Mice技术发现抗体,交易包含 1,900万美元首付款,以及后续付款和潜在里程碑。
2025年,和铂又获得了来自百时美施贵宝的9000万美元合作订单,如果最终和铂能成为最后的合作开发方,有可能获取最高11亿美元的订单。
百奥赛图的“千鼠万抗”则暂时没有取得这种“大结果”,尽管也有像吉利德等企业愿意在百奥赛图的抗体库数据中寻找可能有开发价值的抗体,但没下单之前一切都是未知数。
这或许也是百奥赛图不断加大研发投入的原因。
在[朝阳资本论]看来,他们的梦想模版或许是再生元(Regenereron Pharmaceuticals, Inc.)。
百奥赛图创始人、董事长兼CEO沈月雷博士,曾在公开采访中表示2008博士毕业后曾经在美国找工作,最想去的就是再生元,可惜最终没成功,这才回国创业。
作为一家药企,再生元自己也有非常成熟的全人源化抗体转基因小鼠平台“VelocImmune”。
依靠Veloclmmune,再生元开发出了一系列畅销全球的药品,其中最有名的是“Dupixent达必妥”。
这款和赛诺菲联合开发的,用于治疗皮炎/哮喘等炎症等药物,2025年全球销售额高达178亿美元,光收入就顶得上两个百奥赛图的市值。
现在的百奥赛图还不够强,国际巨头们愿意付钱给百奥赛图,帮助自己降低成本。
一旦百奥赛图的研发持续进入深水区,甚至跳过药企,利用抗体平台独立研发药物时,药企们不可能愿意将利润最丰厚的市场拱手让人,不仅有可能中止技术合作,甚至可能面临市场的全面封锁。
[朝阳资本论]希望中国的CRO企业们都能远渡重洋,但百奥赛图能否穿越炮火,抢滩登陆,一切都是未知数。
来源:朝阳资本论
(来源:朝阳资本论)
声明:本文由21财经客户端“南财号”平台入驻机构(自媒体)发布,不代表21财经客户端的观点和立场。