供应偏紧!PCB板块集体大涨
来源:上海证券报
11月9日,PCB板块大涨,奥士康、世运电路、超声电子等多股涨停。截至发稿,景旺电子涨7.65%,胜宏科技涨7.78%,沪电股份涨6.99%。
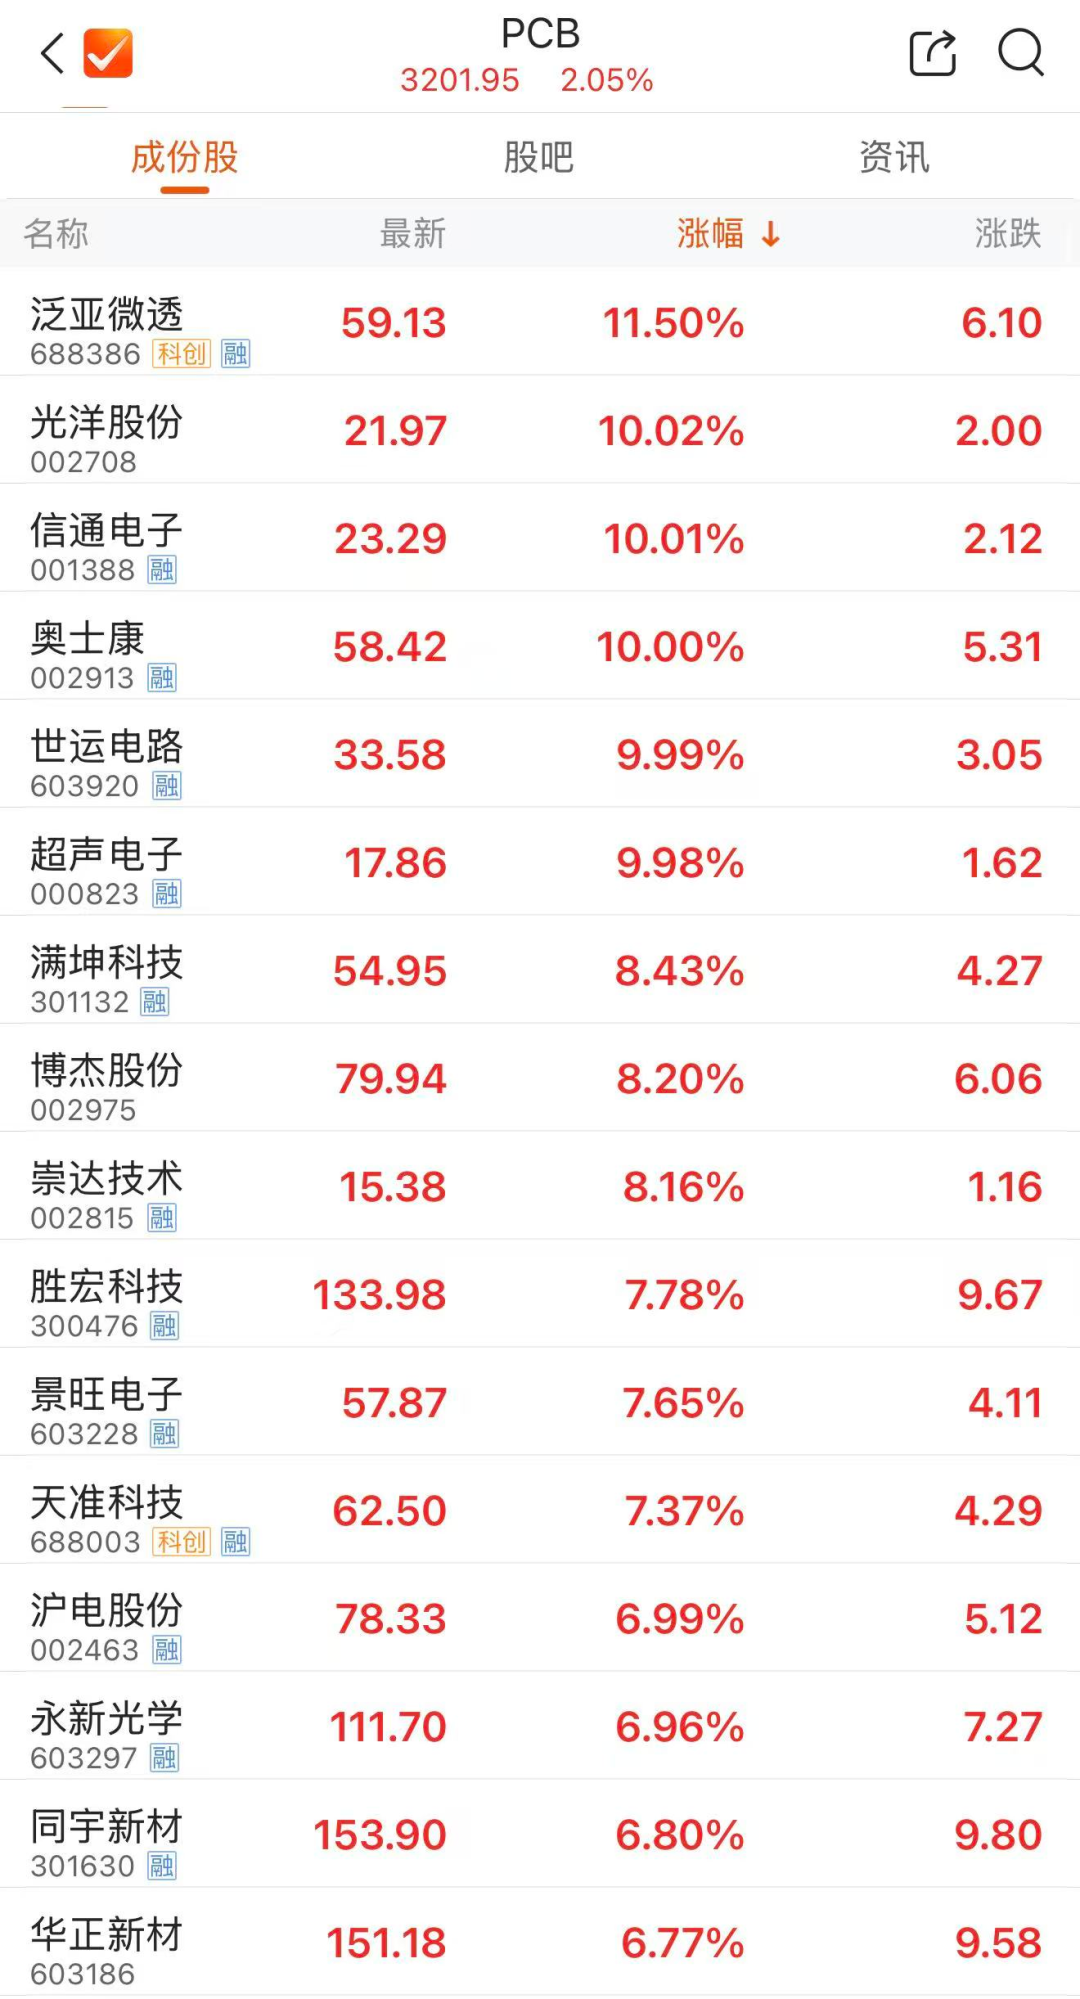
上海证券报记者近日调研PCB产业链了解到,受访头部厂商订单饱满,产能利用率均在90%以上,部分厂商产品售价和出货量同步上升。与此同时,上游电子布供应仍偏紧,部分稀缺型号供应不足。
三季度,PCB产品提价是部分传统板厂盈利改善的重要原因。
这轮提价能否延续?华创证券联席首席电子分析师熊翊宇认为,四季度PCB产品仍有望提价,但涨幅可能较三季度收窄。
上游材料何时能缓解供应紧张?熊翊宇预计,整体供需紧张局面或在2027年二季度左右缓解。具体到电子布领域,有受访人士认为,厚布供应有望改善,薄布到2027年6月仍可能相对紧缺。
传统PCB集中提价
AI板厂三季度业绩分化
上海证券报记者梳理了18家A股PCB企业已披露的三季报,第三季度,18家企业营业收入均同比增长,其中14家归母净利润同比增长或扭亏。订单增加、产品提价以及产品结构优化,是推动业绩增长的主要因素。
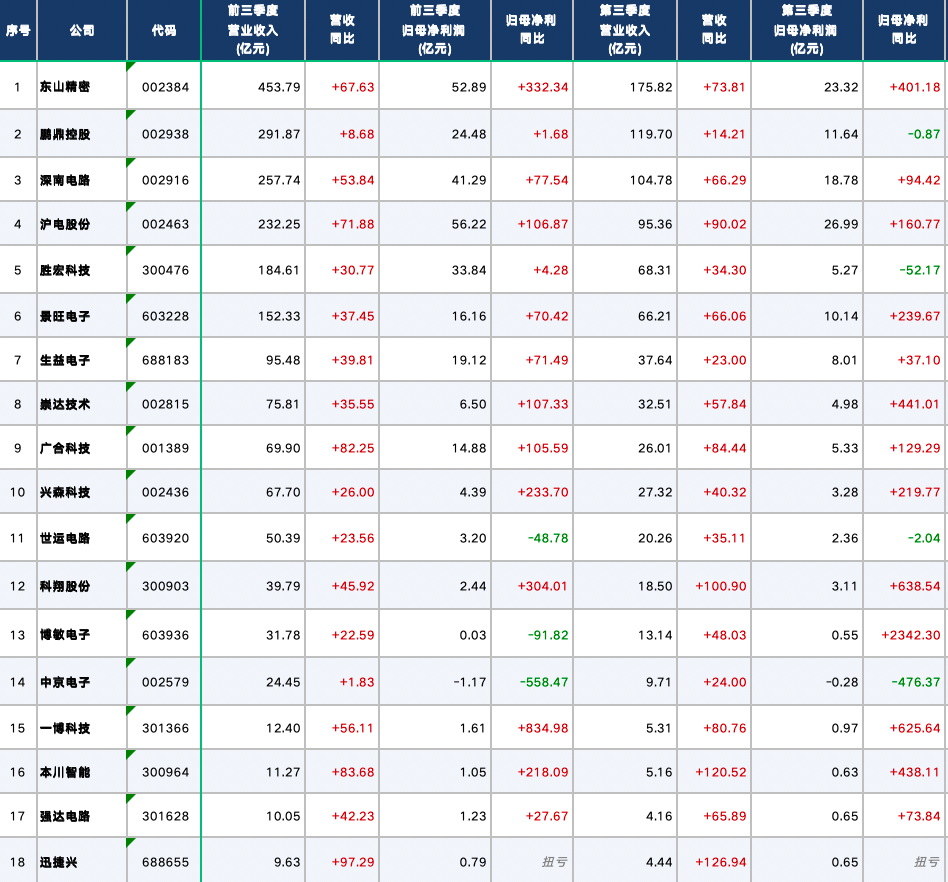
从单季环比表现看,传统中低端PCB迎来一轮集中提价,部分厂商盈利明显改善。AI相关PCB厂商三季度业绩则有所分化,表现与各自的产品结构、扩产进度和客户拉货节奏有关。
多位受访人士向记者表示,三季度覆铜板价格上涨,推高了PCB厂商的生产成本。与此同时,部分PCB产品供应偏紧,传统PCB板厂向下游传导成本的能力增强,传统中低端PCB产品集中提价。
一家PCB上市公司董秘告诉记者,该公司PCB产品今年以来累计涨价约30%,其中高端产品涨价40%至50%,中低端产品涨价约20%。
熊翊宇表示,短期来看,部分中低端产品此前承受较大的原材料成本压力,三季度集中提价,叠加库存材料成本的影响,毛利率短期回升明显。中期来看,这类产品市场竞争较为充分,需求也未明显增长,较高的毛利率较难持续。
相比之下,头部厂商高端AI类PCB产品的毛利率改善更多来自持续的产品升级。熊翊宇表示,面向大客户,头部厂商通常通过产品迭代提高平均售价。个别头部企业三季度业绩表现欠佳,主要与扩产进度和大客户拉货节奏错配有关,不代表行业景气度变化。
电子布供应仍紧缺
薄布或紧至明年6月
覆铜板涨价是三季度PCB产品提价的重要原因。电子布则是覆铜板提价的核心影响因素。随着AI服务器等应用对PCB层数和线路精度提出更高要求,部分高端多层板对薄型电子布的用量增加,而适用织机供应有限,薄布产能难以迅速跟上。
方正证券研报显示,AI服务器中PCB层数从传统10层提升至16—24层,单台服务器电子布用量达传统服务器的3—8倍;高速交换机,如800G/1.6T交换机PCB需采用Low-Dk电子布,单机用量达传统交换机的2—3倍。
“今年5月至6月,高端HDI用的薄布率先涨价,7月至8月厚布跟涨。”上述董秘告诉记者,部分原用于生产厚布的织机转向生产薄布,厚布供应也随之趋紧。
记者调研发现,头部厂商凭借长期建立的供应关系,采购相对顺畅,但部分稀缺型号的电子布仍供应不足。中小厂商向上游拿货的难度更大,部分企业已开始寻找替代材料。
有受访人士认为,随着国产织机在厚布生产上的技术逐步突破,厚布供应有望改善,部分品种继续涨价的空间有限。薄布供应则可能到2027年6月仍相对紧张。除电子布外,熊翊宇预计,2027年铜箔供应也可能进一步趋紧。
展望四季度,熊翊宇认为,随着AI相关新产品进入集中拉货期,相关厂商四季度业绩有望环比增长。他跟踪后了解到,2027年高端PCB有效产能有望较2026年接近翻倍。届时,新增产能能否按期投产、客户需求能否同步增长,将影响高端板供需格局。
紧盯盘中热点轮动,捕捉板块异动信号,把脉主力资金动向。
(来源:上海证券报 编辑:张明艳)