芯片股反弹叠加非农超预期,美股上周五三大指数涨跌不一丨美股复盘


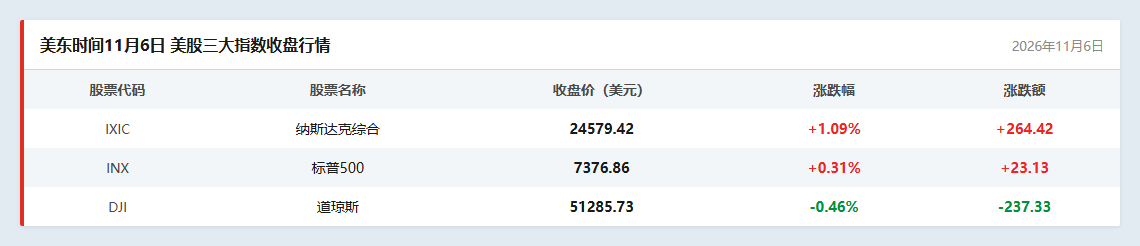
美东时间11月6日,随着投资者继续消化美国中期选举结果的潜在政策影响和一些投资者逢低买入,芯片股迎来反弹,美股三大指数涨跌不一。
道琼斯工业平均指数比前一交易日下跌237.33点,收于51285.73点,跌幅为0.46%;标准普尔500种股票指数上涨23.13点,收于7376.86点,涨幅为0.31%;纳斯达克综合指数上涨264.43点,收于24579.42点,涨幅为1.09%。板块方面,标普500指数十一大板块七跌四涨,必需消费品板块和金融板块分别以1.21%和0.68%的跌幅领跌,科技板块和通信服务板块分别以1.26%和0.51%的涨幅领涨。
市场继续消化美选举结果潜在影响
美国纽约股市三大股指6日开盘时涨跌不一,盘中走强,尾盘走弱,收盘时纽约股市三大股指涨跌不一。据美国消费者新闻与商业频道网站(CNBC)6日援引匿名消息人士的话报道,微软公司正在寻求减少新近出现云计算企业作为合作伙伴的数量,该公司将继续与一些关键供应商合作建设其自身基础设施。得克萨斯州新当选州长的吉娜·伊诺霍萨(Gina Hinojosa)在5日晚接受采访时表示,该州将立法保护居民,并需要停止数据中心建设,直至保护措施到位。
美国MAI资本管理公司首席股票策略师兼高级投资组合经理克里斯·格里桑蒂(Chris Grisanti)说,鉴于吉娜·伊诺霍萨和其他民主党人要到明年1月才会上任,投资者的担忧很可能会持续。不过,虽然在选举后有更多利空,但这一工业革命就像铁路和互联网一样将不会停止。虽然自己不认为现在市场已经到达底部,但从这里可以看到底部。英国资产管理机构Quilter公司投资者服务部门投资组合经理斯图亚特·克拉克(Stuart Clark)表示,美国一些大型企业在5日的下跌规模让人震惊,这也凸显美国股市形成的集中风险。相对少数科技和半导体股票现在占有如此大的权重情况下,这些股票的走弱快速变为纳斯达克综合指数和标普500指数的大幅下跌。
费城半导体指数涨超4%
芯片股迎来反弹,费城半导体指数涨超4%,AMD涨超11%,Cerebras涨超9%,英特尔涨超7%,台积电涨超6%,高通、阿斯麦涨超5%。美股“科技七巨头”涨跌不一,特斯拉涨4.18%,英伟达涨2.87%,Meta Platforms涨0.84%,谷歌涨0.75%,亚马逊跌0.33%,苹果跌0.51%,微软跌0.98%。
中概股多数上涨,纳斯达克中国金龙指数收涨1.67%。个股方面,小鹏集团、爱奇艺涨超6%,蔚来、理想汽车涨超5%,百度涨超3%,哔哩哔哩、网易涨超2%。
美国10月新增就业16.5万超预期
美国劳工部6日盘前公布的调查数据显示,美国10月新增16.5万个非农就业岗位,显著高于9月向上修订后的6万个和此前12个月4.8万个的平均增幅。调查显示,美国10月份失业率为4.1%,低于前月的4.2%。10月份劳动参与率升至61.9%,为今年3月以来最高水平。
密歇根大学当日上午发布的初步调查数据显示,美国11月消费者信心指数为51,高于市场预期的47.5和10月的46.3。消费者对今后12个月的通胀预期从10月份的4.7%降至4.3%。密歇根大学消费者调查项目负责人徐荟安(Joanne Hsu)表示,虽然中低收入消费者信心改善,但股市波动导致拥有最大股票投资组合消费者的信心下降5%。此外,消费者的评论显示对人工智能可能的泡沫担忧在增加。
沃勒等美联储官员密集发表讲话,需聚焦12月加息预期
本周(11月9日至11月13日),美国10月CPI、PPI将公布,此外,美联储官员将迎来密集讲话,市场将聚焦12月加息预期。本周二,美国将公布10月CPI,周五还将公布10月PPI数据。美国10月CPI是12月8—9日议息会议前最后一份通胀读数,在美联储货币政策预期明显转向之际,两项通胀数据将成为判断未来利率走势的重要依据。最新非农就业数据表现强劲,进一步削弱了市场对美联储短期内转向宽松的期待。就业报告公布后,利率期货市场对美联储12月加息25个基点的押注明显升温。
LSEG数据显示,联邦基金利率期货隐含的美联储12月8日至9日会议加息概率已升至约80%。市场预计,本轮加息周期可能还将累计加息约两次,每次25个基点。
声明:文章内容仅供参考,不构成投资建议。投资者据此操作,风险自担。
数据来源:东方财富(quote.eastmoney.com)、腾讯自选股
(作者:杨韵琪 编辑:梁明)